


Comunicati stampa
27 ottobre 2026
Liste di attesa: nel 2026 lievi miglioramenti, ma oltre 4 milioni di prenotazioni restano fuori tempo. +2 milioni di prenotazioni nei tempi rispetto al 2025, solo il 18,5% per migliori performance. Prenotazioni urgenti e brevi: circa 1 su 5 oltre i tempi. 8 Regioni peggiorano, ma i confronti sono potenzialmente fuorvianti. Rinuncia alle prestazioni nel 2025: oltre 5,6 milioni di persone, liste d’attesa prima causa. GIMBE: i dati misurano solo l’attesa proposta, non documentano l’effettiva erogazione.
«I nuovi dati Agenas sulle liste d’attesa – dichiara Nino Cartabellotta, Presidente della Fondazione GIMBE – mostrano alcuni segnali di miglioramento, ma il quadro resta critico: oltre 4 milioni di prenotazioni risultano ancora fuori tempo massimo. Inoltre, i dati non consentono di sapere quante prestazioni siano state effettivamente erogate entro i tempi, né di ricostruire l’attesa complessiva dei cittadini dalla prescrizione all’erogazione». È quanto emerge dall’analisi indipendente della Fondazione GIMBE sul monitoraggio di 14 tipologie di prime visite e 22 gruppi di esami, basata sui dati pubblicati nel Bollettino AGENAS n. 1 e sulle informazioni disponibili sul cruscotto pubblico della Piattaforma nazionale delle liste di attesa (PNLA) nel confronto tra gennaio-settembre 2026 e lo stesso periodo del 2025.
«I miglioramenti documentati vanno riconosciuti – continua il Presidente – ma non cancellano oltre 4 milioni di prenotazioni fuori tempo massimo. E soprattutto, devono essere comunicati nella loro reale dimensione, senza attribuire ai dati risultati non dimostrati o addirittura non misurati. Interpretare l’aumento delle prenotazioni come il segno di una maggiore produttività o considerare separatamente i ritardi più contenuti, restituisce ai cittadini un quadro più roseo di quello documentato dai dati».
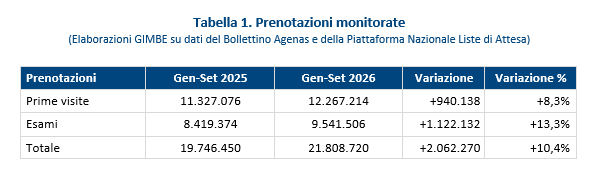
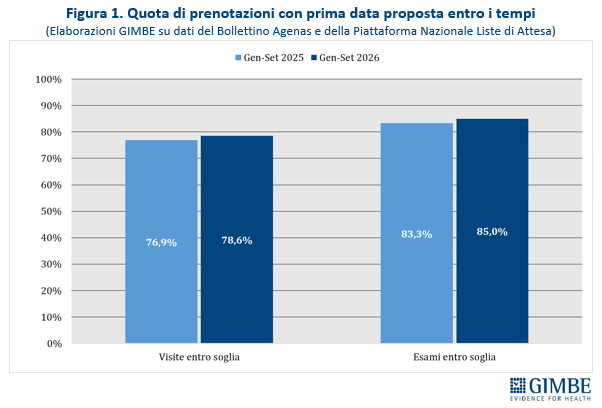
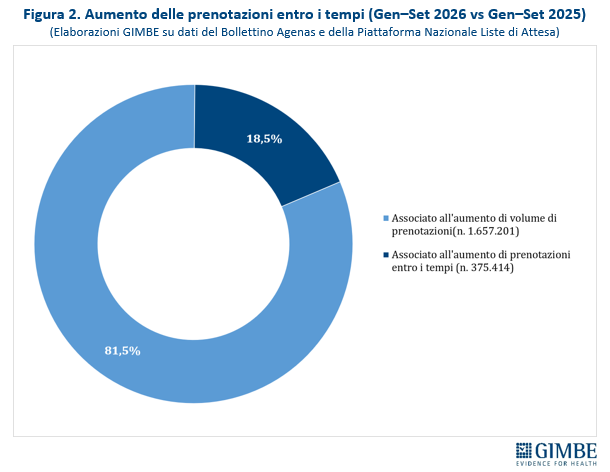
PRENOTAZIONI IN AUMENTO, MA PROGRESSI CONTENUTI NEL RISPETTO DEI TEMPI. Tra gennaio e settembre le prenotazioni monitorate passano da 19,75 milioni nel 2025 a 21,81 milioni nel 2026 (+10,4%): 12,27 milioni di prime visite (+8,3%) e 9,54 milioni di esami (+13,3%) (tabella 1). La quota di prenotazioni entro i tempi cresce di 1,7 punti percentuali sia per le prime visite (dal 76,9% al 78,6%) sia per gli esami (dall’83,3% all’85%) (figura 1). Tuttavia, l’aumento di 2,03 milioni di prenotazioni entro i tempi, è associato per l’81,5% all’aumento dei volumi complessivi (+1.657.201) e solo il 18,5% al miglioramento della quota di prenotazioni entro i tempi (+375.414) (figura 2). «Disporre di più appuntamenti entro i tempi – commenta Cartabellotta – è un risultato positivo, ma non coincide con un recupero dei ritardi. La maggior parte dell’incremento è infatti legata alla crescita dei volumi, mentre meno di un quinto è attribuibile al miglioramento delle performance. Una distinzione fondamentale per non confondere l’aumento del numero di prenotazioni con l’abbattimento dei tempi di attesa».
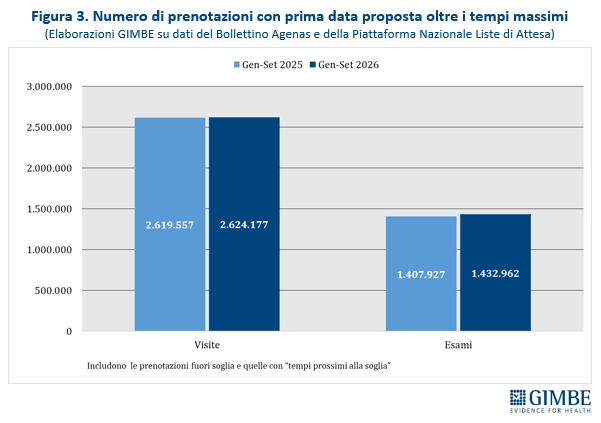
OLTRE 4 MILIONI DI PRENOTAZIONI FUORI TEMPO, COME NEL 2025. I dati istituzionali distinguono le prenotazioni con ritardi maggiori da quelle classificate nella fascia “tempi prossimi alla soglia di garanzia”. Nel cruscotto PNLA, tuttavia, anche questa fascia comprende ritardi rispetto ai tempi massimi: fino a 36 giorni per la classe P, fino a 18 per gli esami in classe D e a 9 per le visite nella stessa classe, sino a 3 per la B e 1 per la U. «Se il tempo massimo viene superato – sottolinea il Presidente – la garanzia di fatto non è rispettata e anche queste prenotazioni devono essere conteggiate tra quelle fuori soglia, senza distinzioni che attenuino la percezione del ritardo». Complessivamente, includendo anche le prenotazioni con tempi prossimi alla soglia di garanzia, quelle oltre i tempi massimi sono 4.057.139, rispetto alle 4.027.484 del 2025 (+0,7%). In dettaglio: 2.624.177 prime visite (21,4% del totale) e 1.432.962 esami (15% del totale) (figura 3). La quota complessiva di prenotazioni oltre i tempi massimi scende dal 20,4% al 18,6%, ma il loro numero assoluto non diminuisce, perché aumentano le prenotazioni complessive.
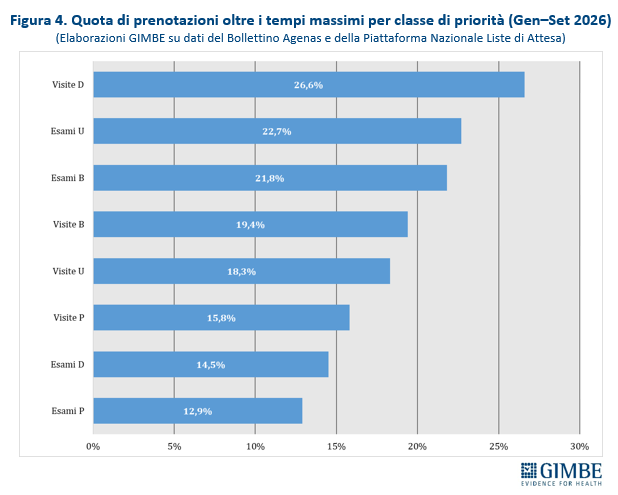
MIGLIORANO LE PRENOTAZIONI URGENTI E BREVI, MA CIRCA 1 SU 5 NON È ANCORA NEI TEMPI. Per le prestazioni urgenti (entro 3 giorni), la quota di prenotazioni entro i tempi sale dal 78,8% all’81,7% per le prime visite e dal 74,2% al 77,3% per gli esami. Tuttavia, resta fuori soglia il 19,5% delle prenotazioni urgenti: il 18,3% delle prime visite e il 22,7% degli esami. Migliorano anche le prenotazioni con priorità breve (entro 10 giorni): dal 76,5% al 78,2% per gli esami e dal 78,2% all’80,6% per le visite. Restano però fuori soglia oltre 1 prenotazione su 5 per gli esami (21,8%) e quasi 1 su 5 per le visite (19,4%). Per le prime visite differibili (entro 30 giorni), più di una prenotazione su quattro (26,6%) è fuori tempo rispetto al 14,5% degli esami (figura 4). «I dati per classe di priorità – commenta Cartabellotta – documentano che, dopo le visite con priorità differibile, le quote più elevate di prenotazioni fuori soglia riguardano visite ed esami con priorità urgente e breve». Per valutare le performance regionali e la reale entità dei ritardi, è quindi necessario analizzare i dati per classe di priorità e singola prestazione. Ad esempio, dalla PNLA emerge che per il 5,1% degli esami urgenti la prima disponibilità è proposta ad almeno 31 giorni dal contatto con il CUP, rispetto ai 3 previsti; per l’8,3% delle visite differibili ad almeno 121 giorni, rispetto ai 30 previsti.
RINUNCIA ALLE PRESTAZIONI SANITARIE. Secondo il Rapporto BES 2026 dell’ISTAT pubblicato il 26 ottobre, nel 2025 il 9,6% della popolazione, pari a oltre 5,6 milioni di persone, ha rinunciato ad almeno una visita medica o a un accertamento diagnostico pur avendone bisogno: un dato sostanzialmente stabile rispetto al 2024. Le lunghe liste di attesa si confermano la causa più frequente di rinuncia (6,5%), seguite dai costi delle prestazioni (5,2%). Emergono rilevanti differenze territoriali: la quota di rinuncia è pari all’8,7% nel Nord, al 10,7% nel Centro e al 10,3% nel Mezzogiorno. Ancora più marcate le differenze regionali: la Sardegna registra la quota più elevata (19,5%), seguita da Lazio (12,1%) e Marche (12%), mentre il valore più basso si rileva nella Provincia autonoma di Bolzano (5,3%) (figura 5).
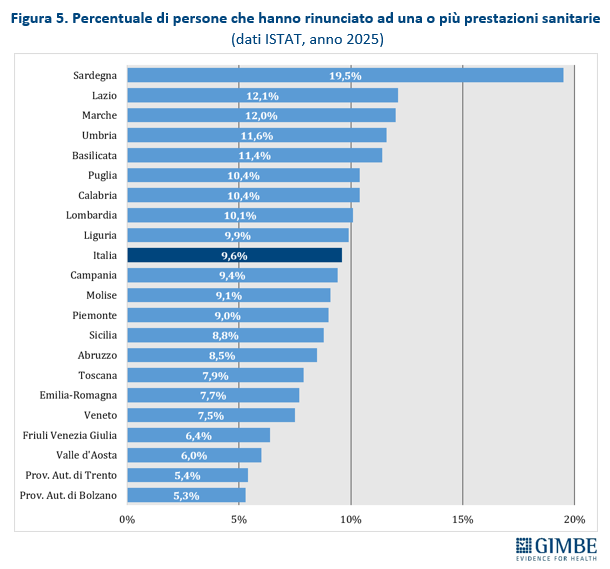
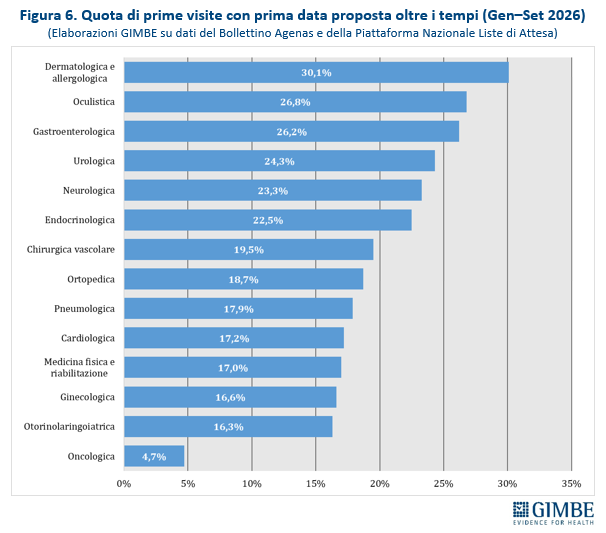
PRIME VISITE. Nel confronto tra gennaio–settembre 2025 e lo stesso periodo del 2026, la quota di prenotazioni entro i tempi migliora per 13 delle 14 tipologie monitorate. Gli incrementi maggiori riguardano la visita dermatologica e allergologica (+4,1 punti percentuali), quella di medicina fisica e riabilitazione (+3,7), la gastroenterologica (+2,6) e la pneumologica (+2,4). L’unica flessione riguarda la visita ortopedica (−0,2 punti). Le quote più elevate di prenotazioni entro i tempi si registrano per la visita oncologica (95,3%) e quella otorinolaringoiatrica (83,7%). Nonostante il miglioramento, dermatologia e allergologia presentano la quota più elevata di prenotazioni fuori tempo (30,1%), seguite da oculistica (26,8%) e gastroenterologia (26,2%) (figura 6).
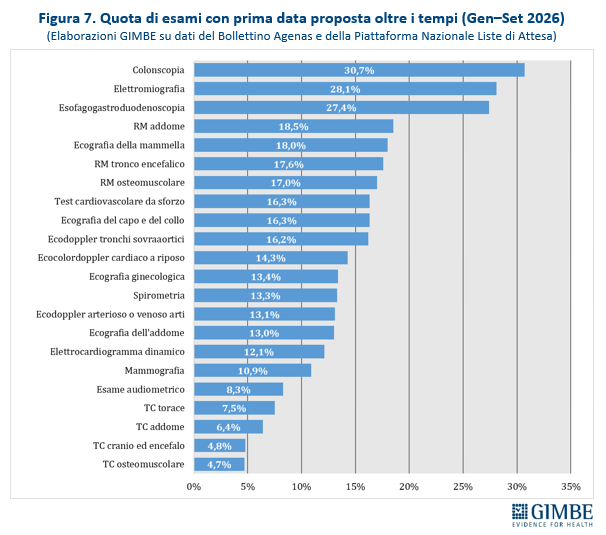
ESAMI DIAGNOSTICI. Nello stesso periodo, la quota di prenotazioni entro i tempi migliora per 20 delle 22 tipologie di esami monitorati. Gli incrementi maggiori riguardano colonscopia (+6,5 punti percentuali), gastroscopia (+4,0 punti percentuali) ed ecografia della mammella (+3,7 punti percentuali). Peggiorano invece la RM del tronco encefalico (-2,4 punti percentuali) e quella osteomuscolare (−0,4 punti percentuali). Le quote più alte di prenotazioni entro i tempi si registrano per la TC osteomuscolare (95,3%) e la TC cranio ed encefalo (95,2%). Nonostante i miglioramenti, restano fuori tempo il 30,7% delle colonscopie, il 28,1% delle elettromiografie e il 27,4% delle gastroscopie (figura 7). «Il dato medio – osserva il Presidente – può nascondere peraltro criticità ben più marcate nelle singole classi di priorità: dalla PNLA emerge ad esempio che, nei primi nove mesi del 2026, tra le 2.839 prenotazioni urgenti di colonscopia, per 1.845 (65,0%) la prima disponibilità proposta supera i tre giorni previsti».
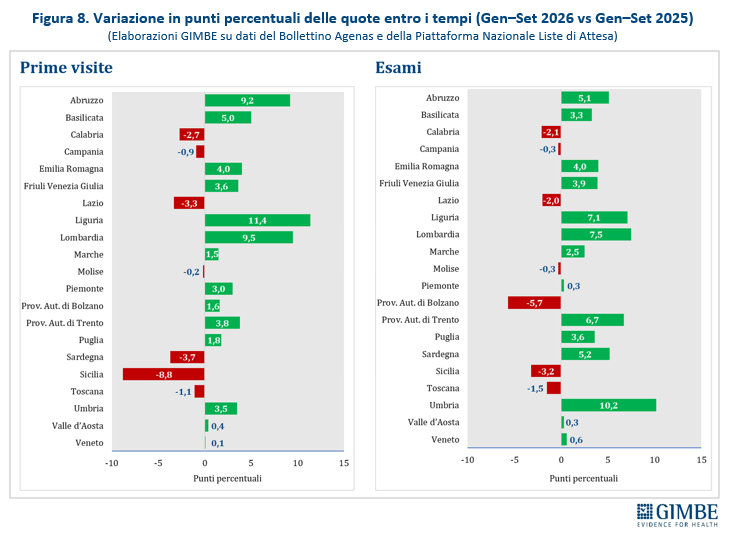
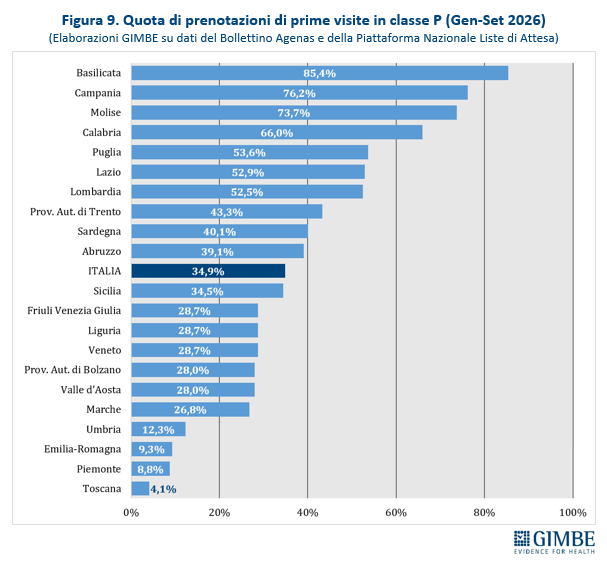
CONFRONTI REGIONALI POTENZIALMENTE FUORVIANTI. Sei Regioni registrano un peggioramento della quota di prenotazioni entro i tempi sia per le prime visite sia per gli esami diagnostici: Calabria, Campania, Lazio, Molise, Sicilia e Toscana. Peggiorano anche la Sardegna per le visite e la Provincia autonoma di Bolzano per gli esami (figura 8). Tuttavia, i confronti regionali basati sui dati aggregati devono essere interpretati con molta cautela. Agenas segnala una marcata variabilità nell’attribuzione della classe di priorità P per le prime visite (entro 120 giorni): dal 4,1% della Toscana all’85,4% della Basilicata, a fronte di una media nazionale del 34,9% (figura 9). «Senza distinguere per classe di priorità e singola prestazione – spiega Cartabellotta – confrontare le percentuali complessive di prenotazioni entro i tempi rischia di premiare o penalizzare le Regioni, perché i valori aggregati possono risentire sia della diversa distribuzione delle priorità sia del mix delle prestazioni. E non consentono, da soli, di valutare l’efficacia delle politiche regionali».
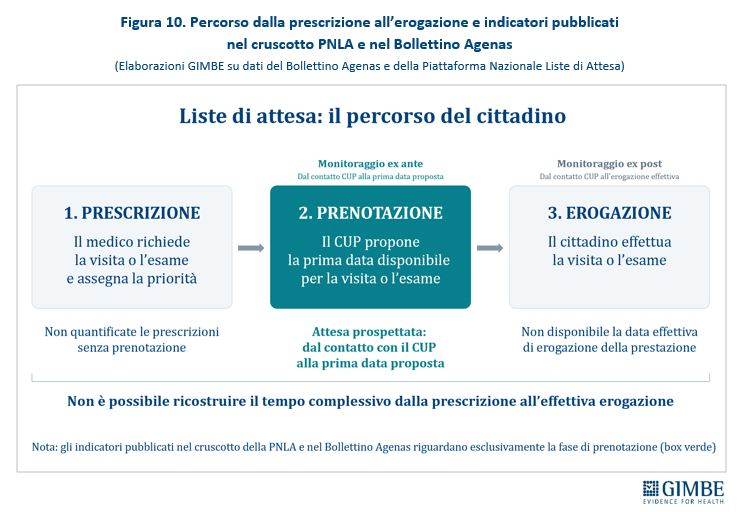
I DATI DISPONIBILI MISURANO L’ATTESA PROPOSTA, NON DOCUMENTANO L’EFFETTIVA EROGAZIONE. Gli indicatori sul rispetto dei tempi pubblicati nel cruscotto PNLA e nel Bollettino misurano l’intervallo tra il contatto con il CUP e la prima data proposta per la visita o l’esame. È il “monitoraggio ex ante” previsto dal Piano nazionale di governo delle liste di attesa (PNGLA). Il Bollettino, tuttavia, interpreta l’aumento del 10,4% delle prenotazioni come una maggiore produttività del SSN e definisce “eseguiti” gli accertamenti aggiuntivi prenotati entro i tempi, pur senza presentare dati sull’effettiva erogazione. Per documentarla è necessario il “monitoraggio ex post”, che misura il tempo tra il contatto con il CUP e l’erogazione della prestazione. Ma per ricostruire l’intero percorso del cittadino occorrerebbe documentare anche il tempo tra la prescrizione e il primo contatto con il CUP, oltre alle richieste che non si traducono in prenotazioni (figura 10). Nella nota del 29 maggio 2026, AGENAS riportava che, secondo i dati del Sistema Tessera Sanitaria, nel 2025 solo il 50,3% delle prescrizioni per prime visite e il 54,4% di quelle per esami diagnostici erano seguite da una prenotazione al CUP: un dato che richiede ulteriori approfondimenti. «Un appuntamento proposto – sottolinea Cartabellotta – non è una prestazione erogata e l’aumento delle prenotazioni non dimostra una maggiore produttività. Per verificare i reali tempi di attesa dei cittadini occorre collegare prescrizioni, appuntamenti proposti e accettati e prestazioni erogate, facendo luce anche su cosa accade a chi non riesce a prenotare».
«Con la piattaforma sulle liste di attesa – conclude Cartabellotta – il SSN ha compiuto un passo avanti fondamentale per la trasparenza, indispensabile per conoscere e governare l’accesso alle prestazioni sanitarie. Tuttavia, i dati pubblicati misurano solo una parte dell’attesa dei cittadini: per questo, nella comunicazione pubblica, è essenziale selezionare e interpretare i risultati senza andare oltre ciò che effettivamente documentano. Per rendere la piattaforma uno strumento capace di restituire un quadro più completo del fenomeno, la Fondazione GIMBE chiede ad Agenas di rendere disponibili dati in formato aperto riutilizzabili, almeno per prestazione, classe di priorità, Regione e Azienda sanitaria. Occorre inoltre ricostruire l’intero percorso del cittadino, dalla prescrizione all’erogazione, e sapere quante richieste non si traducono in prenotazioni e per quali ragioni. La fiducia dei cittadini si costruisce con una trasparenza che non si fermi agli appuntamenti proposti, ma documenti anche le prestazioni effettivamente erogate e le richieste che non arrivano nemmeno alla prenotazione».
Download comunicato
7 ottobre 2026
9° Rapporto GIMBE: diritto alla salute sempre più condizionato da reddito e residenza. Negli ultimi 4 anni € 18,8 miliardi di “tagli invisibili”. Finanziamento e previsioni di spesa: divario di € 32,3 miliardi nel triennio 2027-2029. Senza nuove risorse, il conto ricadrà su Regioni e cittadini. Personale: € 36,8 miliardi in meno rispetto al 2012. Un medico su 4 e un infermiere su 5 non lavorano nel SSN. Spesa: nel 2025 € 42,4 miliardi a carico delle famiglie. PNRR Salute: target finali rendicontati all’Europa, ma mancano dati pubblici per una verifica completa. Piano di Rilancio del SSN: da GIMBE 16 linee di intervento per valutare i programmi elettorali
«Il SSN continua a garantire buoni esiti di salute, in particolare un’elevata aspettativa di vita e una bassa mortalità evitabile, ma ha perso la capacità di erogare prestazioni in modo equo e tempestivo. Il sottofinanziamento strutturale, le diseguaglianze territoriali e sociali e la profonda crisi del personale stanno progressivamente erodendo i princìpi di universalità, uguaglianza ed equità. Queste criticità non cancellano il diritto alla tutela della salute, ma ne compromettono l’effettiva esigibilità, sempre più condizionata dal CAP di residenza e dalle condizioni economiche: oggi chi può paga, chi non può aspetta o rinuncia a visite ed esami». Così Nino Cartabellotta, Presidente della Fondazione GIMBE, ha aperto la presentazione del 9° Rapporto sul Servizio Sanitario Nazionale (SSN) presso la Sala della Regina della Camera dei Deputati.
Il 9° Rapporto GIMBE fotografa lo “stato di salute” del SSN analizzando finanziamento pubblico e riparto delle risorse alle Regioni, spesa sanitaria, Livelli Essenziali di Assistenza (LEA), sprechi e inefficienze, personale sanitario, Missione 6 Salute del PNRR e ruolo del privato in sanità. Il Rapporto aggiorna e amplia inoltre il Piano di Rilancio del SSN: una cornice strategica che, a partire dalle criticità documentate, individua le priorità per rafforzare e innovare il SSN.
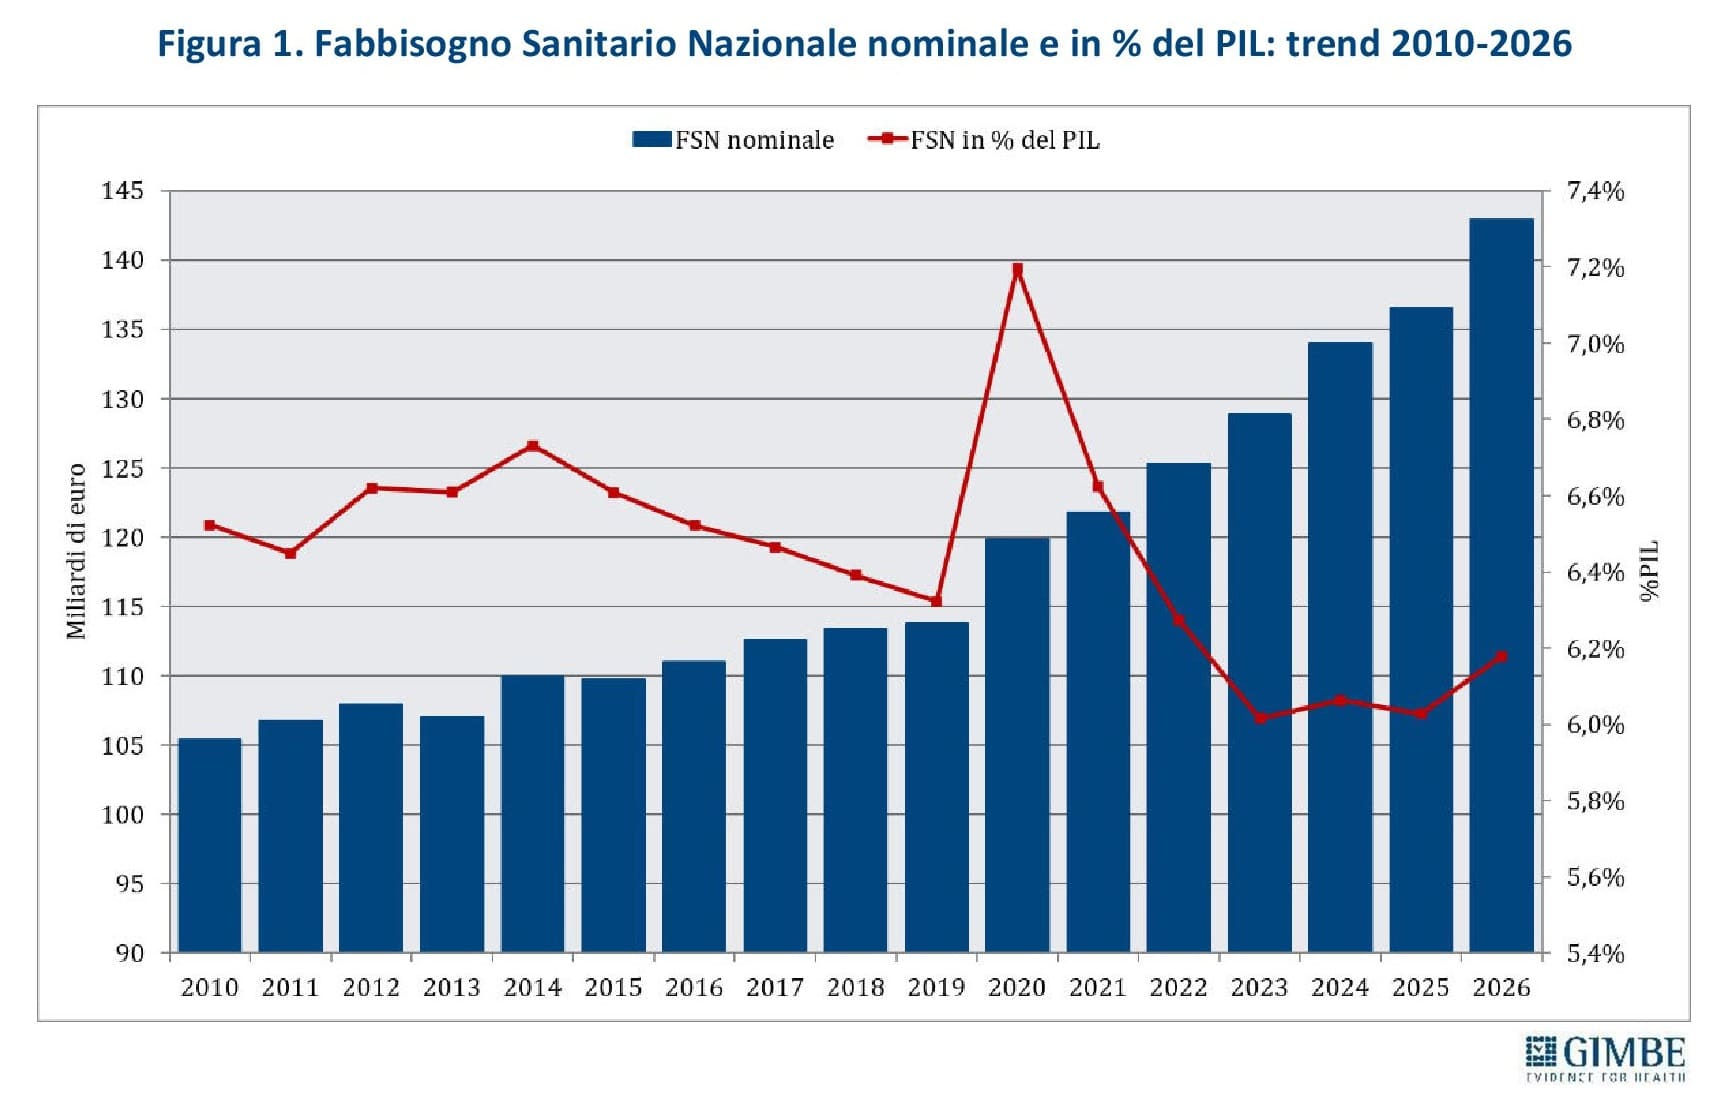
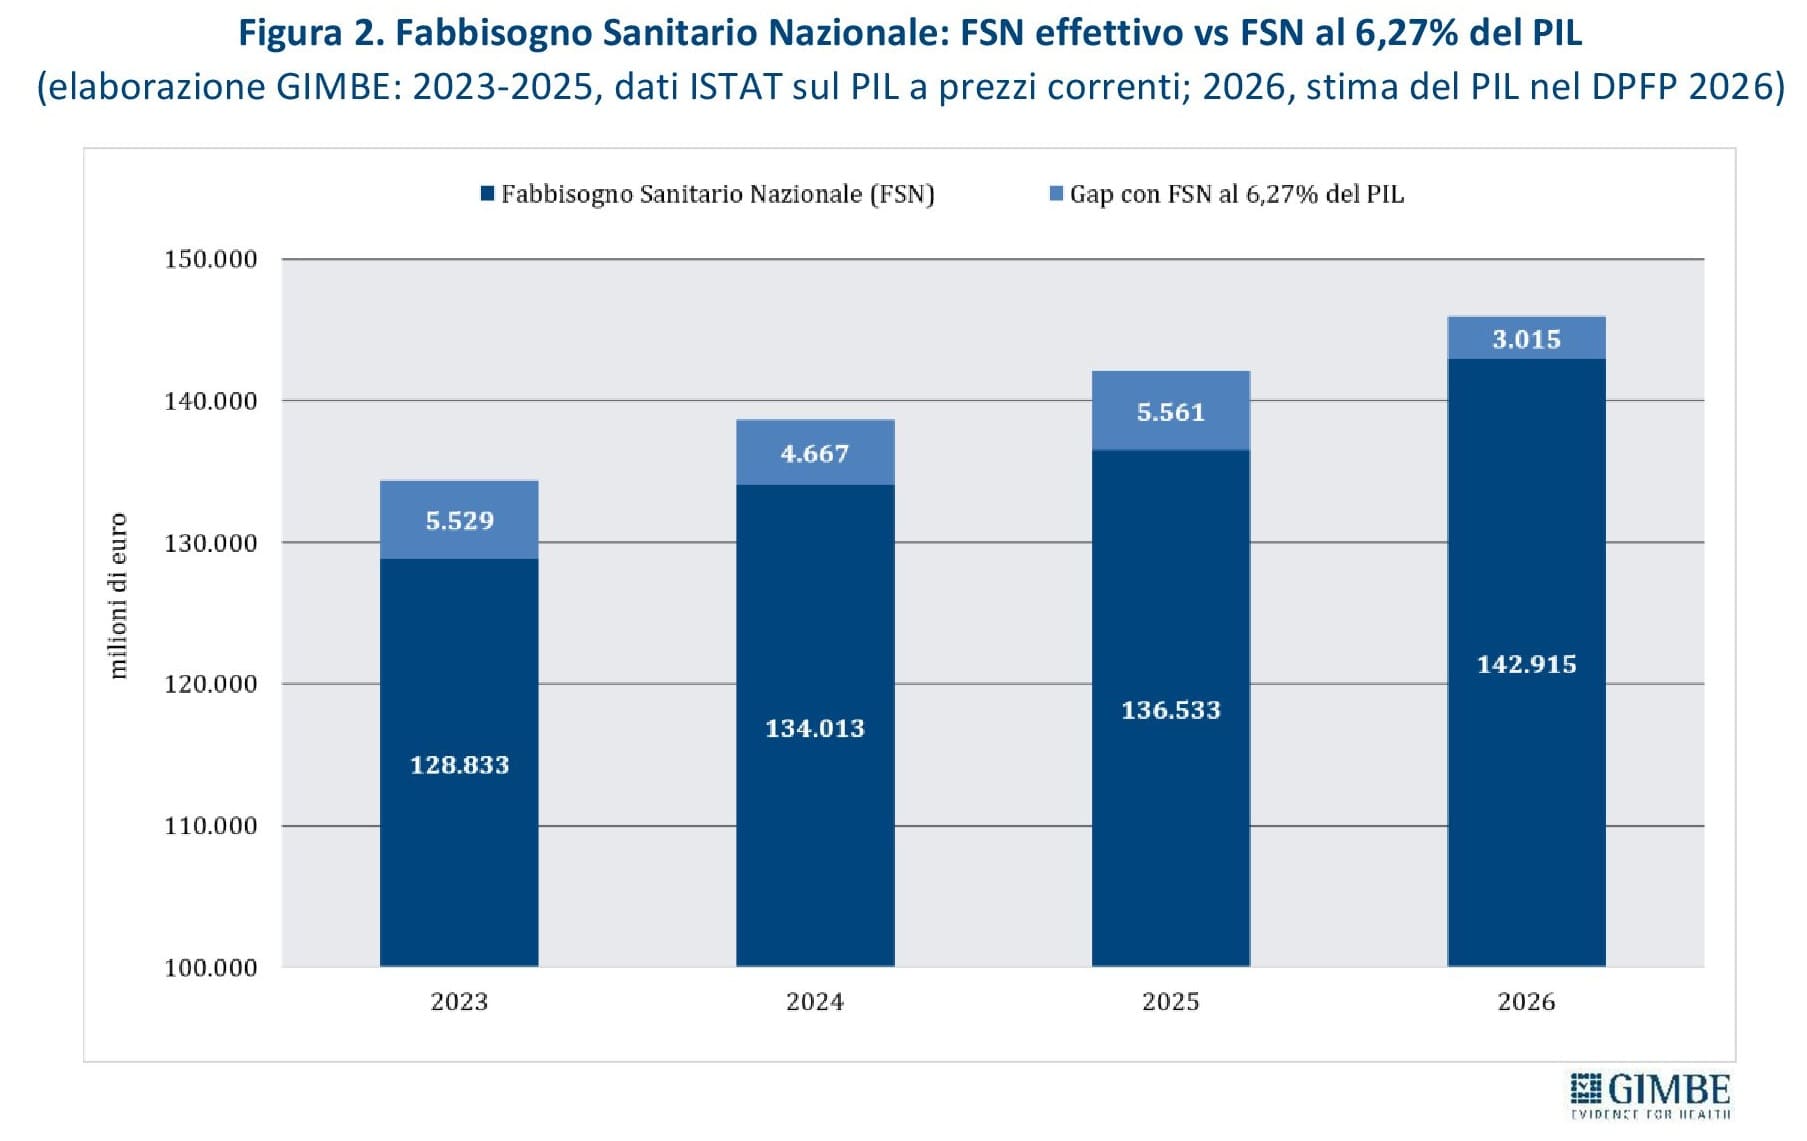
Finanziamento pubblico: nel 2023-2026 € 18,8 miliardi di “tagli invisibili”. Nel periodo 2023-2026 il Fondo Sanitario Nazionale (FSN) è aumentato di € 17,5 miliardi, passando da € 125,4 miliardi del 2022 a € 142,9 miliardi nel 2026. Il quadro cambia però se il finanziamento è rapportato alla ricchezza prodotta dal Paese: nel 2022 il FSN rappresentava il 6,27% del PIL; negli anni successivi la quota si è mantenuta intorno al 6%, con l’eccezione del 6,14% del 2026 (figura 1). Se nel periodo 2023-2026 il rapporto FSN/PIL fosse rimasto costante al livello del 2022, il SSN avrebbe avuto a disposizione € 18,8 miliardi in più (figura 2). «Il finanziamento nominale è certamente aumentato – spiega Cartabellotta – ma si è ridotta la quota di ricchezza nazionale destinata al SSN. È il fenomeno dei “tagli invisibili”: non tagli nominali, ma risorse inferiori rispetto a quelle che il SSN avrebbe ricevuto mantenendo invariato il rapporto FSN/PIL del 2022». E c’è un altro dato da non trascurare: dal 2010 al 2026 il FSN nominale è cresciuto di € 37,5 miliardi ma, al netto dell’inflazione generale ISTAT, nel 2026 il finanziamento è sostanzialmente tornato ai livelli del 2010. «Nel frattempo – continua il Presidente – sono aumentati i bisogni di una popolazione che invecchia e i costi delle innovazioni farmacologiche e tecnologiche. Limitarsi a comunicare i miliardi stanziati non basta a dimostrare che il SSN sia adeguatamente finanziato».
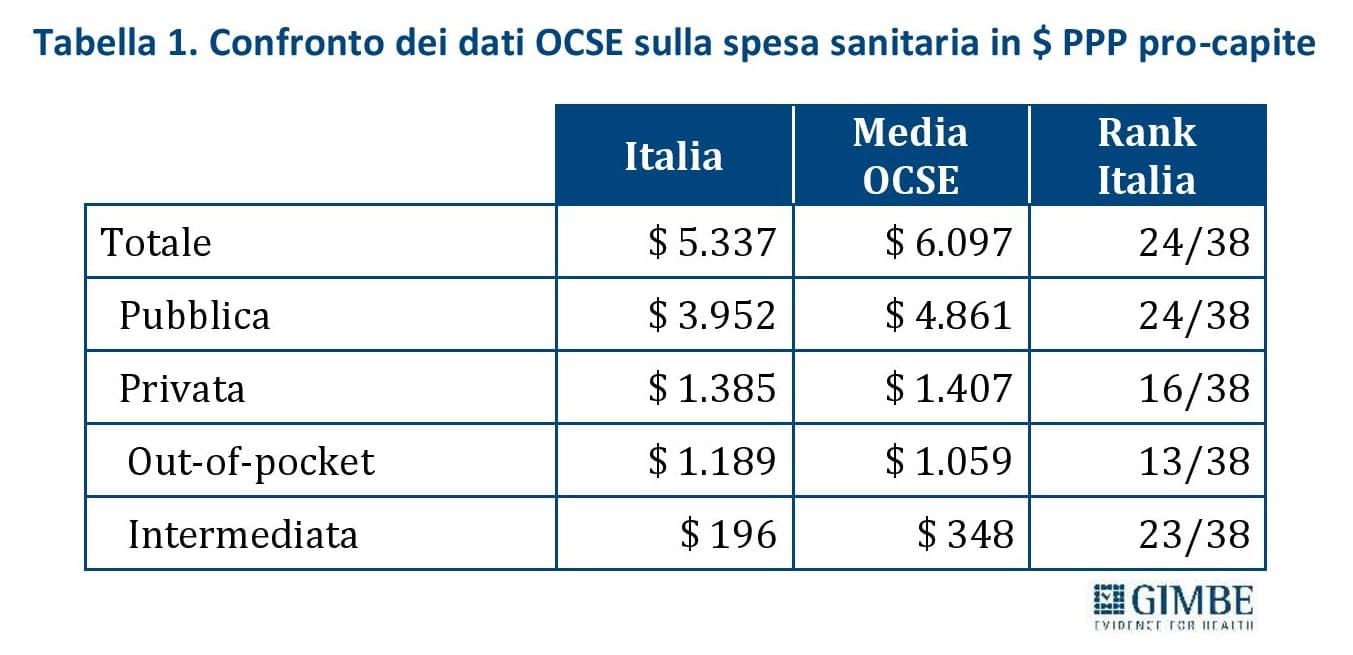
Confronti internazionali: Italia ultima nel G7 per spesa sanitaria pubblica pro-capite. Nel 2025 la spesa sanitaria pubblica italiana si attesta al 6,2% del PIL, contro il 7,1% della media OCSE. La spesa pubblica pro-capite è pari a $ 3.952 a parità di potere d’acquisto: $ 909 in meno della media OCSE e $ 1.013 in meno della media europea. «Un divario – commenta Cartabellotta – rapportato ai quasi 59 milioni di residenti supera i € 36 miliardi. Una voragine scavata negli ultimi 15 anni da Governi di ogni colore, che anno dopo anno ha allontanato l’Italia dal resto d’Europa». Tra i Paesi del G7, l’Italia è fanalino di coda per spesa sanitaria pubblica pro-capite. La spesa diretta pro-capite delle famiglie supera invece la media OCSE del 12,3%, mentre quella intermediata è inferiore del 43,7% (tabella 1): al minore investimento pubblico corrisponde una minore protezione finanziaria delle famiglie, più esposte al pagamento diretto delle cure.
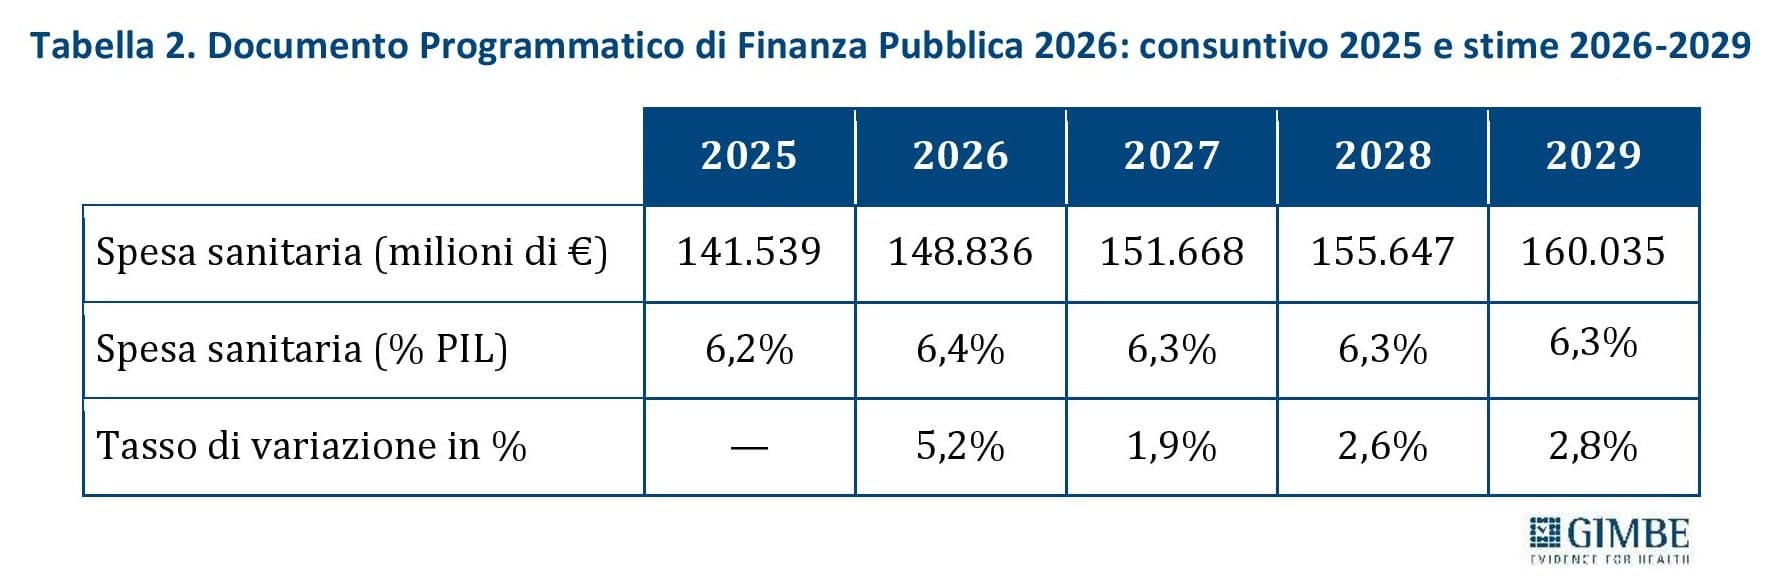
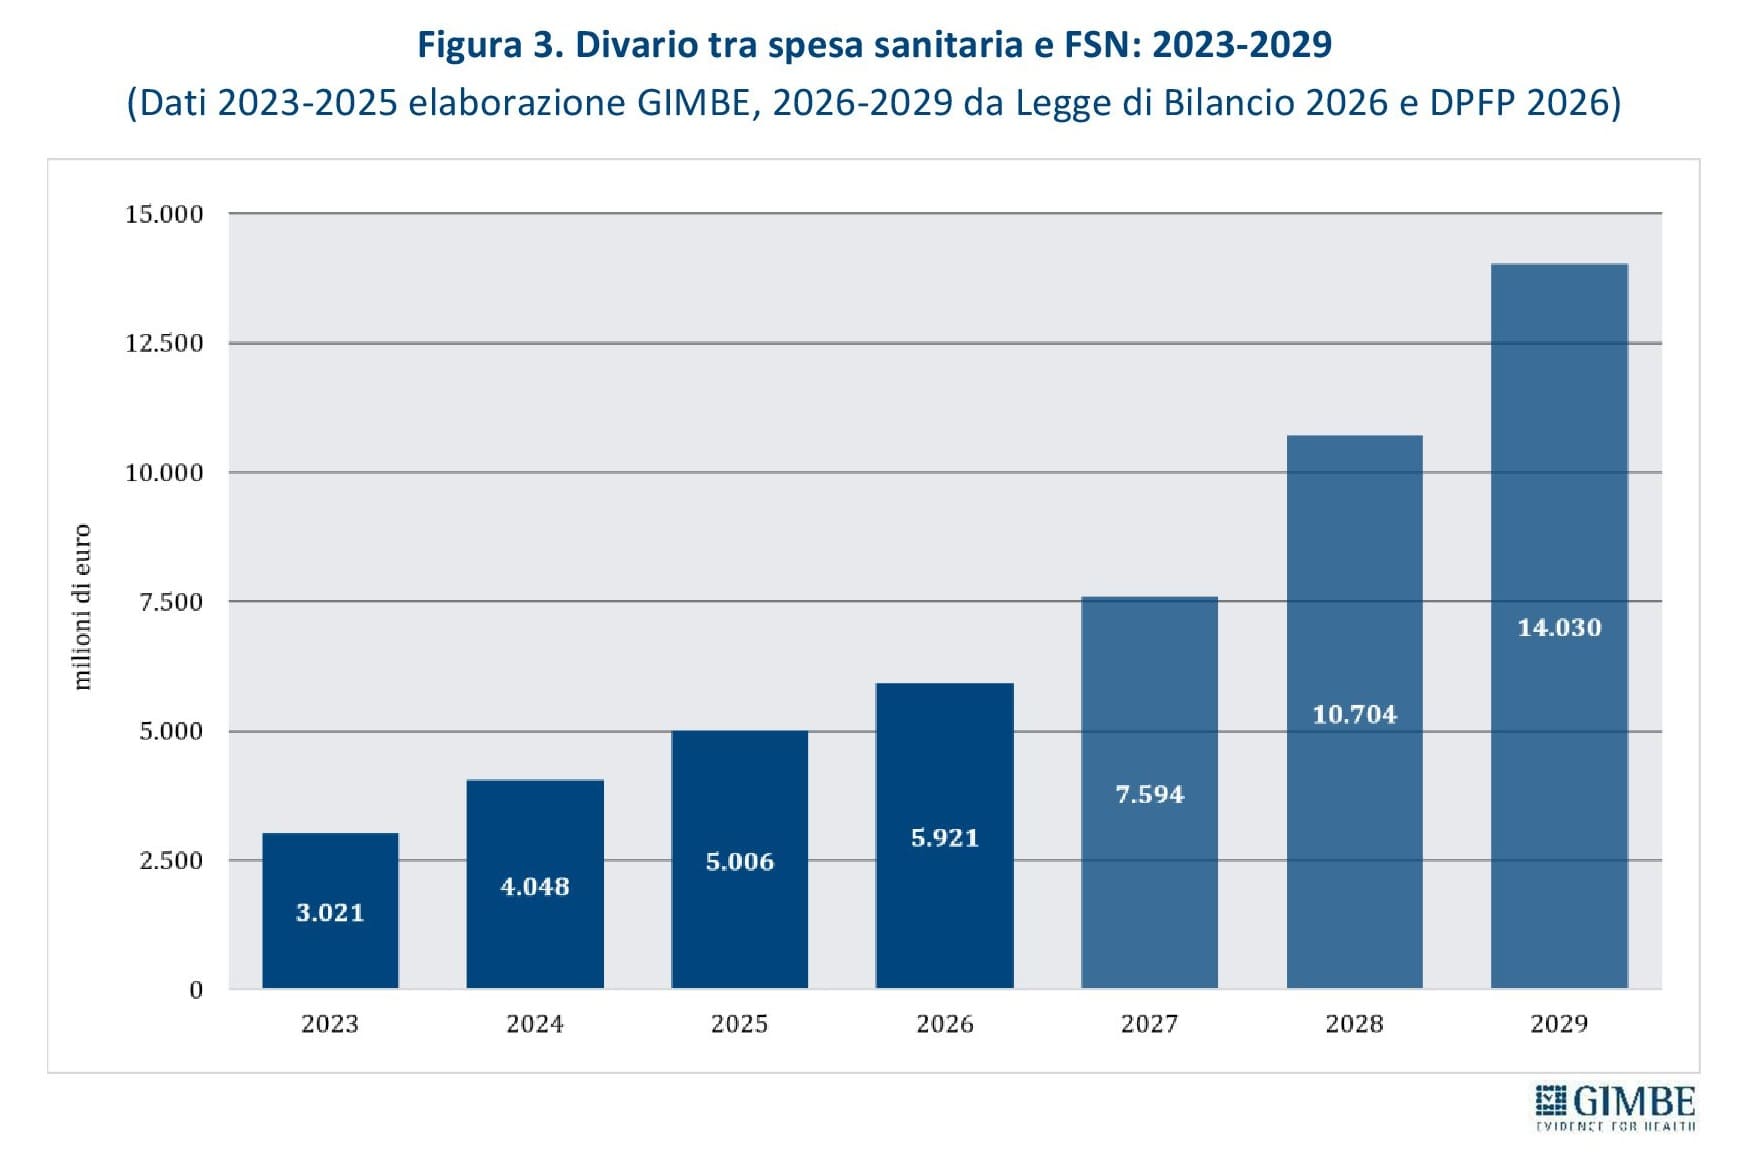
Documento Programmatico di Finanza Pubblica (DPFP) 2026: il banco di prova per gli anni 2027-2029. Il DPFP 2026, approvato il 2 ottobre, prevede una spesa sanitaria in aumento in termini nominali, ma in calo dal 6,4% del PIL nel 2026 al 6,3% nel 2027-2029 (tabella 2). Le stime confermano che non c’è alcuna inversione di tendenza: al contrario, la quota di ricchezza del Paese destinata alla sanità si riduce. Inoltre, nel triennio 2027-2029 si amplia ulteriormente la forbice tra previsioni di spesa ed entità del FSN: € 7,6 miliardi nel 2027, € 10,7 miliardi nel 2028 e € 14 miliardi nel 2029 (figura 3), per un divario cumulativo di € 32,3 miliardi. «Poiché spetta allo Stato garantire il finanziamento dei LEA – osserva Cartabellotta – il nodo è capire con quali risorse verrà colmato questo divario. In assenza di ulteriori stanziamenti, ricadrà interamente sui bilanci delle Regioni, che per mantenere i conti in ordine avranno due sole possibilità: aumentare le imposte o tagliare i servizi. In entrambi i casi, il costo ricadrà ancora una volta sui cittadini».
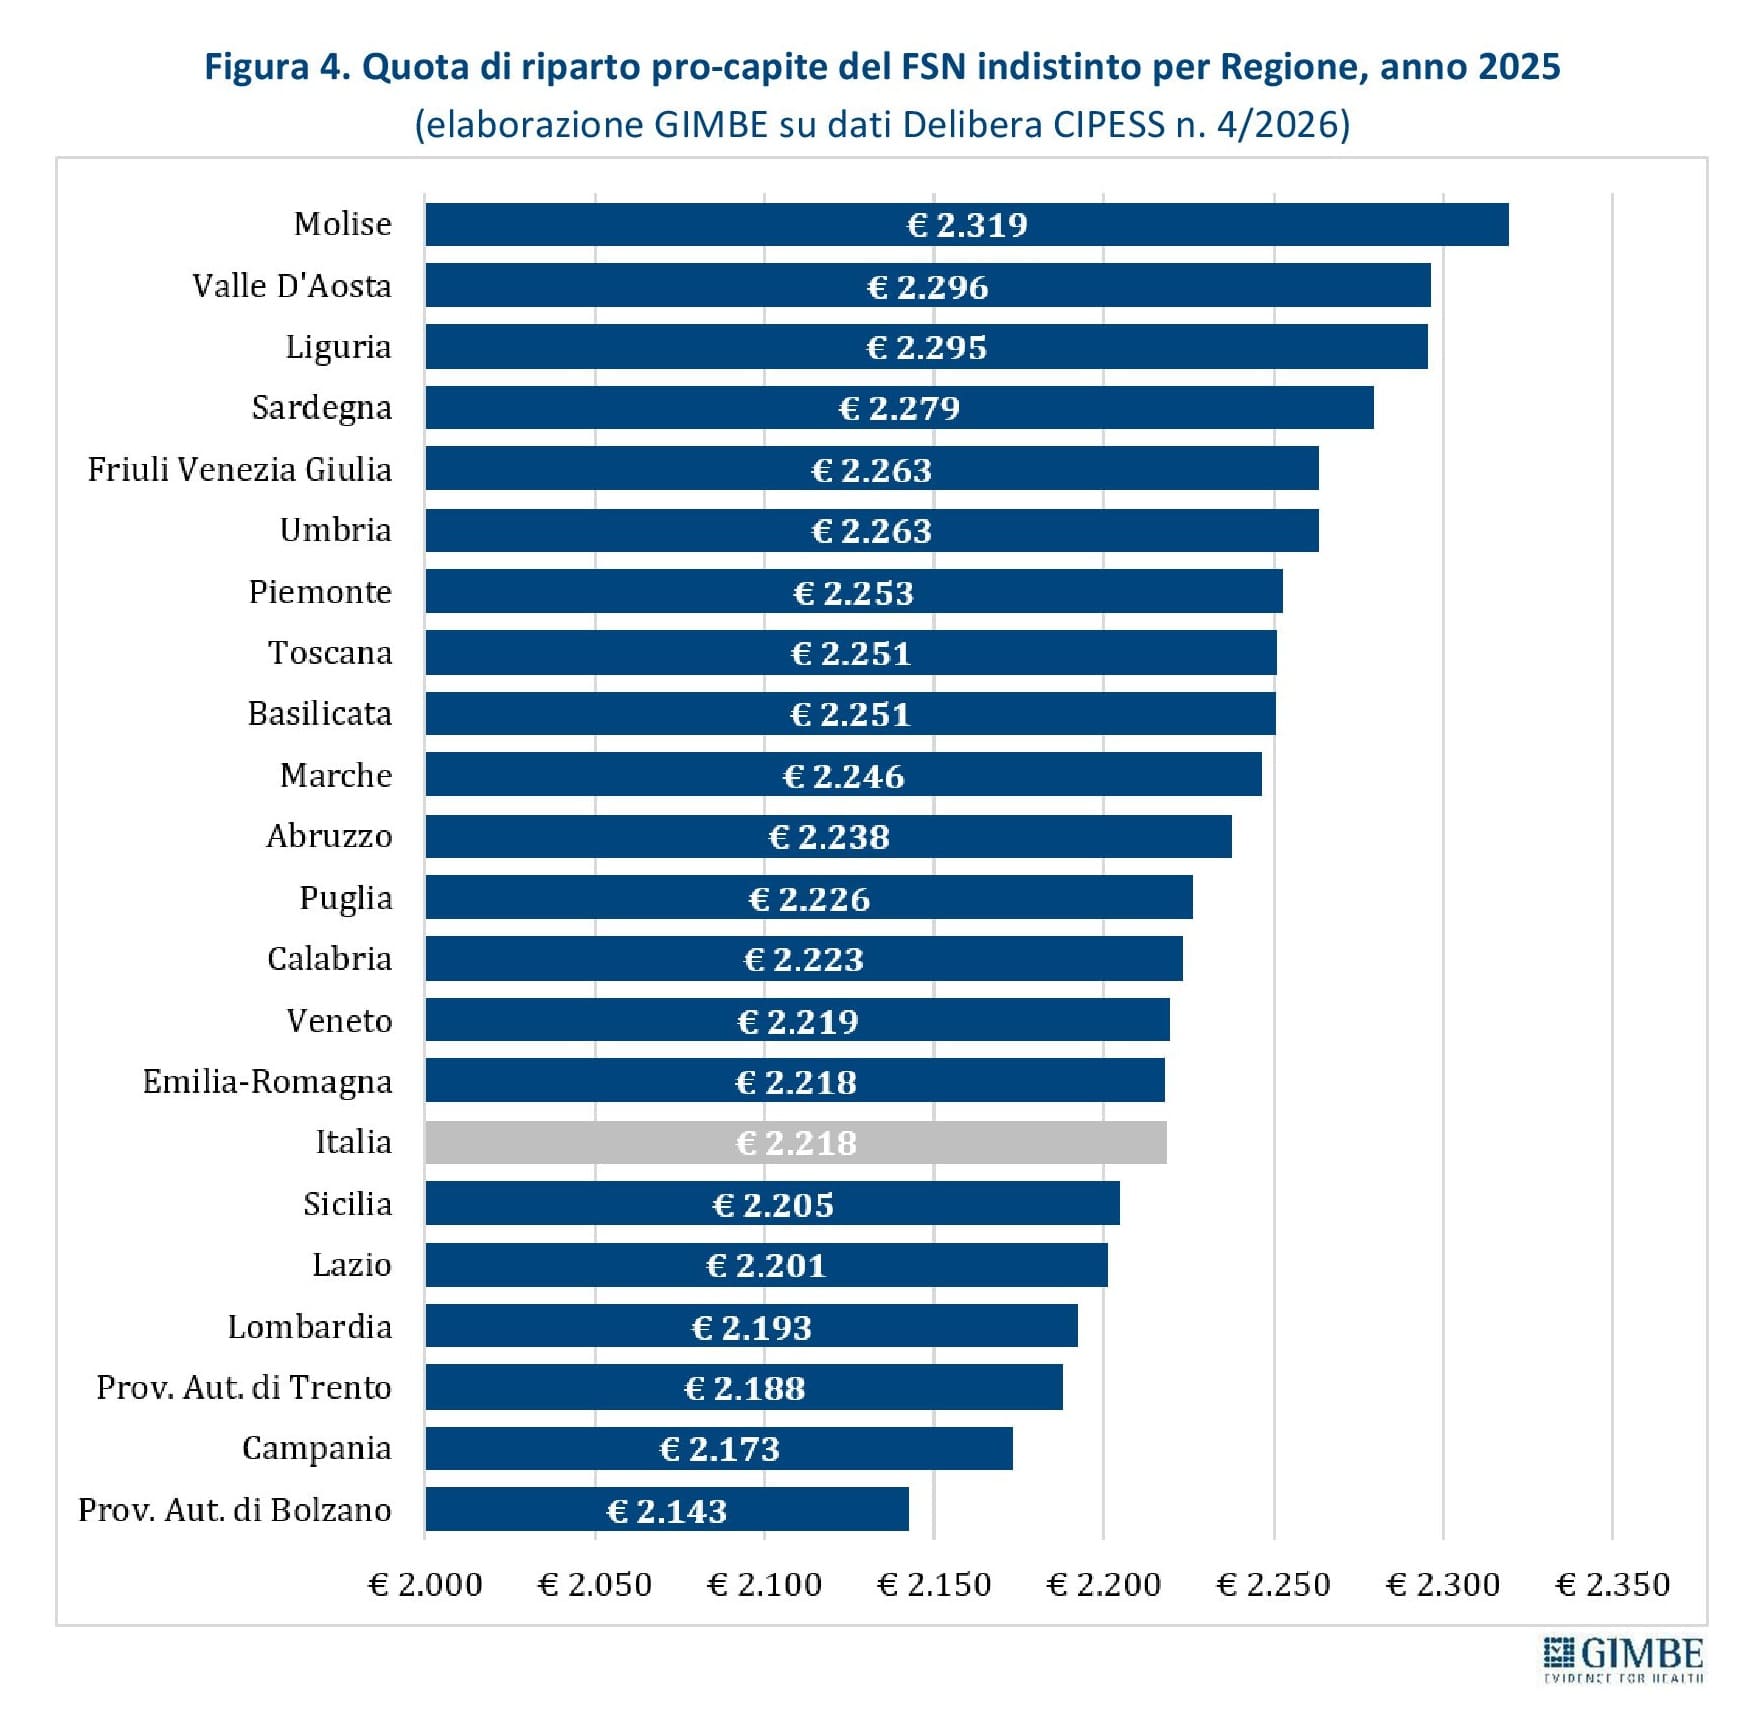
Riparto del FSN: criteri non allineati ai bisogni di salute. Nel 2025 il riparto del FSN indistinto assegna in media € 2.218 per abitante, con valori compresi tra i € 2.319 del Molise e i € 2.143 della Provincia autonoma di Bolzano. La Campania, con € 2.173, riceve la quota pro-capite più bassa tra le Regioni a statuto ordinario (figura 4). «Il caso della Campania – rileva Cartabellotta – è emblematico dei limiti dell’attuale sistema: la Regione più giovane d’Italia riceve meno risorse pro-capite della media nazionale, nonostante condizioni socio-economiche sfavorevoli e una speranza di vita alla nascita quasi tre anni inferiore a quella della Provincia autonoma di Trento. Le correzioni introdotte a partire dal 2023 restano marginali: mortalità precoce e deprivazione socio-economica pesano appena lo 0,75% ciascuna».
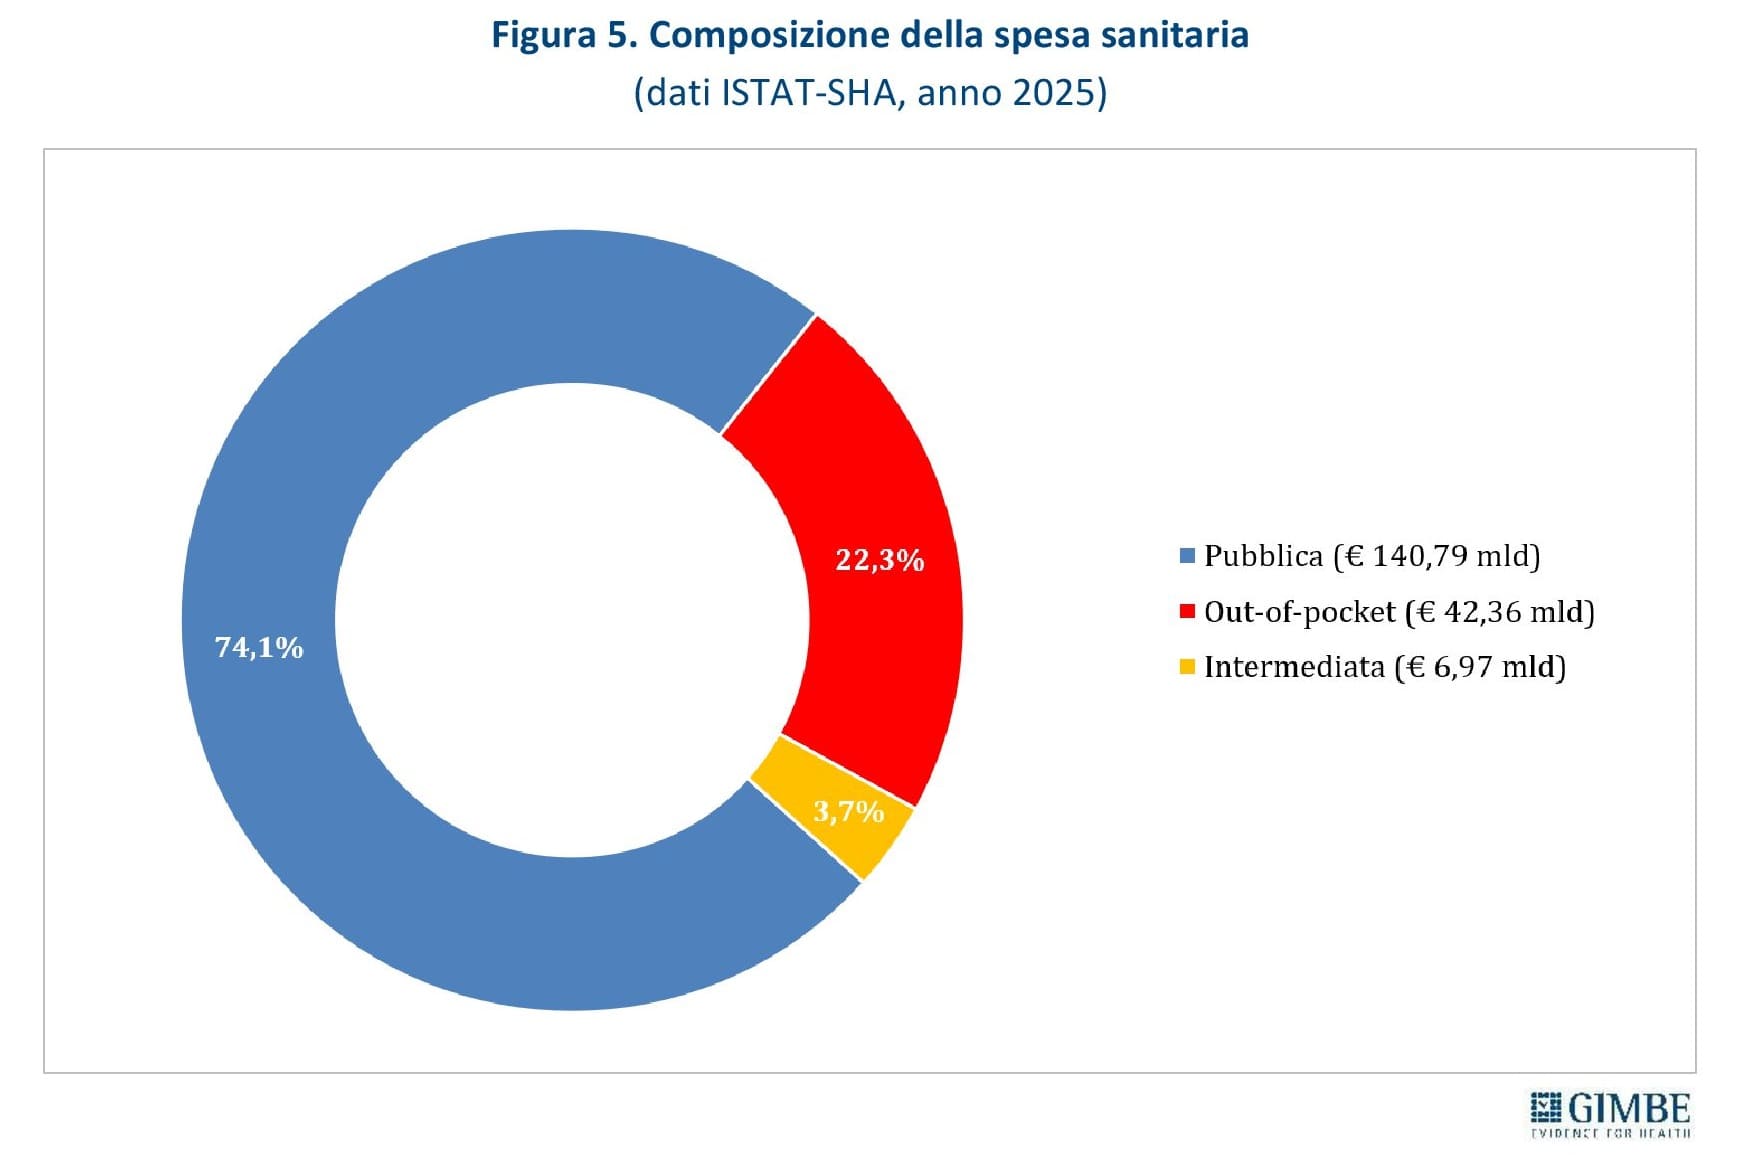
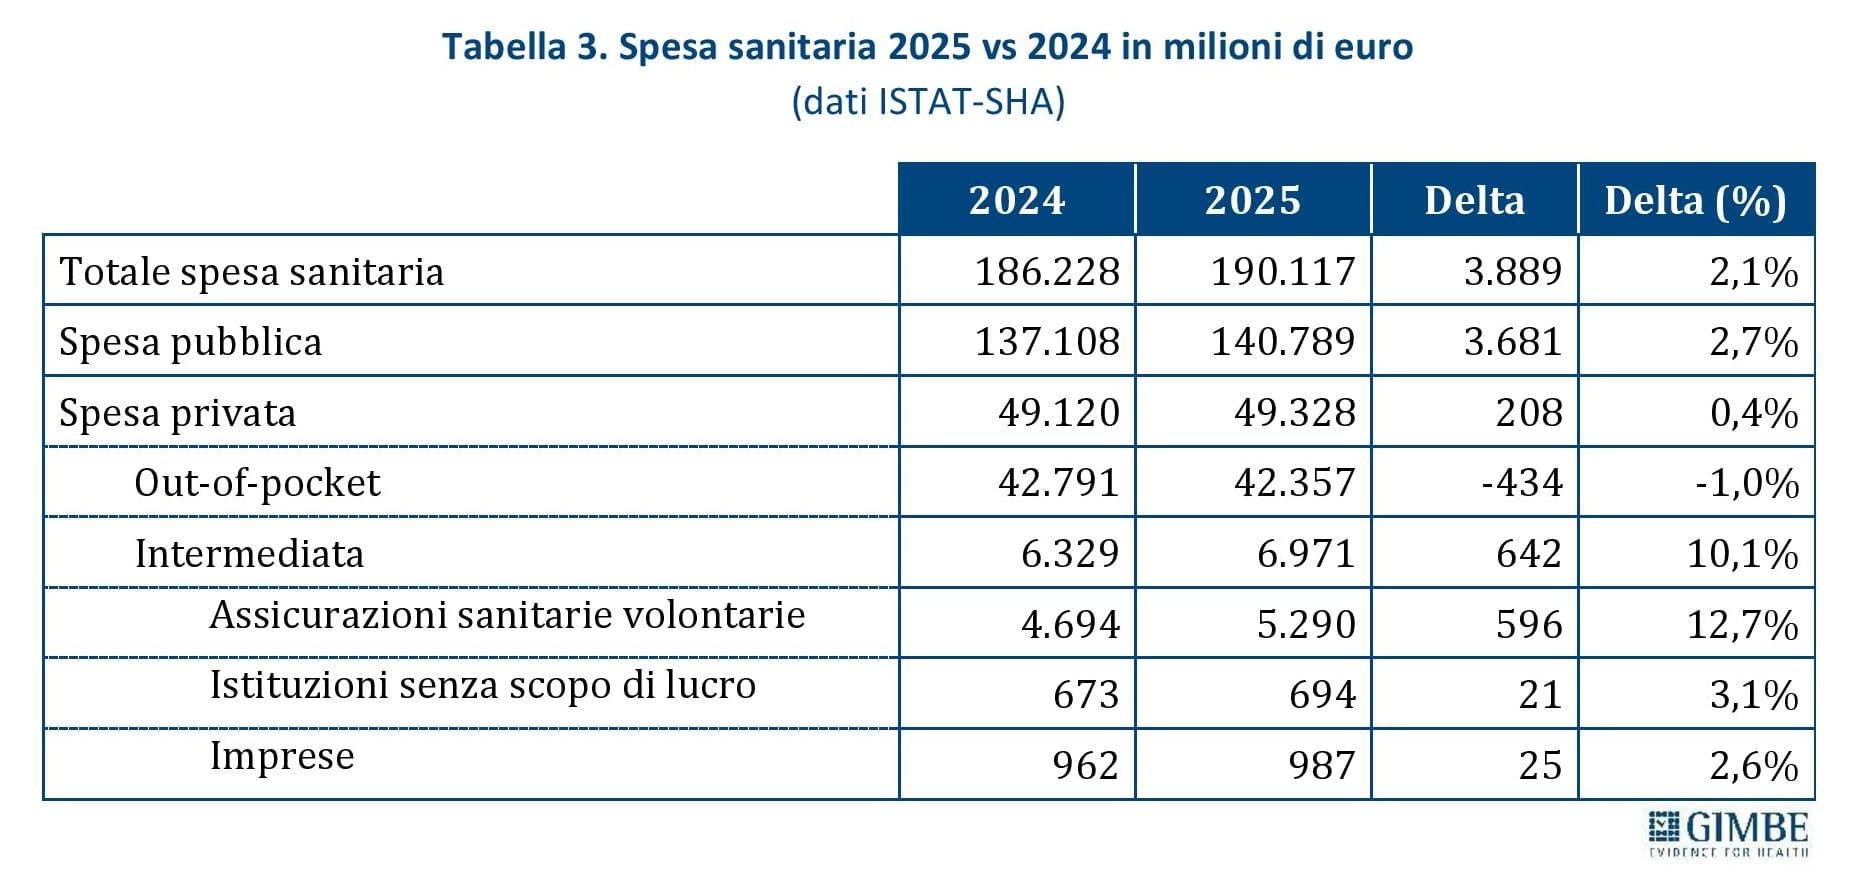
Spesa sanitaria: € 42,4 miliardi a carico delle famiglie, crescono fondi e assicurazioni. Nel 2025 la spesa sanitaria totale è di € 190,1 miliardi: € 140,8 miliardi di spesa pubblica, € 42,4 miliardi a carico delle famiglie e quasi € 7 miliardi intermediati da fondi sanitari, assicurazioni e altri soggetti (figura 5). Rispetto al 2024, la spesa out-of-pocket diminuisce dell’1% (- € 434 milioni), mentre quella intermediata cresce del 10,1% (+ € 642 milioni). In particolare, quella per assicurazioni sanitarie volontarie aumenta del 12,7%, passando da € 4,69 a € 5,29 miliardi (tabella 3). «Se il servizio pubblico arretra – puntualizza Cartabellotta – fondi e assicurazioni rischiano di diventare una corsia preferenziale per chi dispone di una copertura. Servono regole, trasparenza e vigilanza affinché la sanità integrativa completi le tutele del SSN, senza sostituirle né ampliare le diseguaglianze».
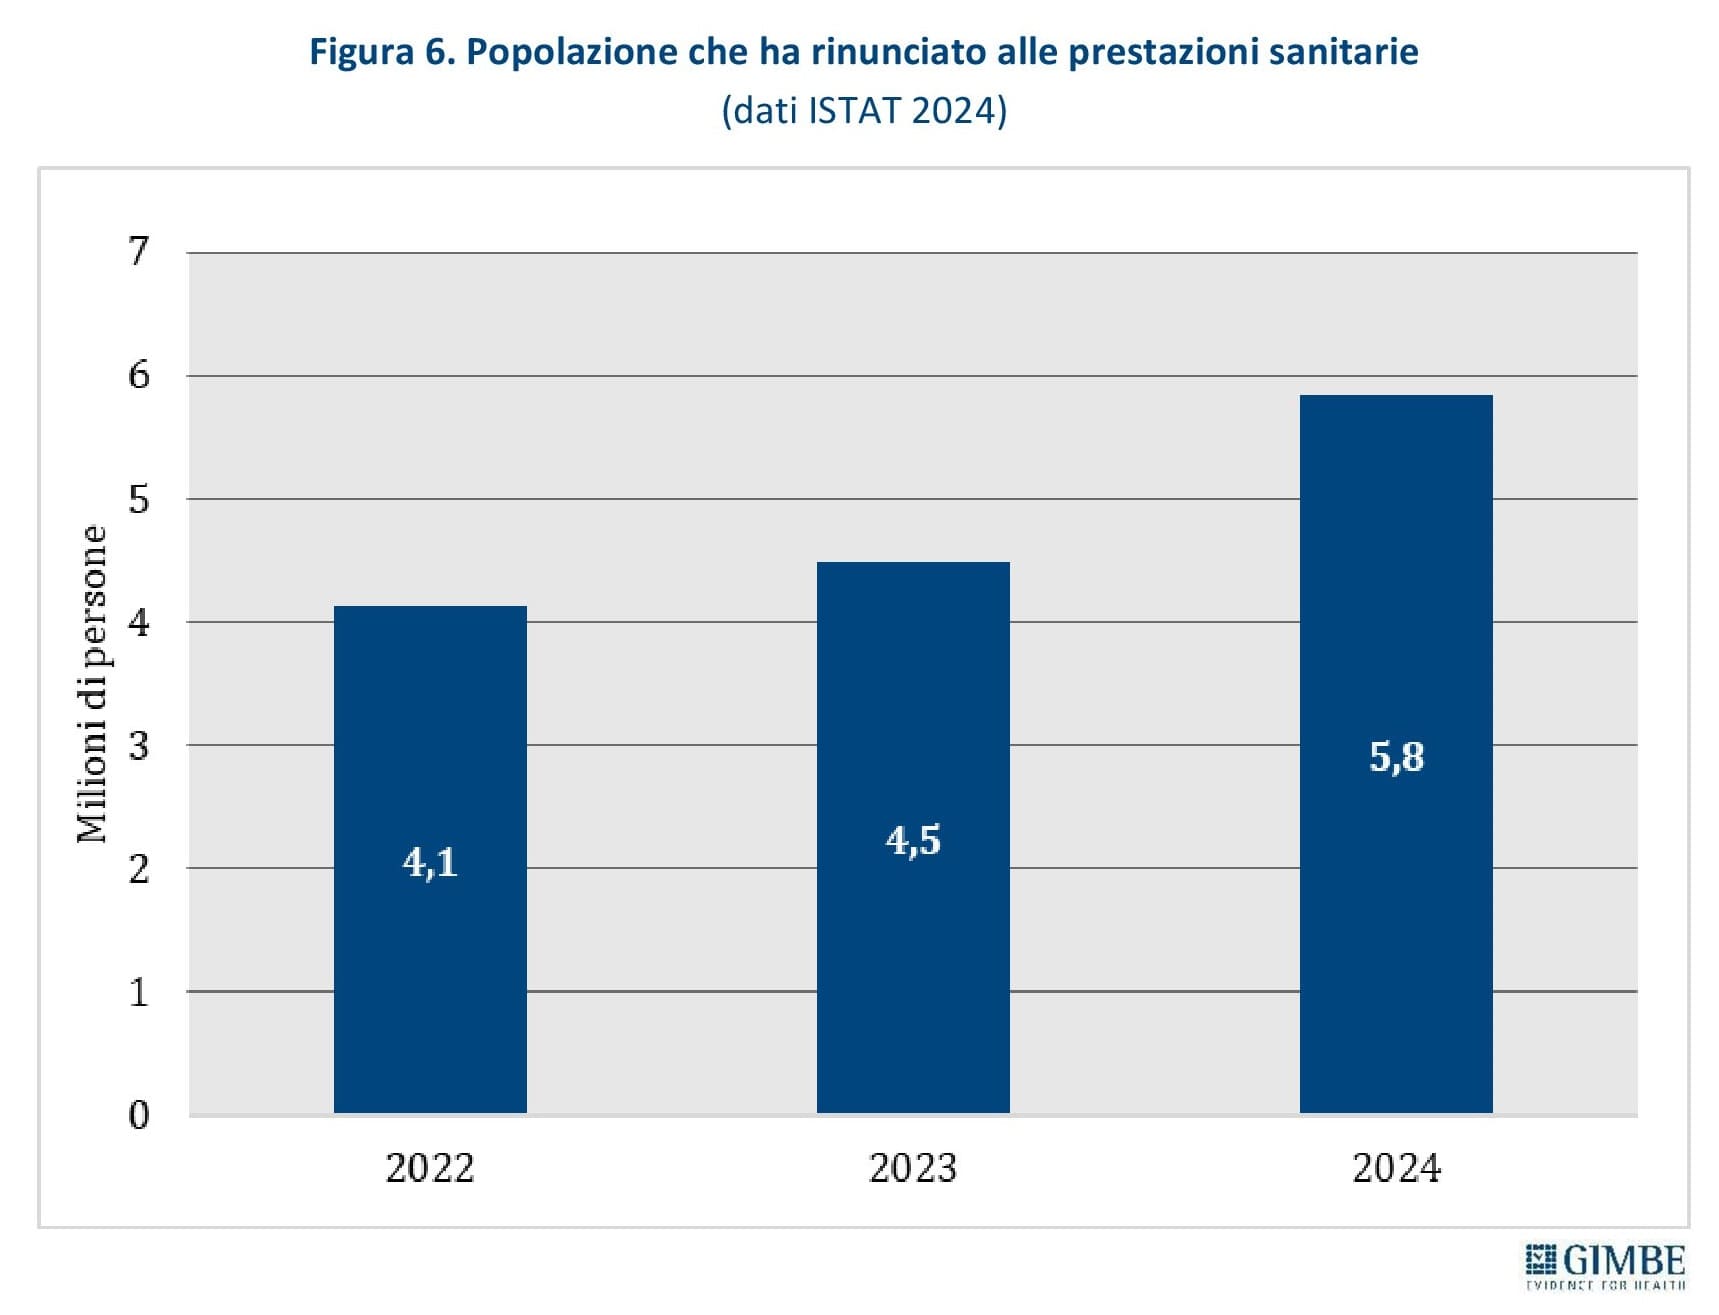
Accessibilità alle cure e protezione finanziaria: 5,8 milioni di persone rinunciano a visite ed esami. Nel 2024 oltre 5,8 milioni di persone, pari al 9,9% della popolazione, hanno dichiarato di aver rinunciato a una o più visite o esami, rispetto al 7,6% del 2023: circa 4 milioni hanno rinunciato per i lunghi tempi d’attesa e 3,1 milioni per motivi economici, potendo indicare entrambe le cause. «Quando tempi d’attesa, disponibilità economiche e luogo di residenza condizionano l’accesso alle prestazioni sanitarie – afferma Cartabellotta – è in gioco la tenuta del patto sociale. Una prestazione garantita sulla carta, ma inaccessibile nella realtà, lascia il cittadino da solo di fronte al proprio bisogno di salute».
La spesa out-of-pocket non è un indicatore affidabile delle mancate tutele pubbliche. Da un lato, non intercetta le prestazioni a cui le persone rinunciano per indisponibilità economica; dall’altro, include spese per prestazioni extra-LEA e per beni e servizi a basso valore. «In questo contesto – sottolinea Cartabellotta – il SSN deve garantire cure accessibili e proteggere le famiglie dalle conseguenze economiche della malattia. Le rinunce a visite ed esami restano fuori dal conto della spesa, ma alimentano bisogni di salute insoddisfatti: è un “debito sanitario” che genera “interessi” di salute, economici e sociali».
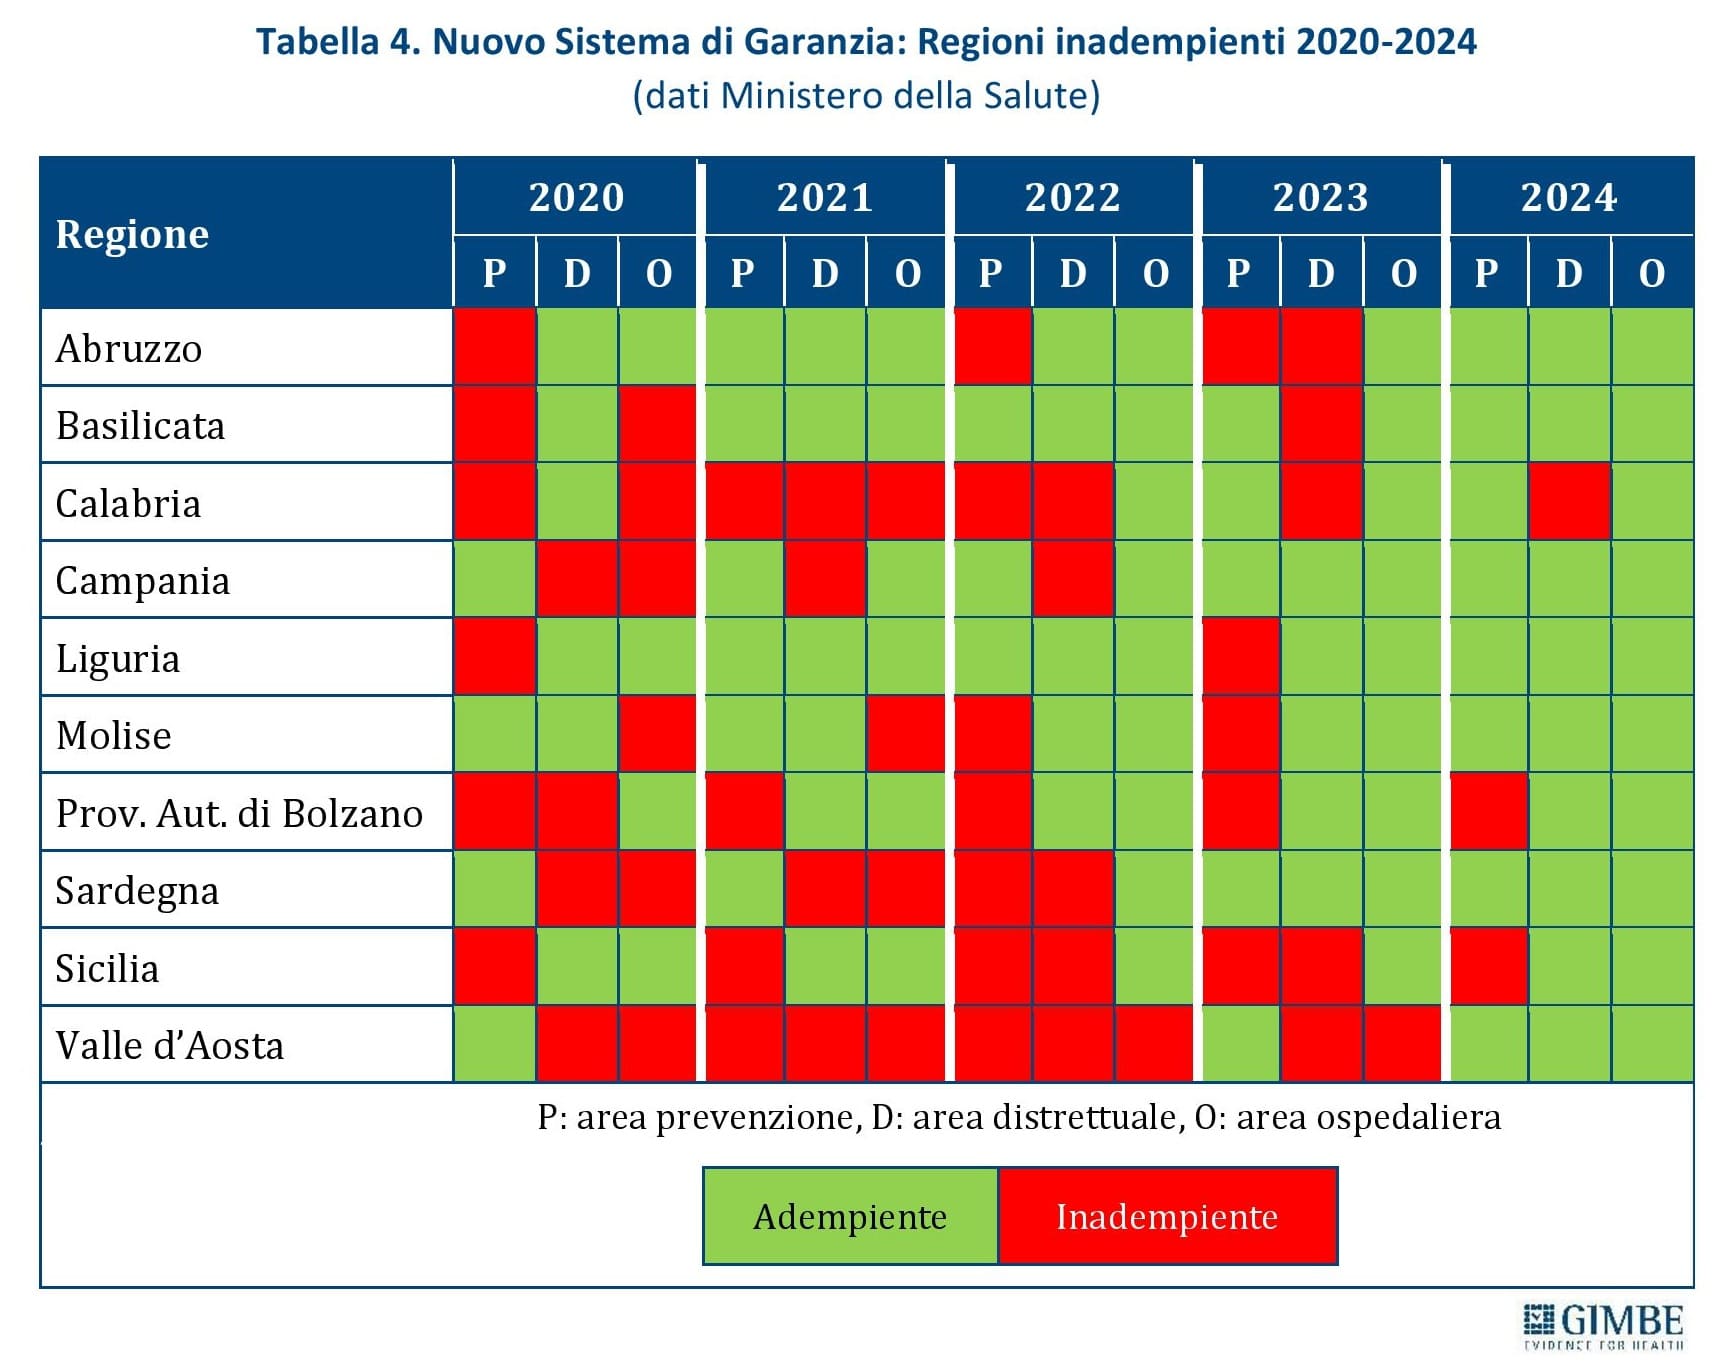
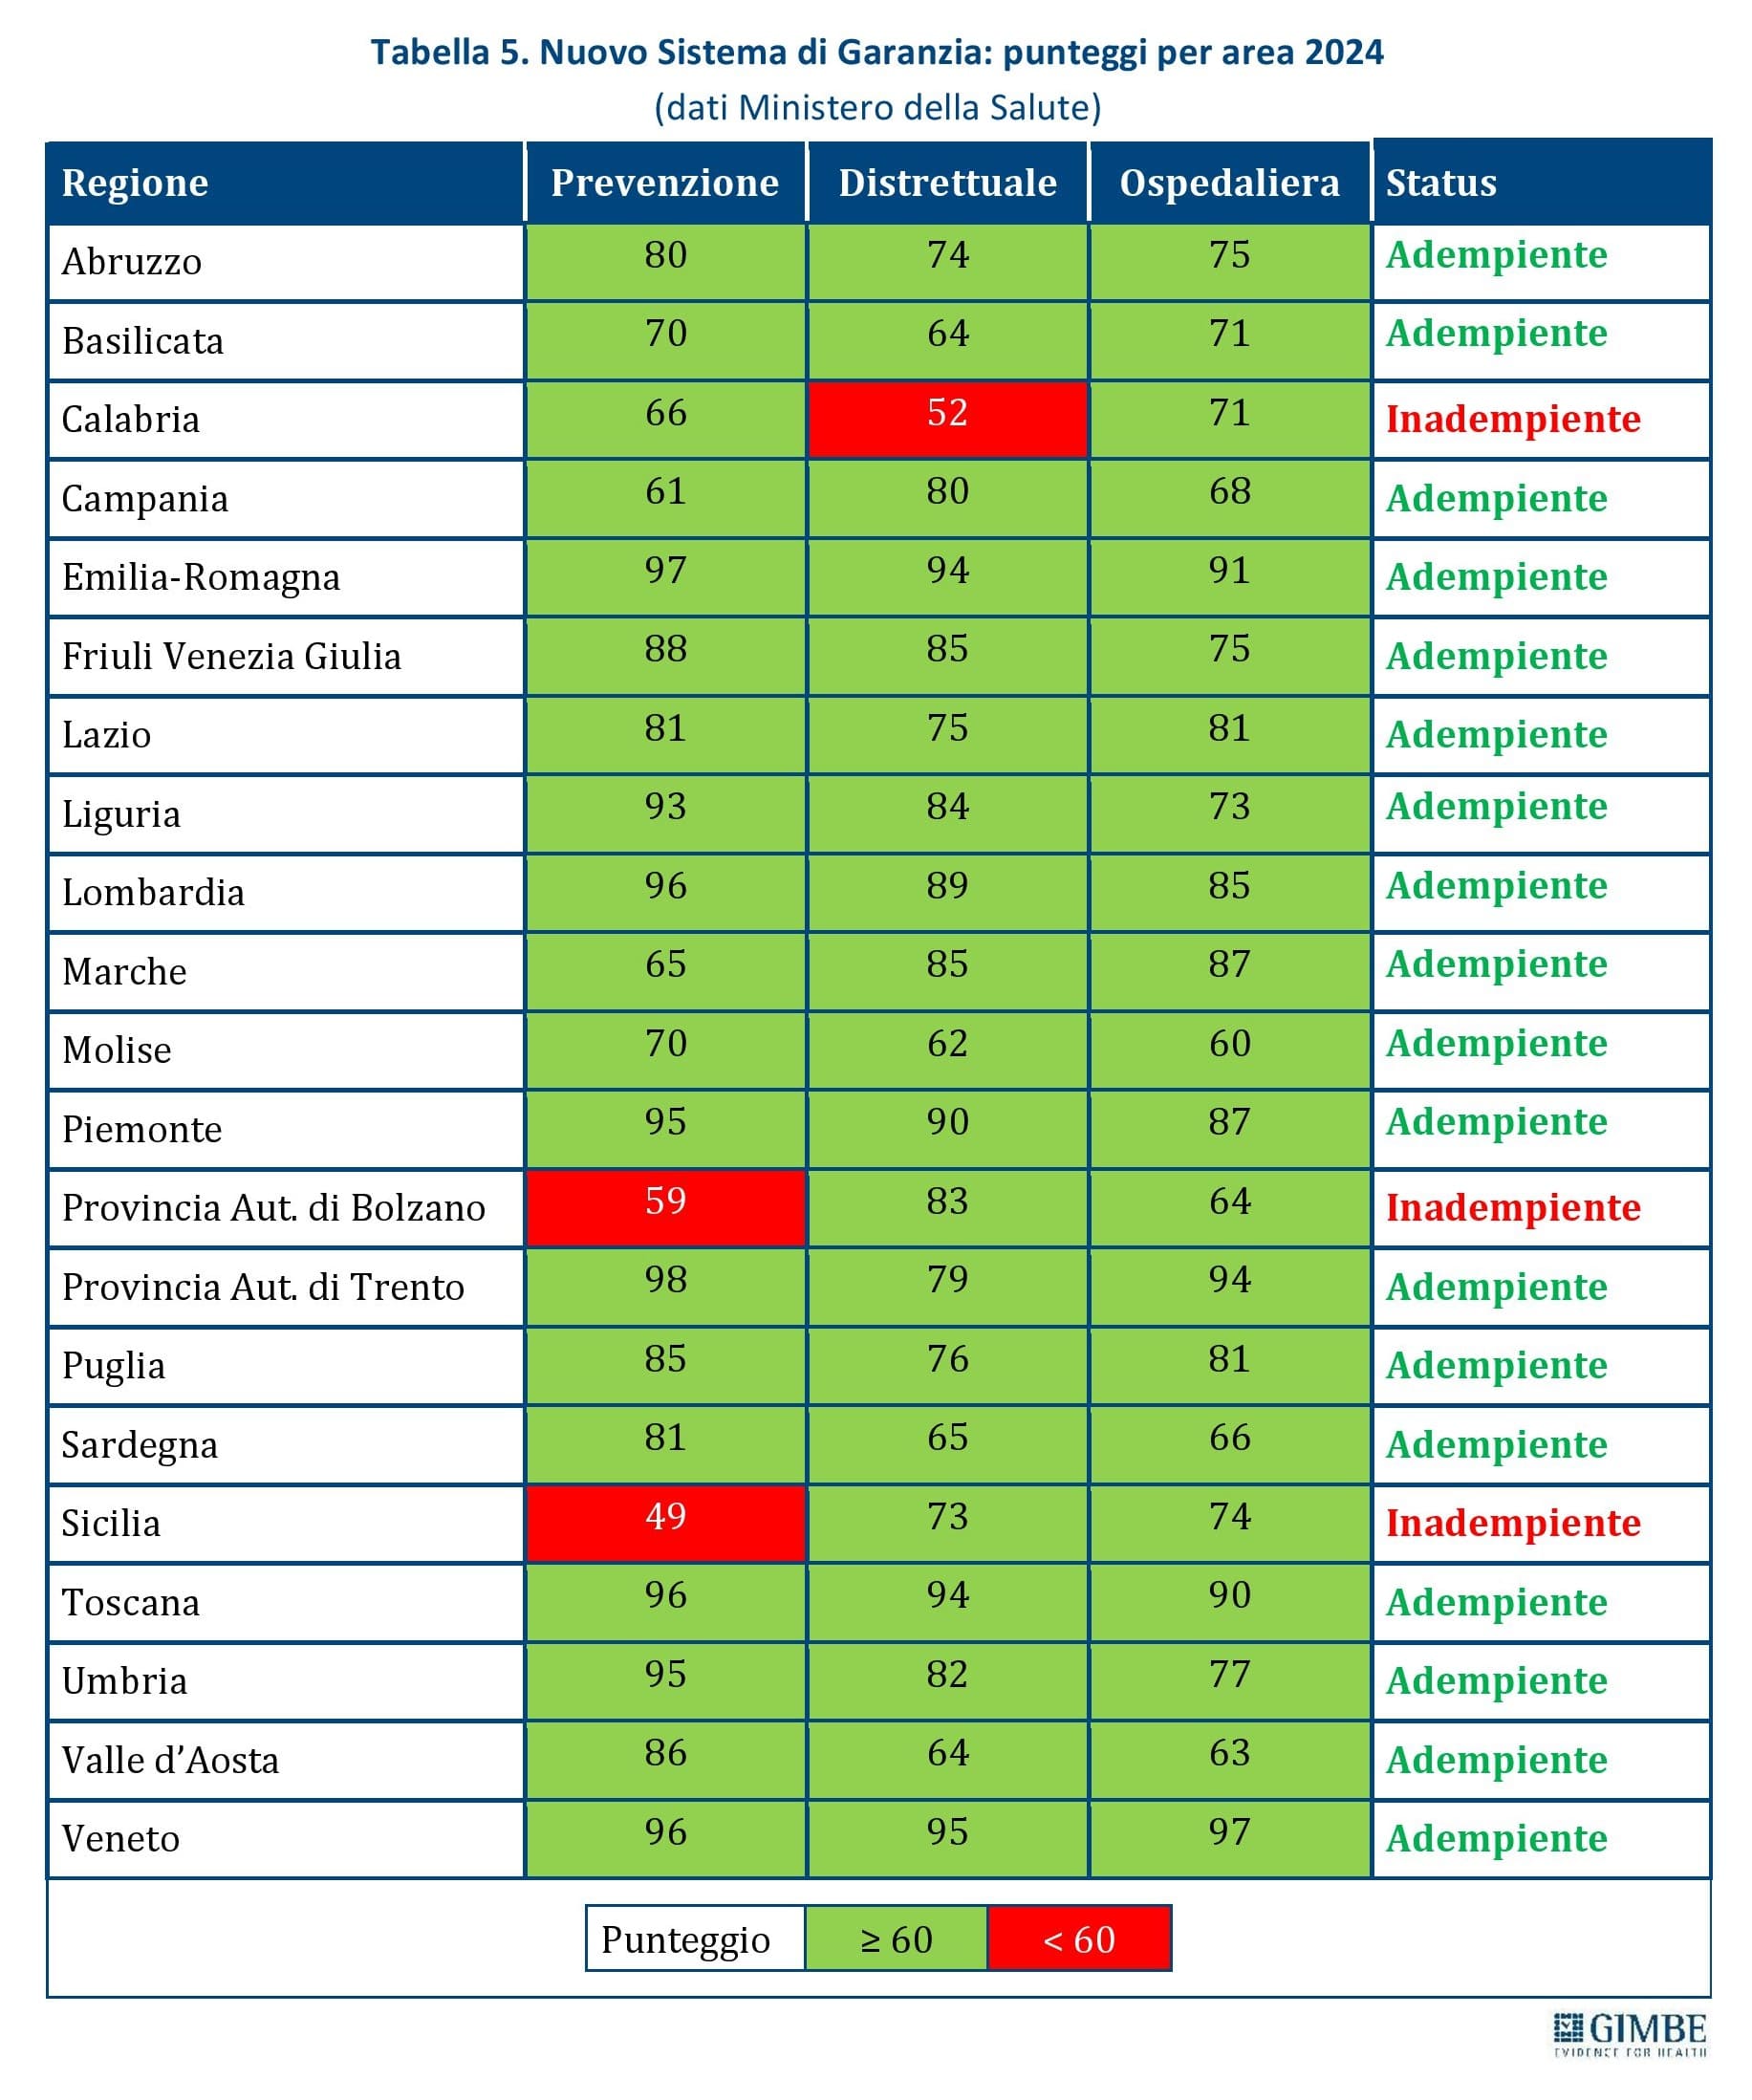
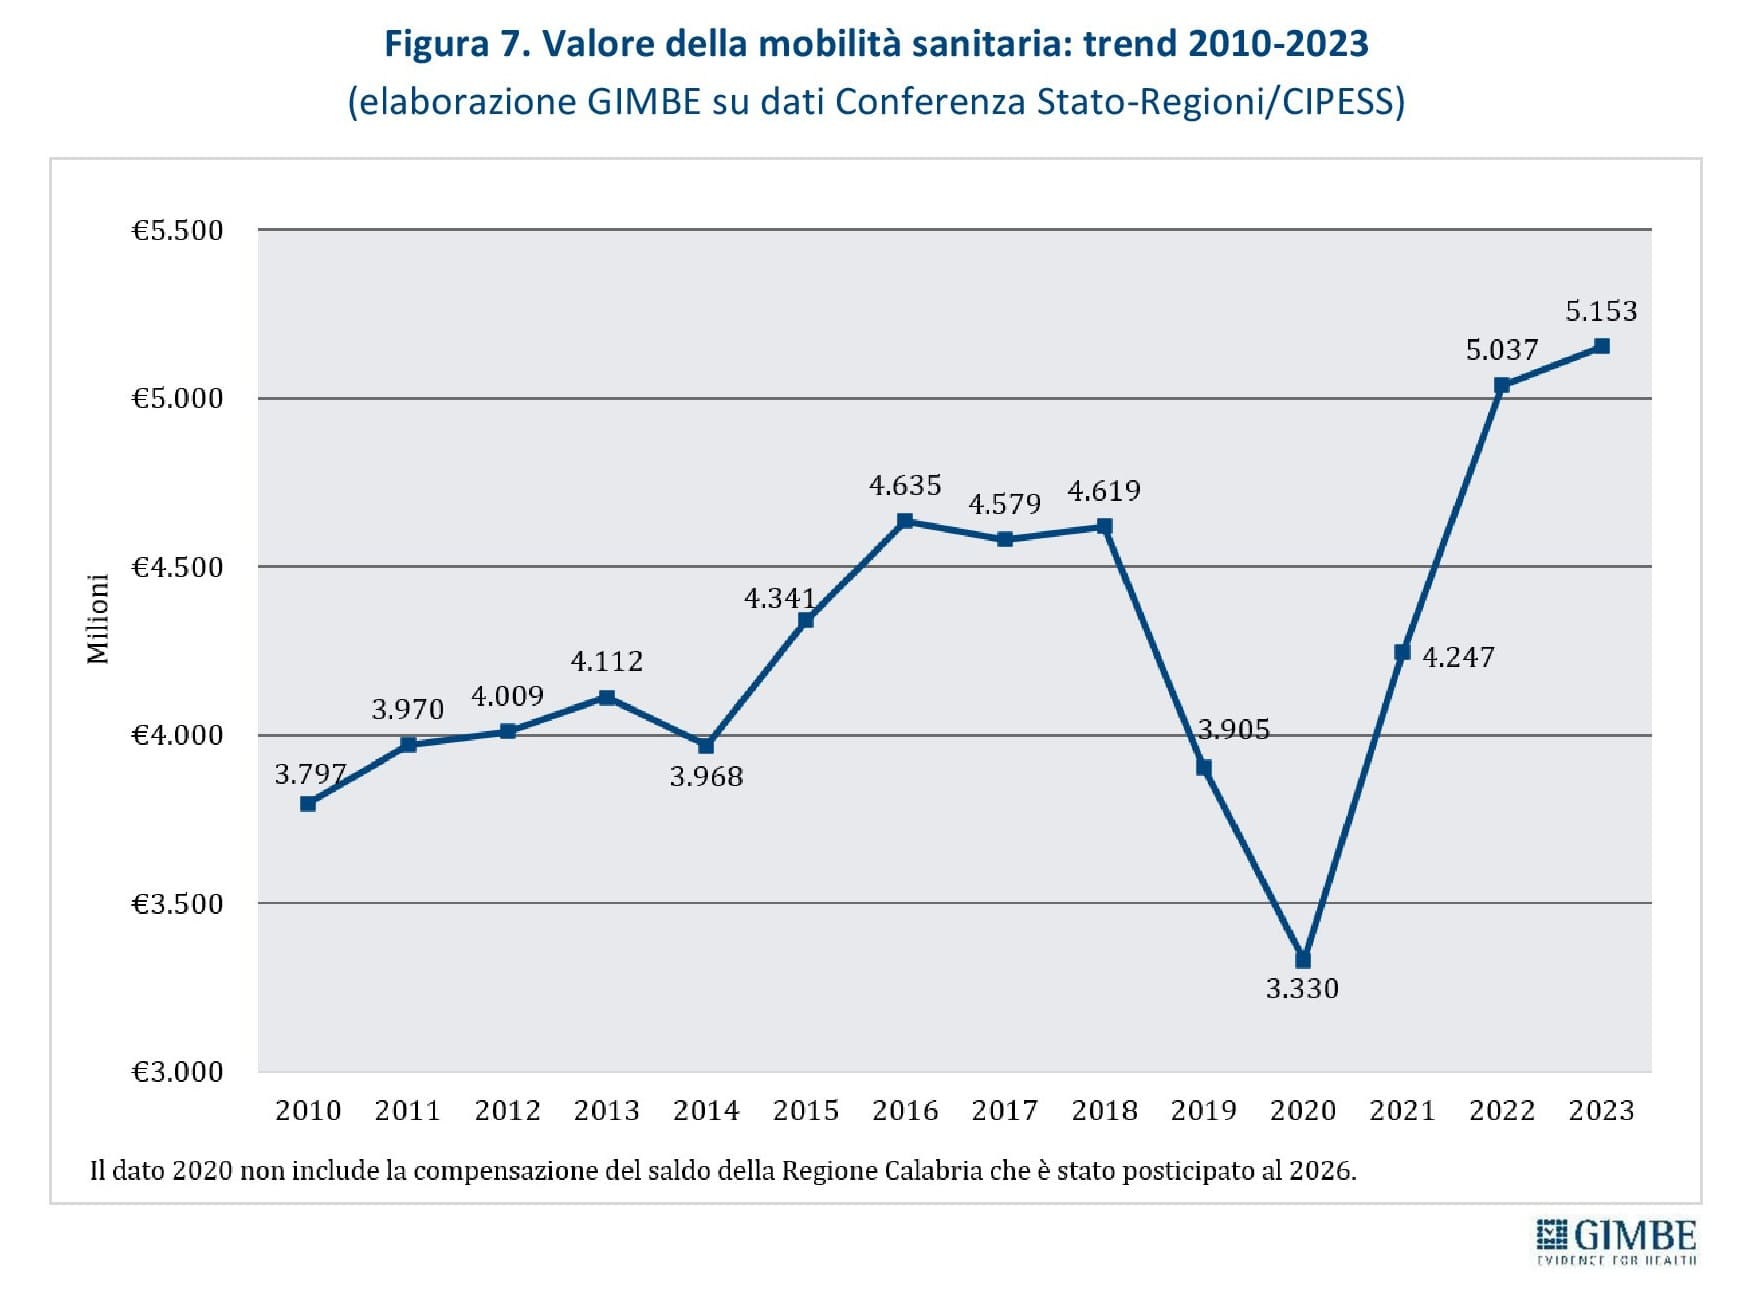
LEA: più Regioni “promosse”, ma i divari restano. Nel 2024 18 Regioni e Province autonome su 21 risultano adempienti ai LEA, contro le 13 del 2023 (tabella 4). Tuttavia, 6 delle 18 Regioni “promosse” presentano almeno una macro-area con un punteggio compreso tra 60 e 69 (tabella 5) e, nello stesso anno, aumenta la quota di popolazione che rinuncia a visite o esami (figura 6). «La pagella ministeriale migliora – sottolinea Cartabellotta – ma non misura l’effettiva esigibilità dei LEA. Una Regione può così risultare formalmente adempiente, mentre una parte dei cittadini incontra difficoltà nell’accesso alle cure. Per questo bisogna misurare anche chi resta fuori, riceve risposte tardive o incomplete oppure rinuncia alle prestazioni». Le diseguaglianze territoriali sono confermate anche dalla mobilità sanitaria interregionale, che nel 2023 ha raggiunto € 5,15 miliardi, il valore più elevato dal 2010 (figura 7). «Finalmente – commenta Cartabellotta – dal 30 ottobre 2026 saranno in vigore i LEA aggiornati, dopo un’attesa di quasi 10 anni. Tuttavia, inserire una nuova prestazione nei LEA non equivale a renderla accessibile a tutti: bisogna garantire che le Regioni siano effettivamente in grado di erogarla in modo tempestivo e uniforme».
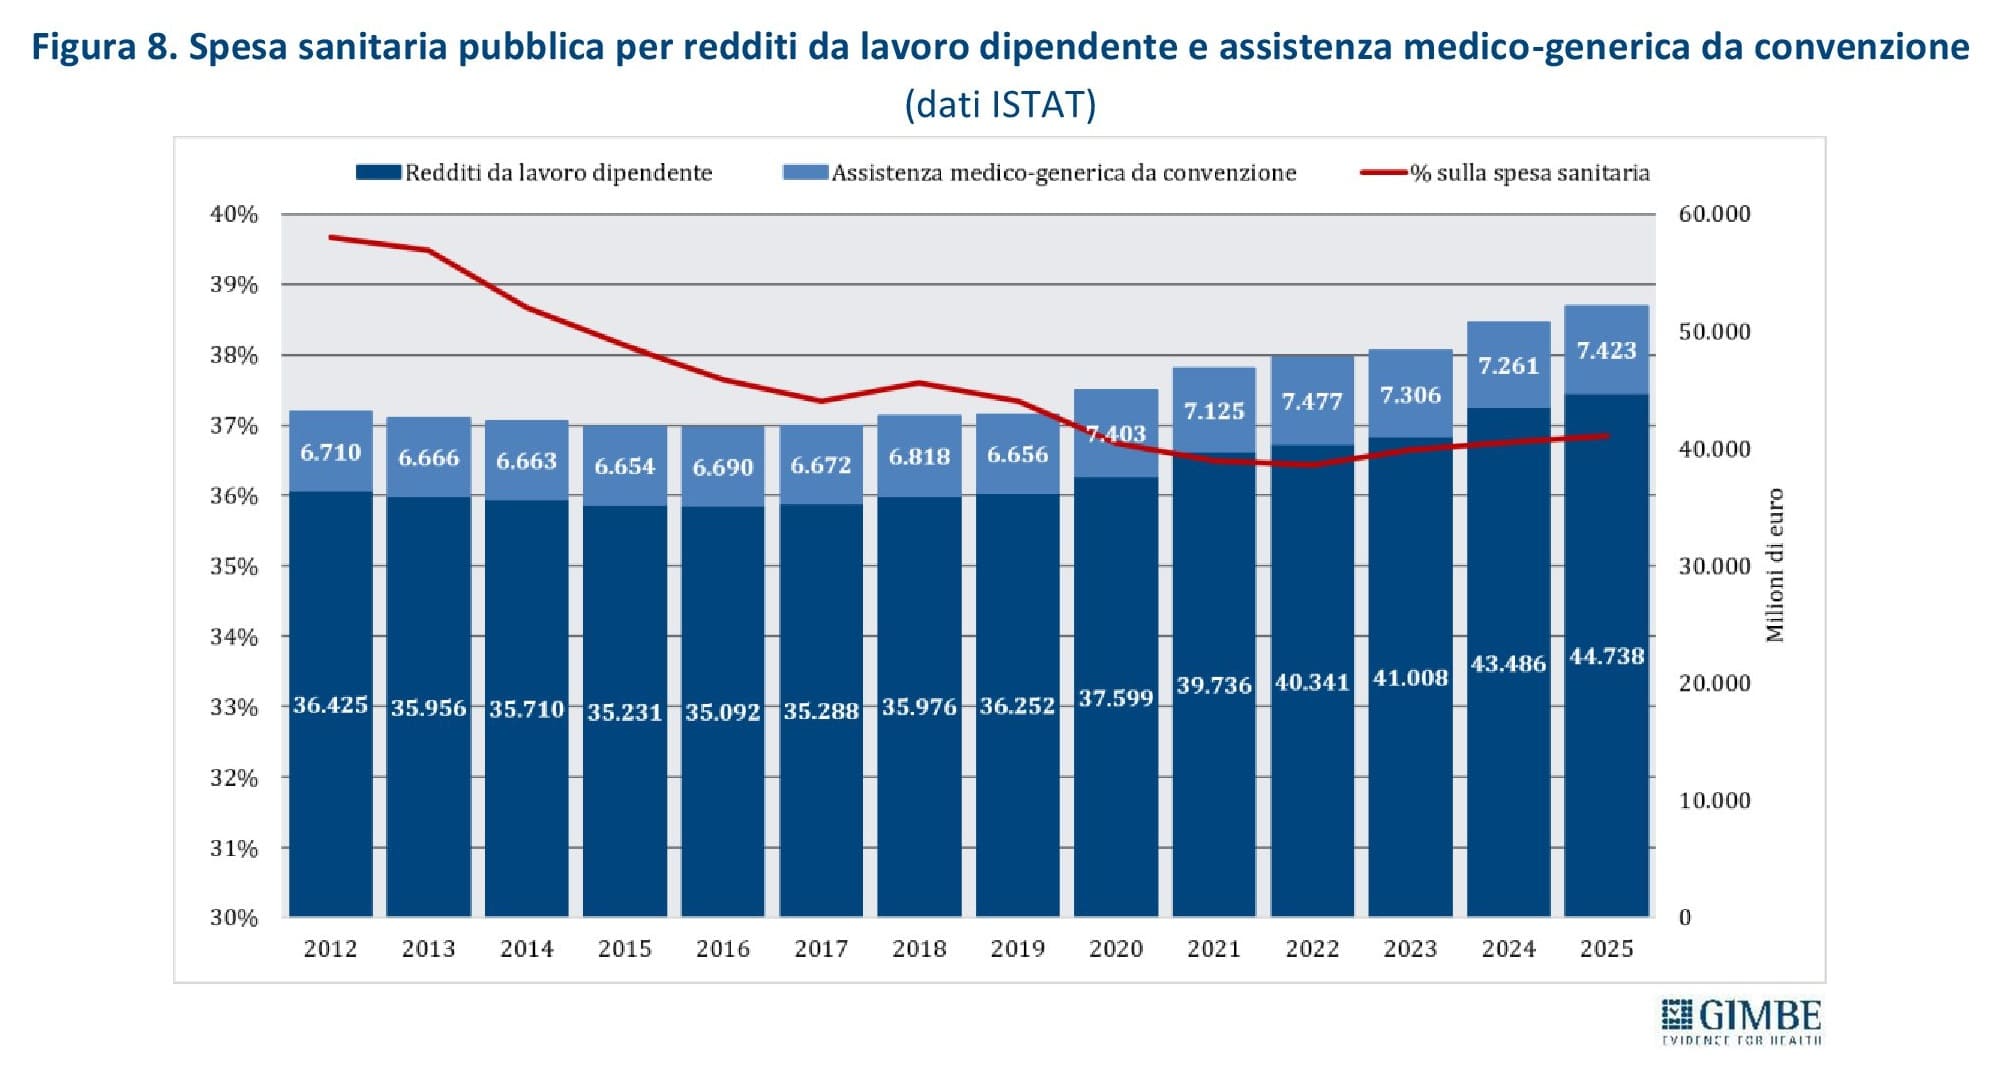
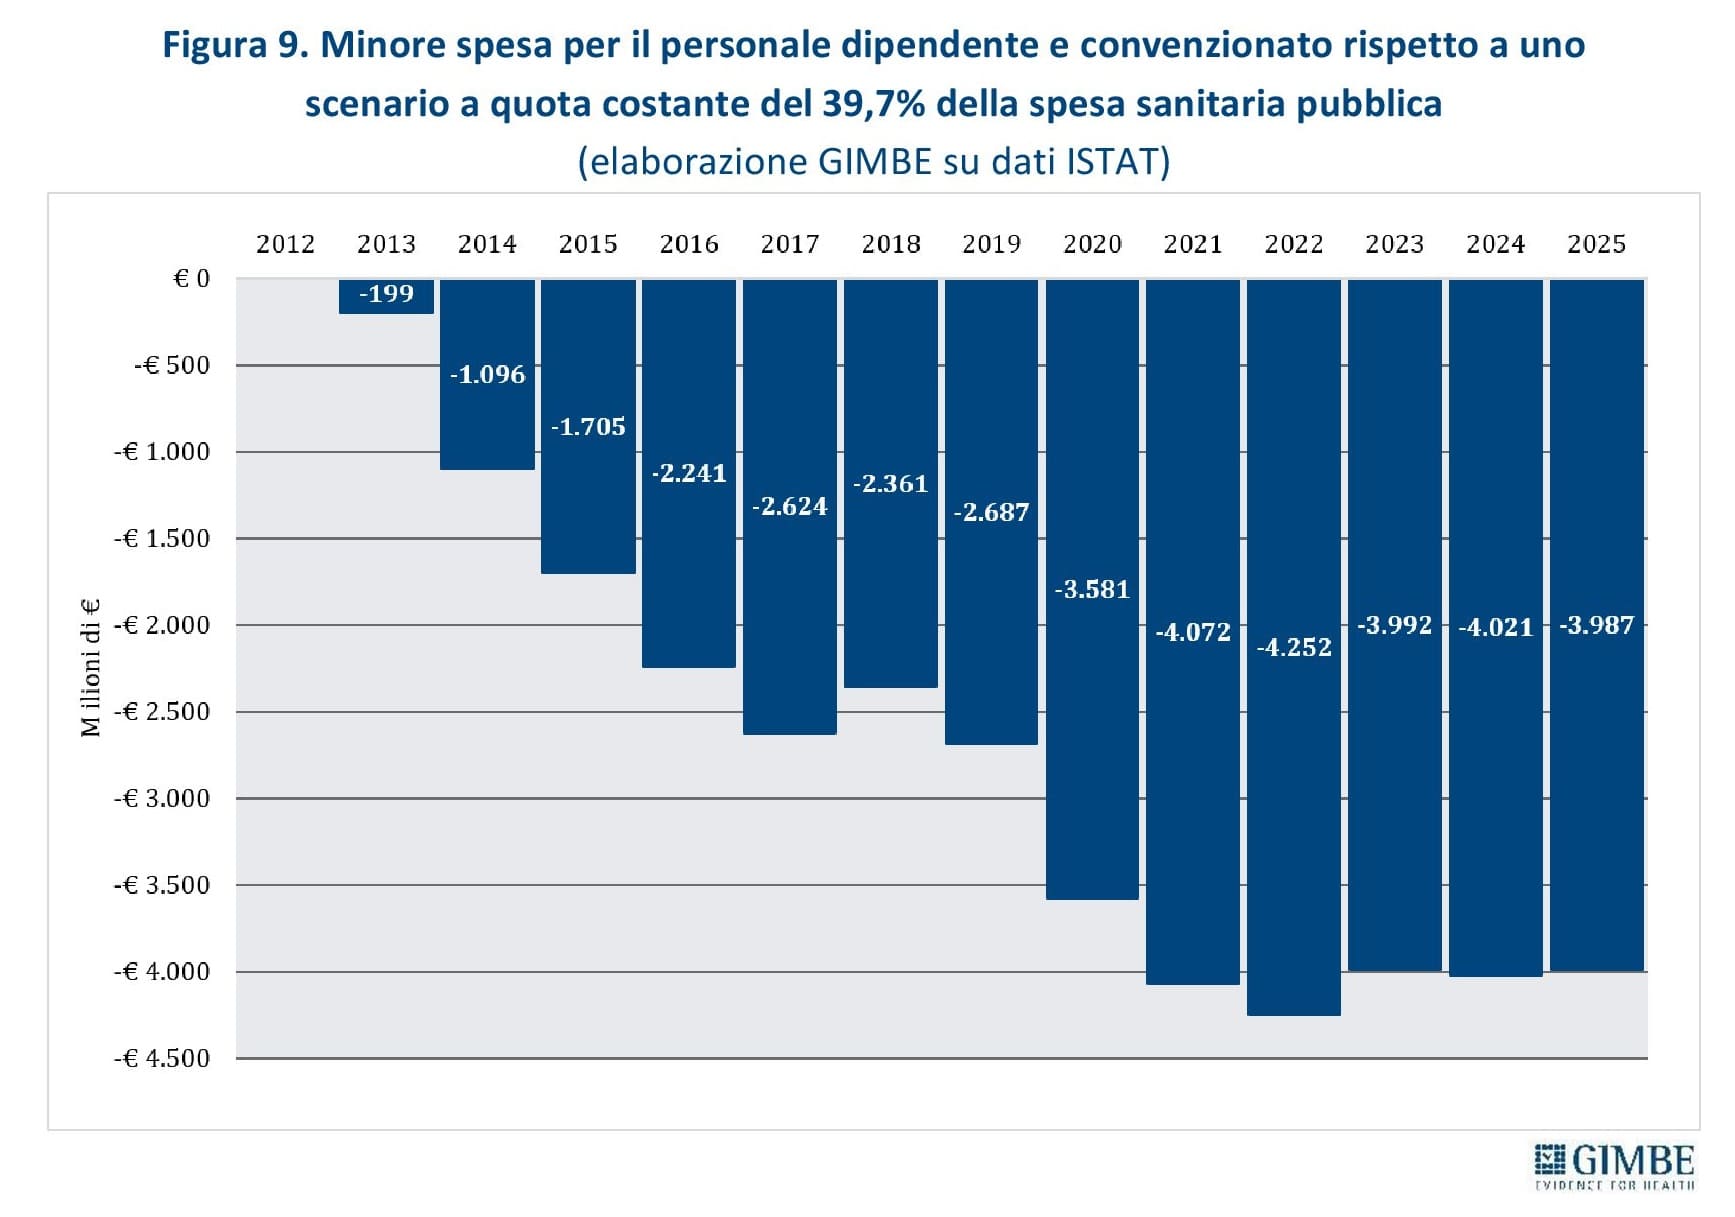
Spesa per il personale sanitario: in 13 anni € 36,8 miliardi in meno rispetto al 2012. Nel 2025 la spesa per il personale dipendente e convenzionato ammonta a € 52,2 miliardi, ma la sua incidenza sulla spesa sanitaria pubblica è scesa dal 39,7% del 2012 al 36,9% (figura 8). Se questa quota negli anni fosse rimasta invariata, nel periodo 2012-2025 sarebbero stati destinati al personale € 36,8 miliardi in più, di cui € 23,9 miliardi nel periodo 2020-2025 (figura 9). Non si tratta di un taglio nominale, ma della differenza cumulativa rispetto a uno scenario ipotetico. «Il capitale umano è indispensabile per trasformare le risorse in assistenza – spiega Cartabellotta – ma il SSN ha perso attrattività: i professionisti non si trattengono con gli appelli. Servono retribuzioni competitive, condizioni di lavoro compatibili con la vita privata e prospettive di carriera».
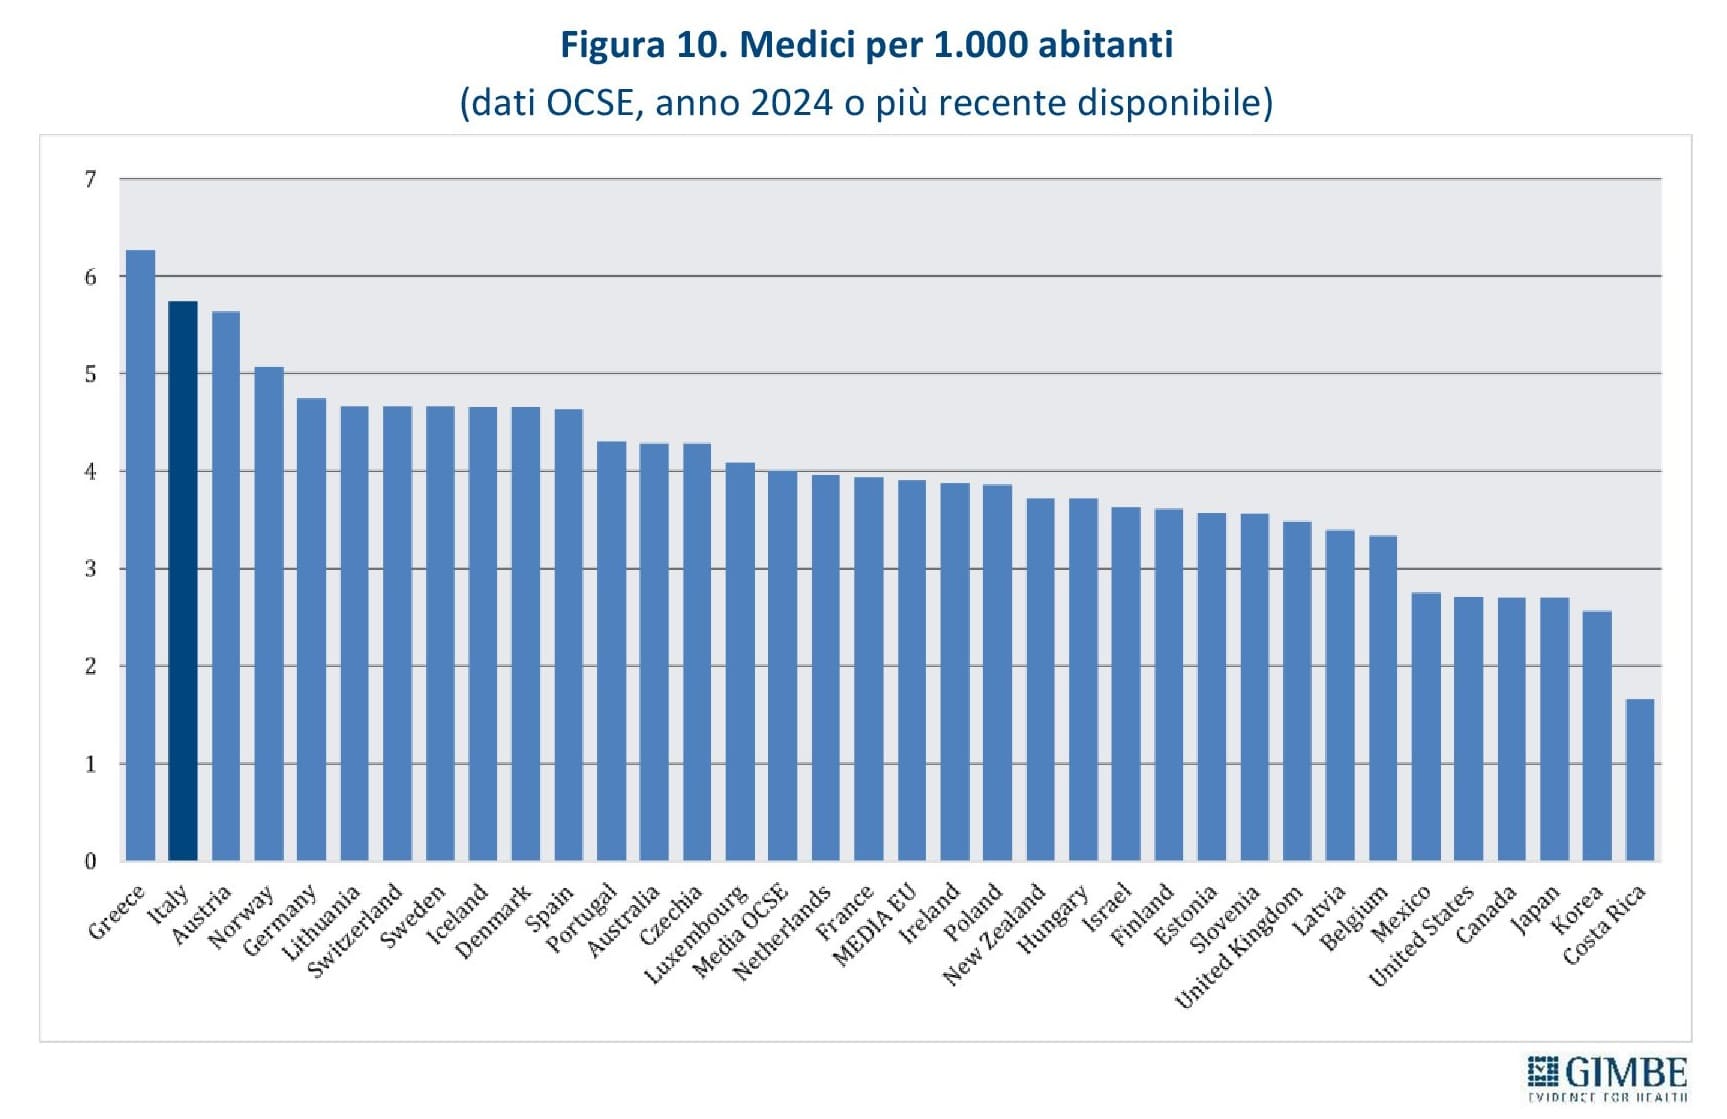
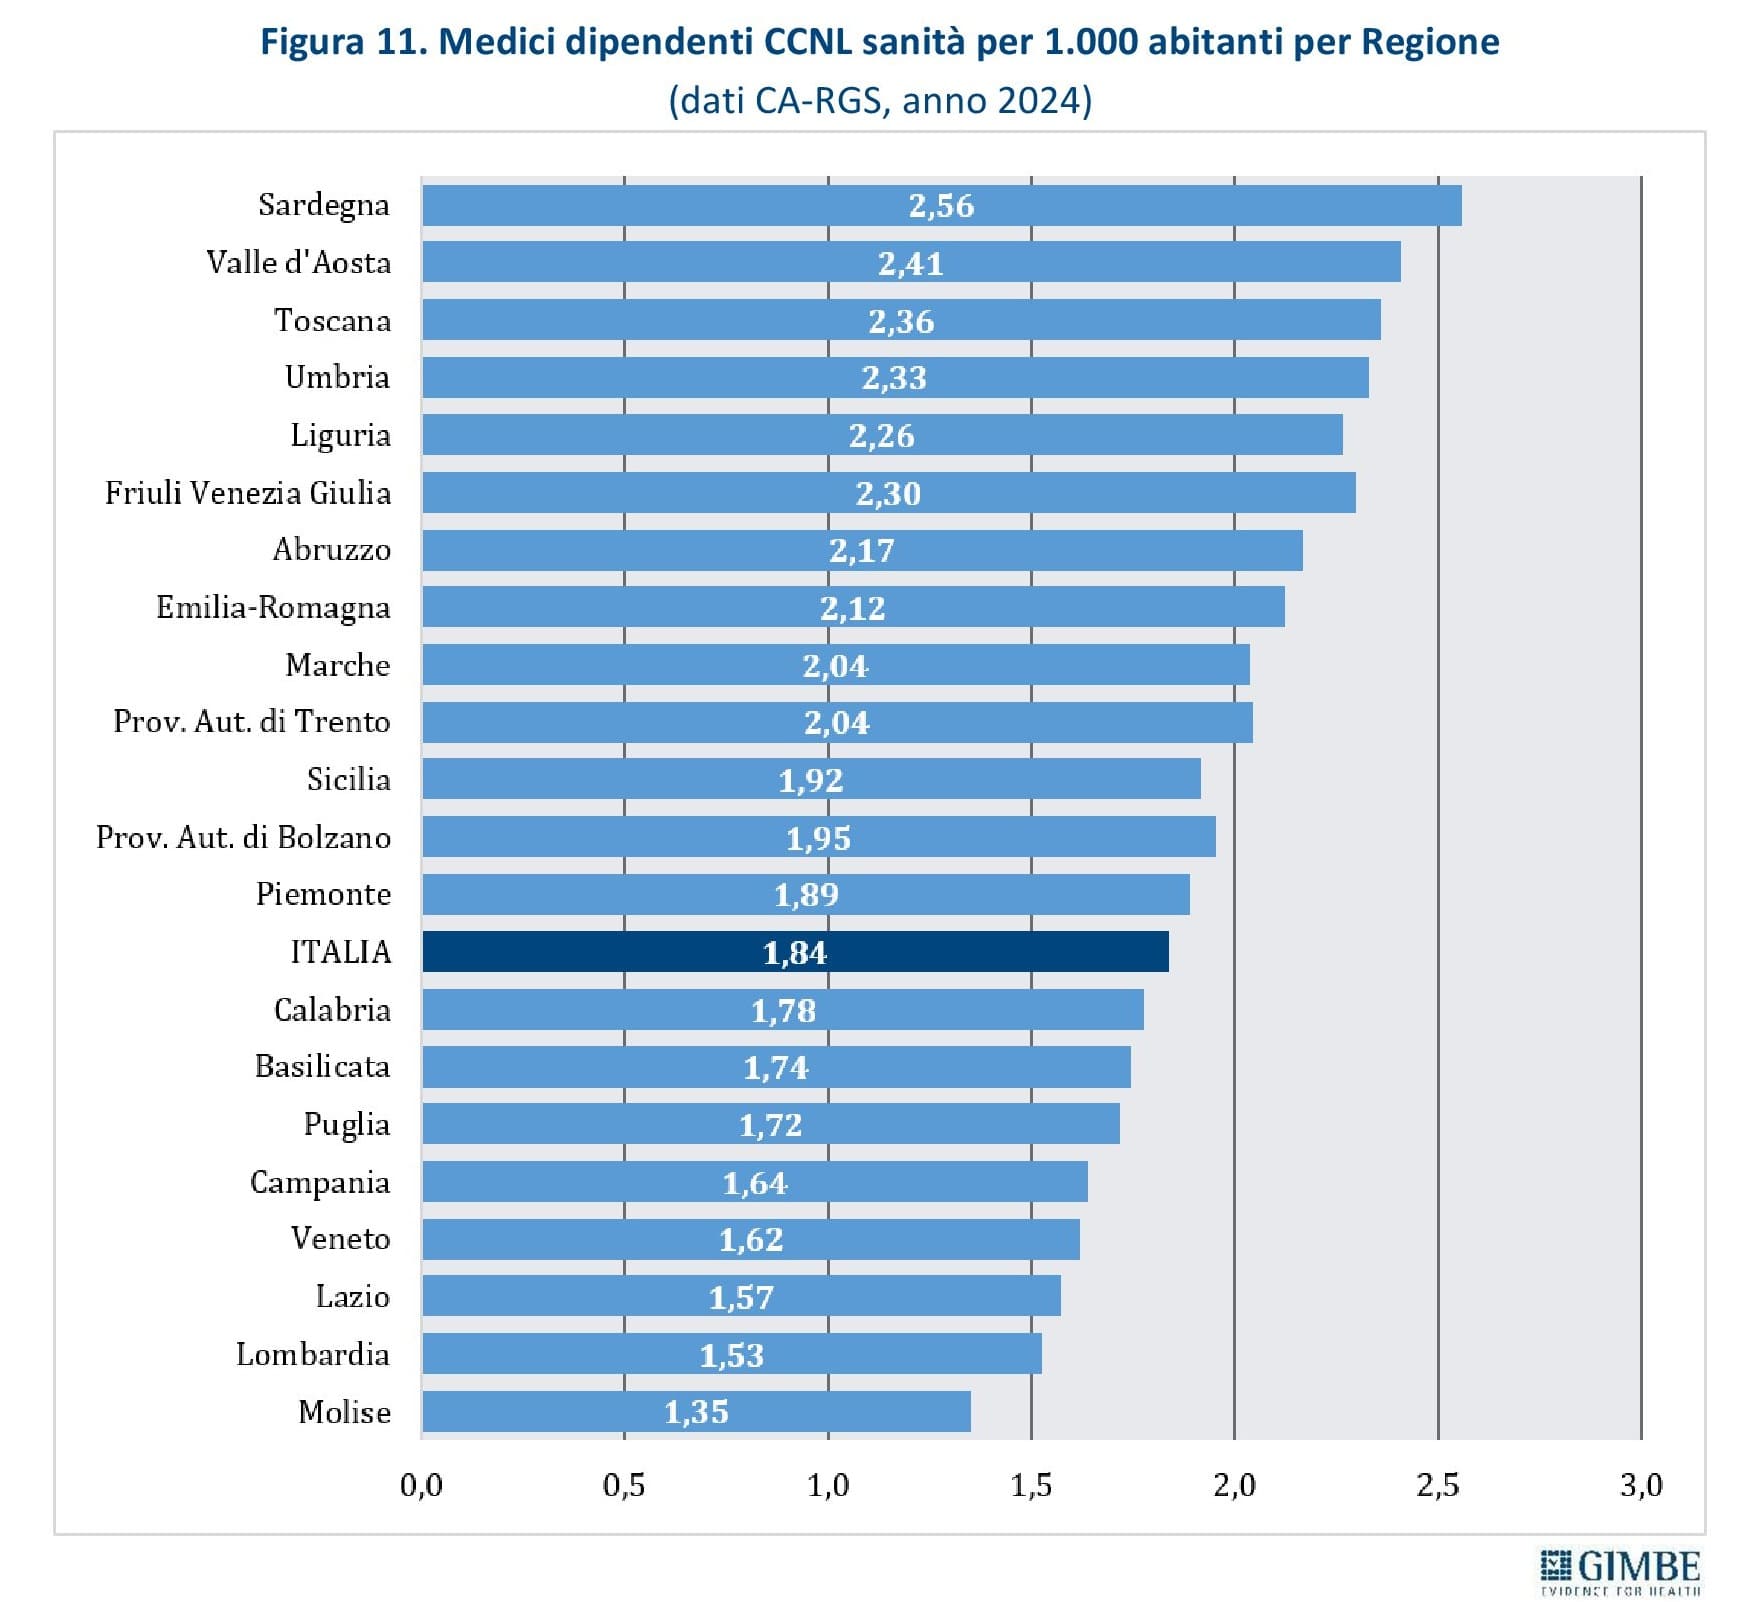
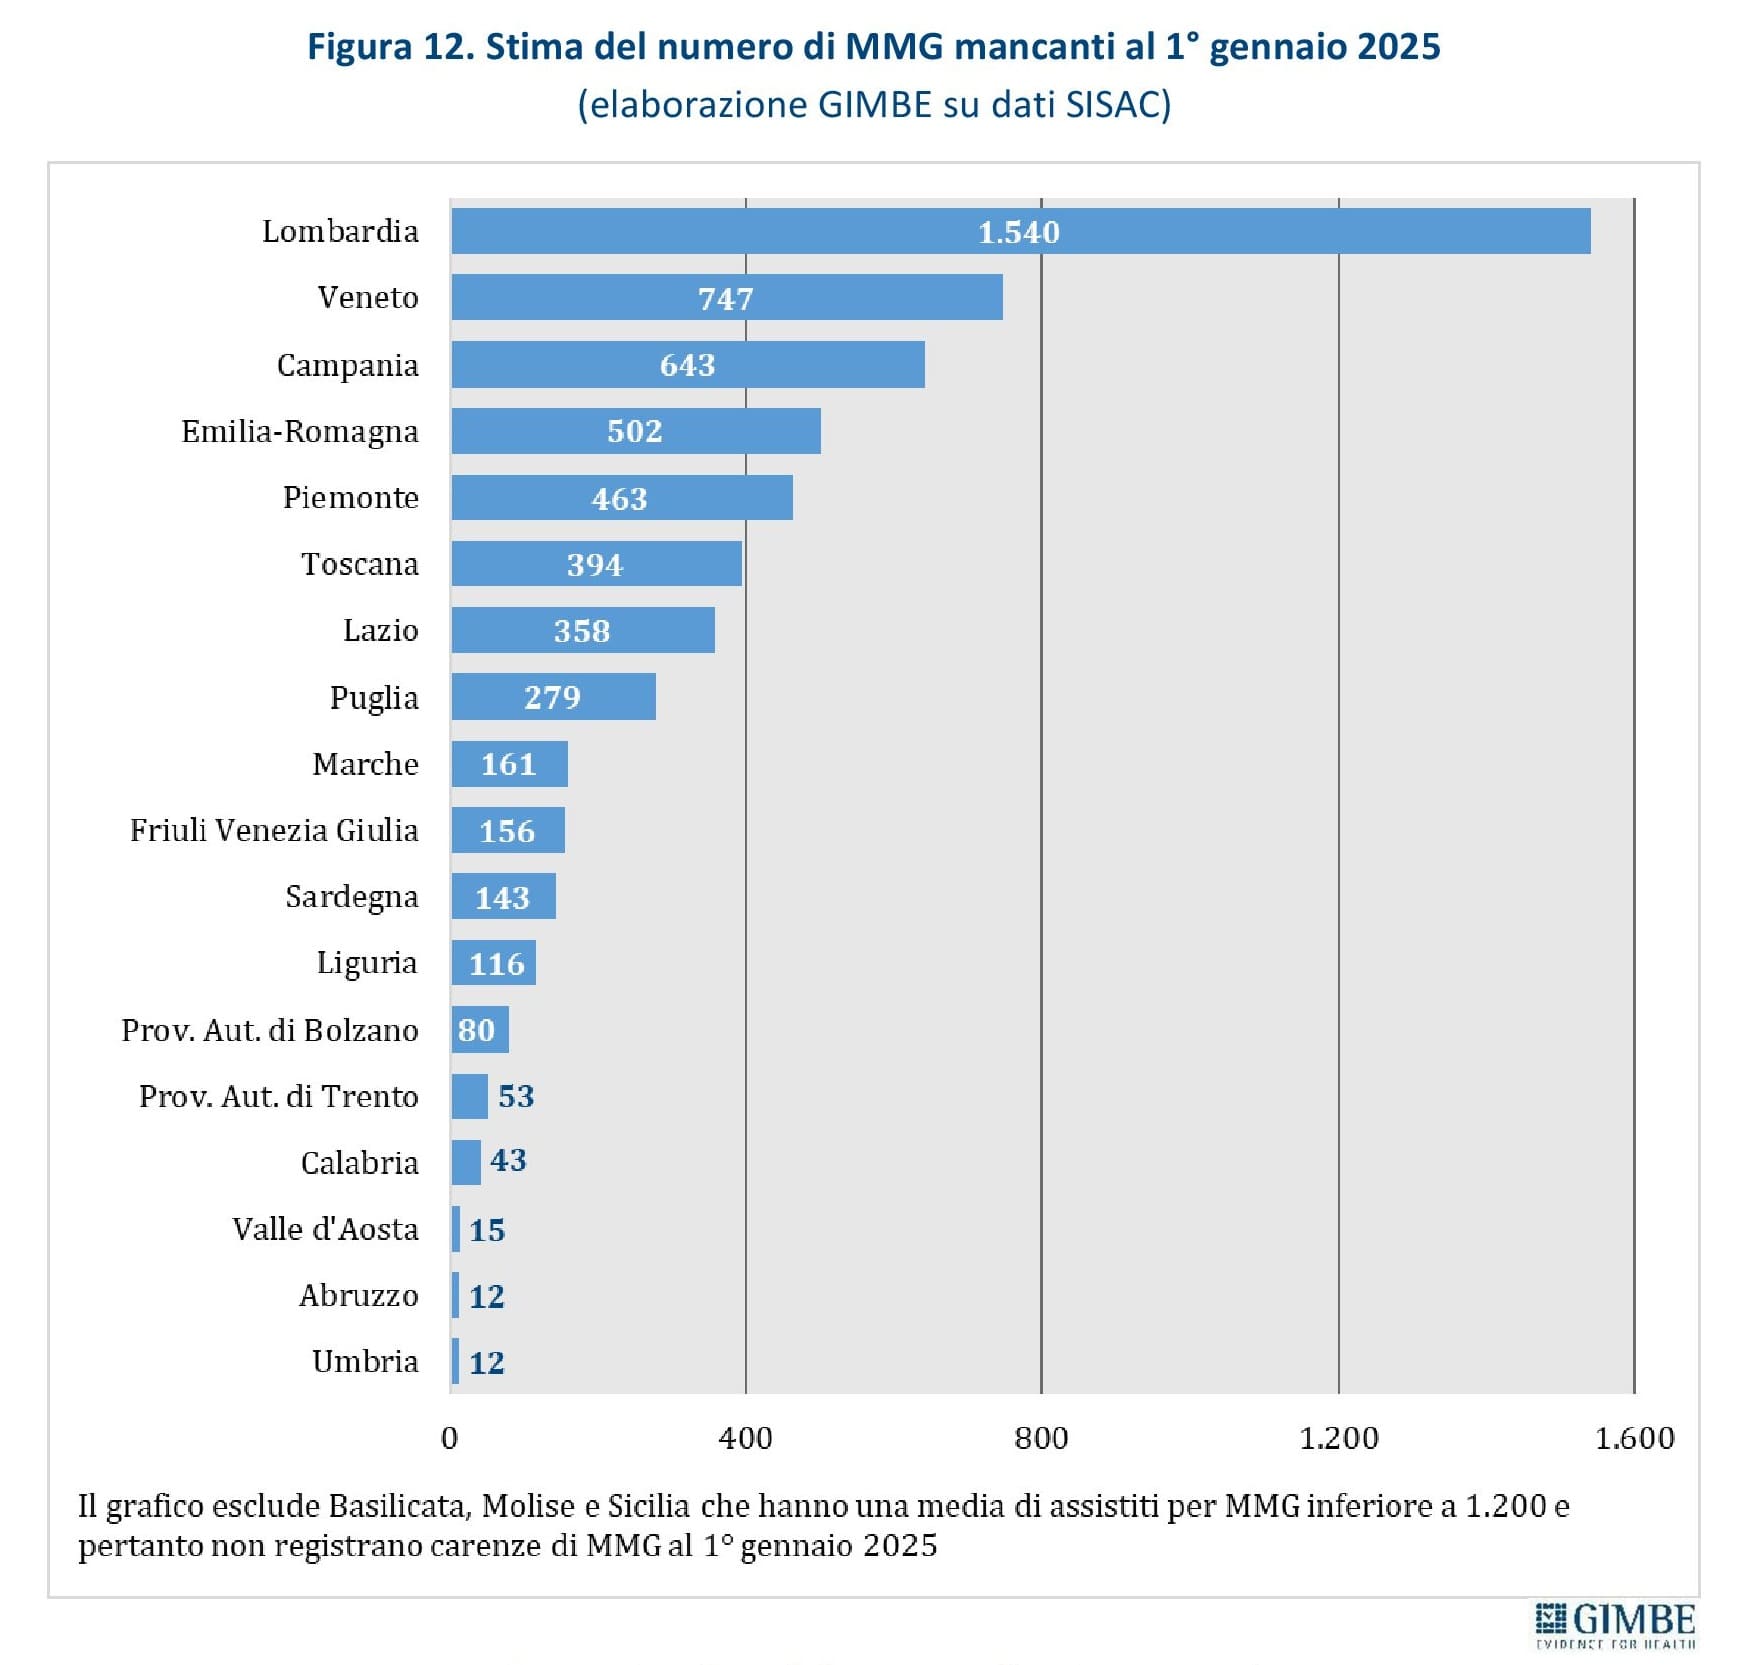
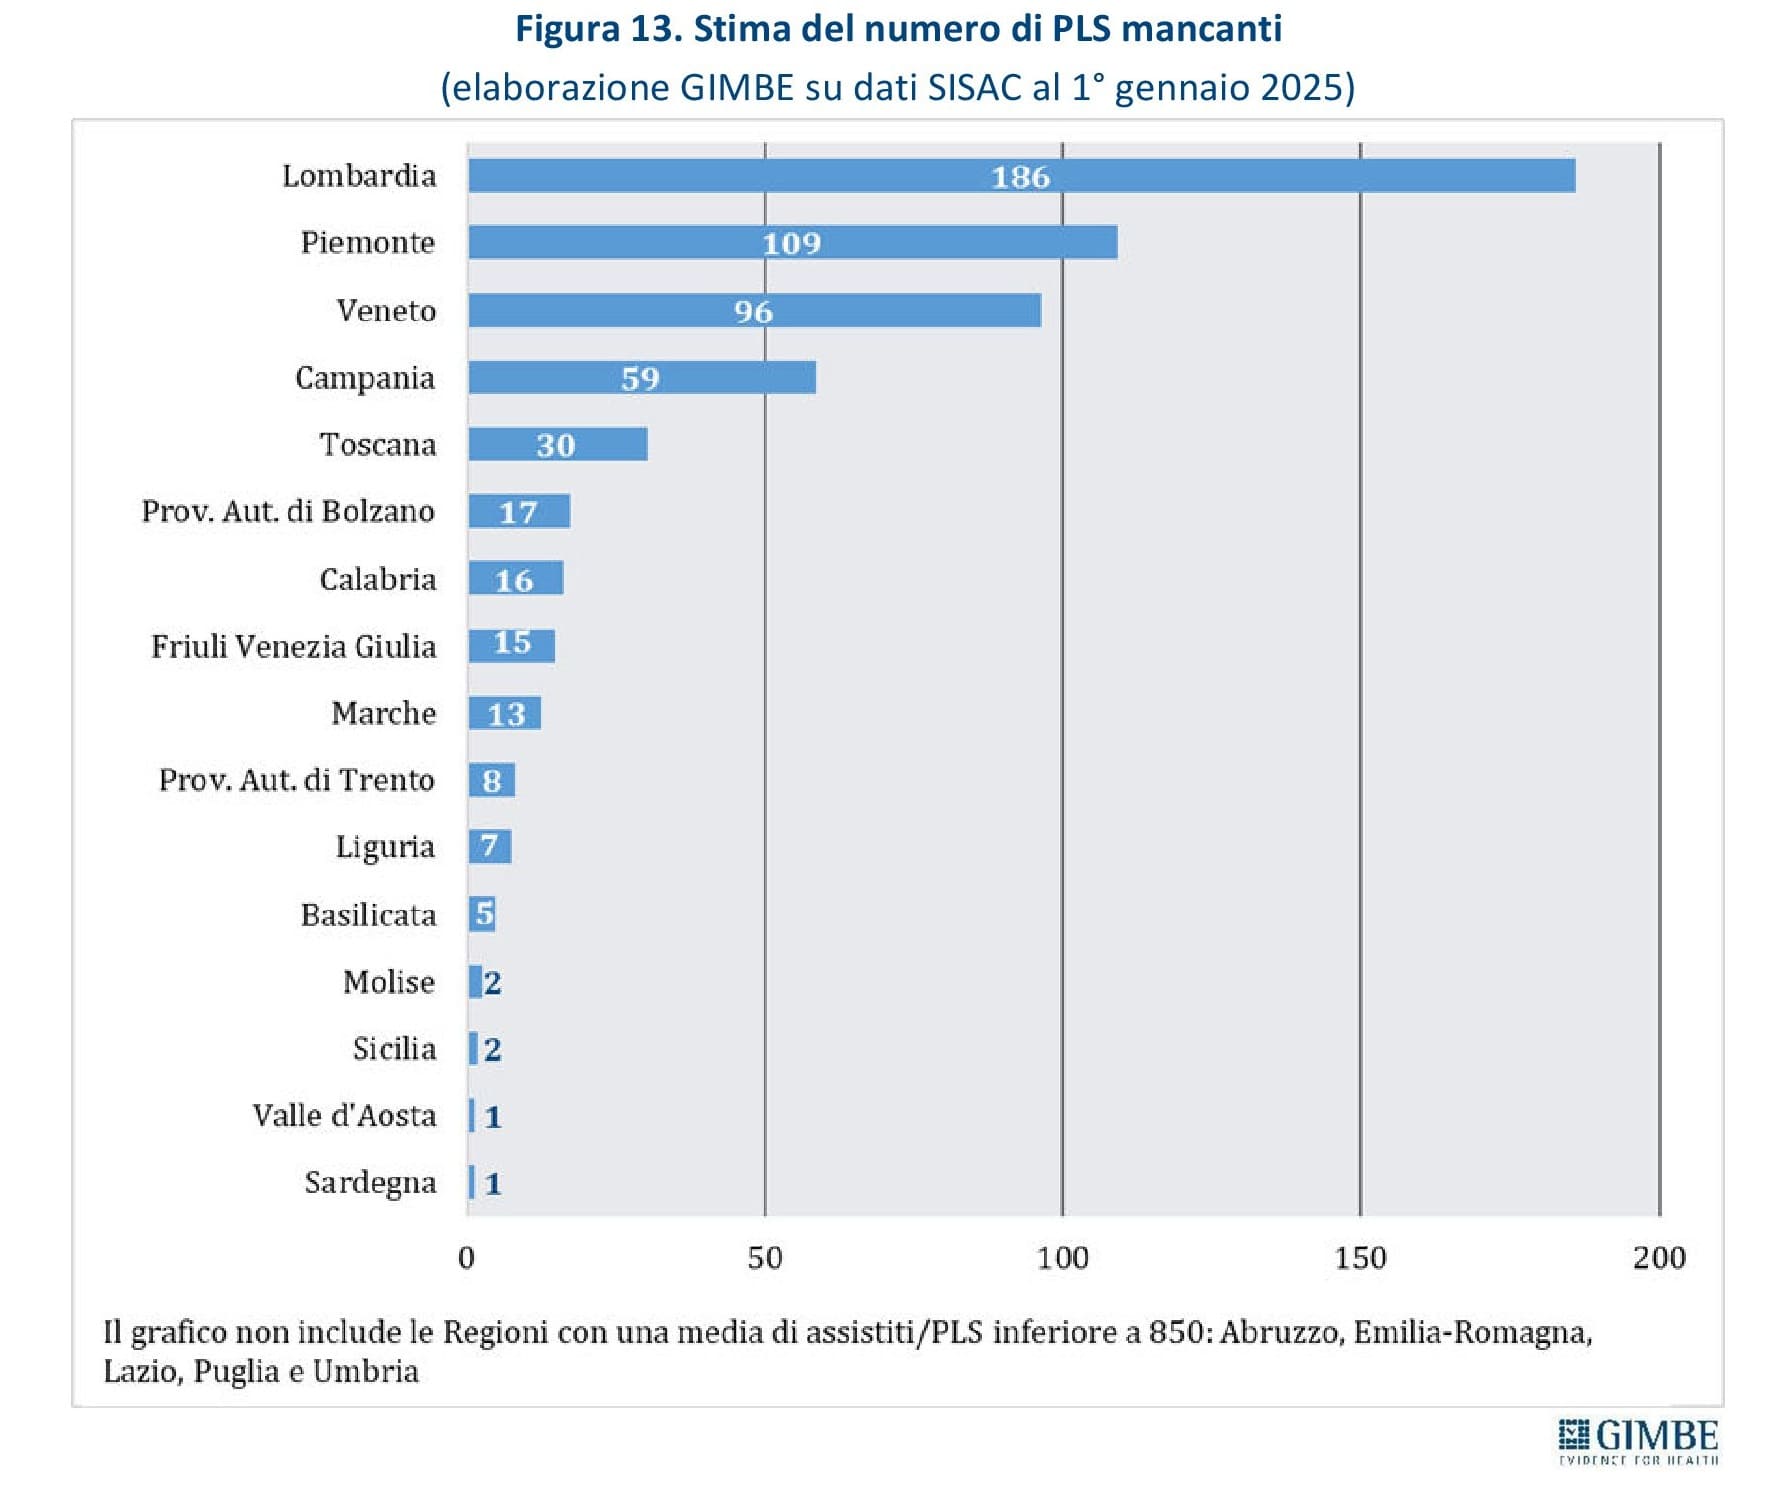
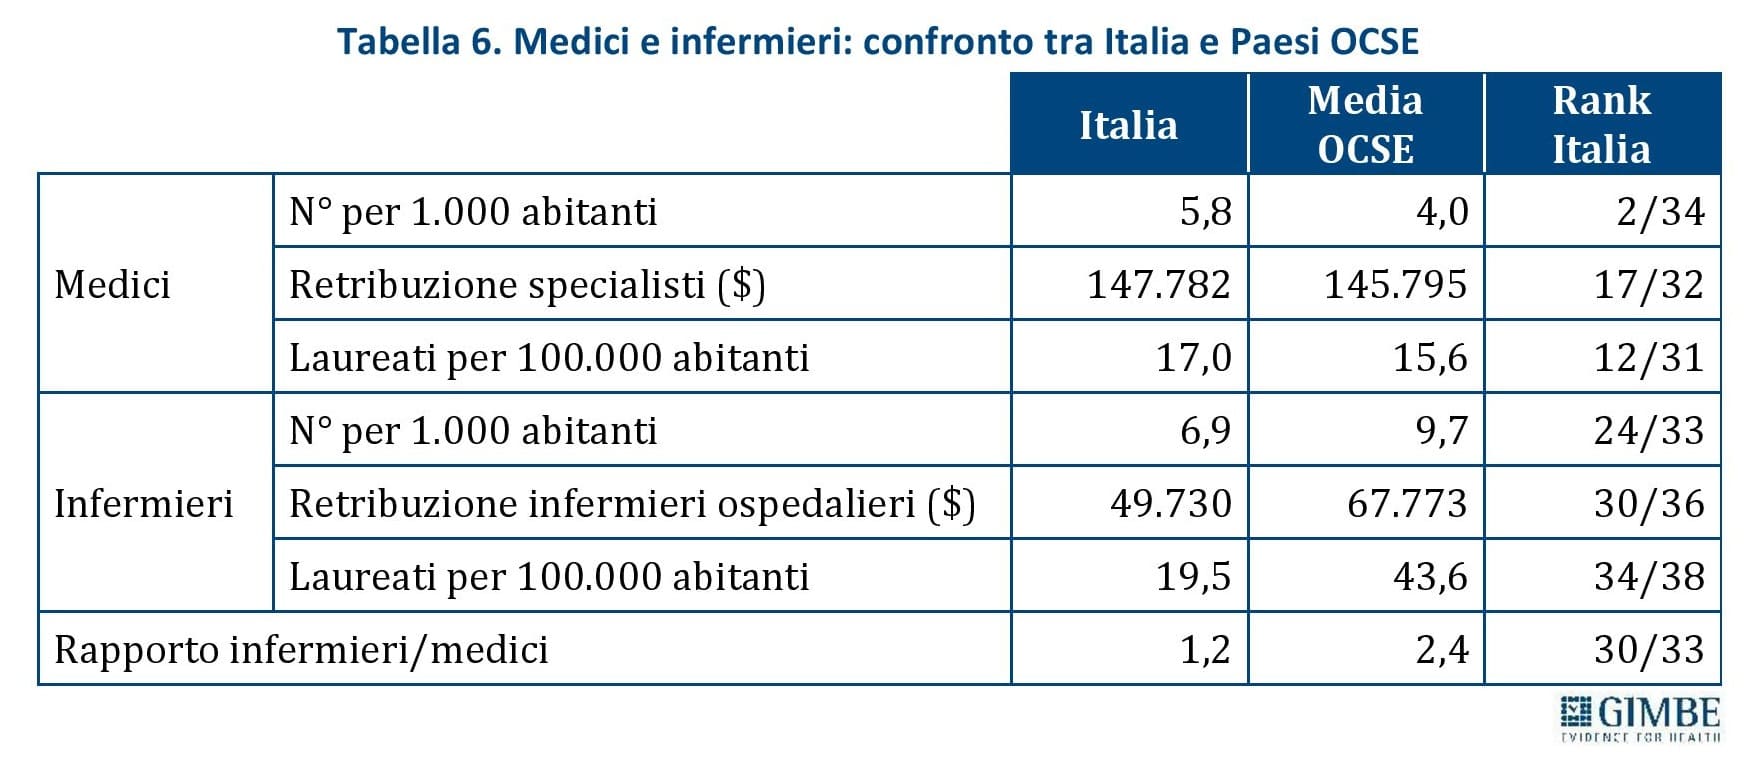
Personale sanitario: molti medici, pochi infermieri e un SSN sempre meno attrattivo. Secondo l’OCSE, l’Italia dispone di 5,8 medici per 1.000 abitanti (media OCSE: 4,0) e si colloca al 2° posto tra i 34 Paesi che forniscono il dato (figura 10). Tuttavia, dei 339.256 medici censiti dall’OCSE, almeno 88.258 (26,1%) non lavorano nel SSN né frequentano percorsi formativi post-laurea. «Se oltre 1 medico su 4 – afferma Cartabellotta – non lavora nel SSN né è inserito in percorsi formativi post-laurea, è evidente che il servizio pubblico fatica sempre più ad attrarre e trattenere i medici. Aumentare i posti nei Corsi di Laurea di Medicina non garantisce quindi più medici al SSN, in particolare nelle specialità e nei territori dove servono». Secondo i dati della Ragioneria Generale dello Stato (RGS), nel 2024 i medici dipendenti del SSN sono 108.243, pari a 1,84 medici per 1.000 abitanti, con valori compresi tra 1,35 del Molise e 2,56 della Sardegna (figura 11). Le carenze si concentrano in alcune specializzazioni e nell’assistenza primaria: al 1° gennaio 2025 la Fondazione GIMBE stima un deficit di 5.716 medici di medicina generale (MMG), assumendo come riferimento il rapporto ottimale di un medico ogni 1.200 assistiti (figura 12), e di 497 pediatri di libera scelta (PLS), il 78,7% dei quali concentrato in Lombardia, Piemonte e Veneto (figura 13).
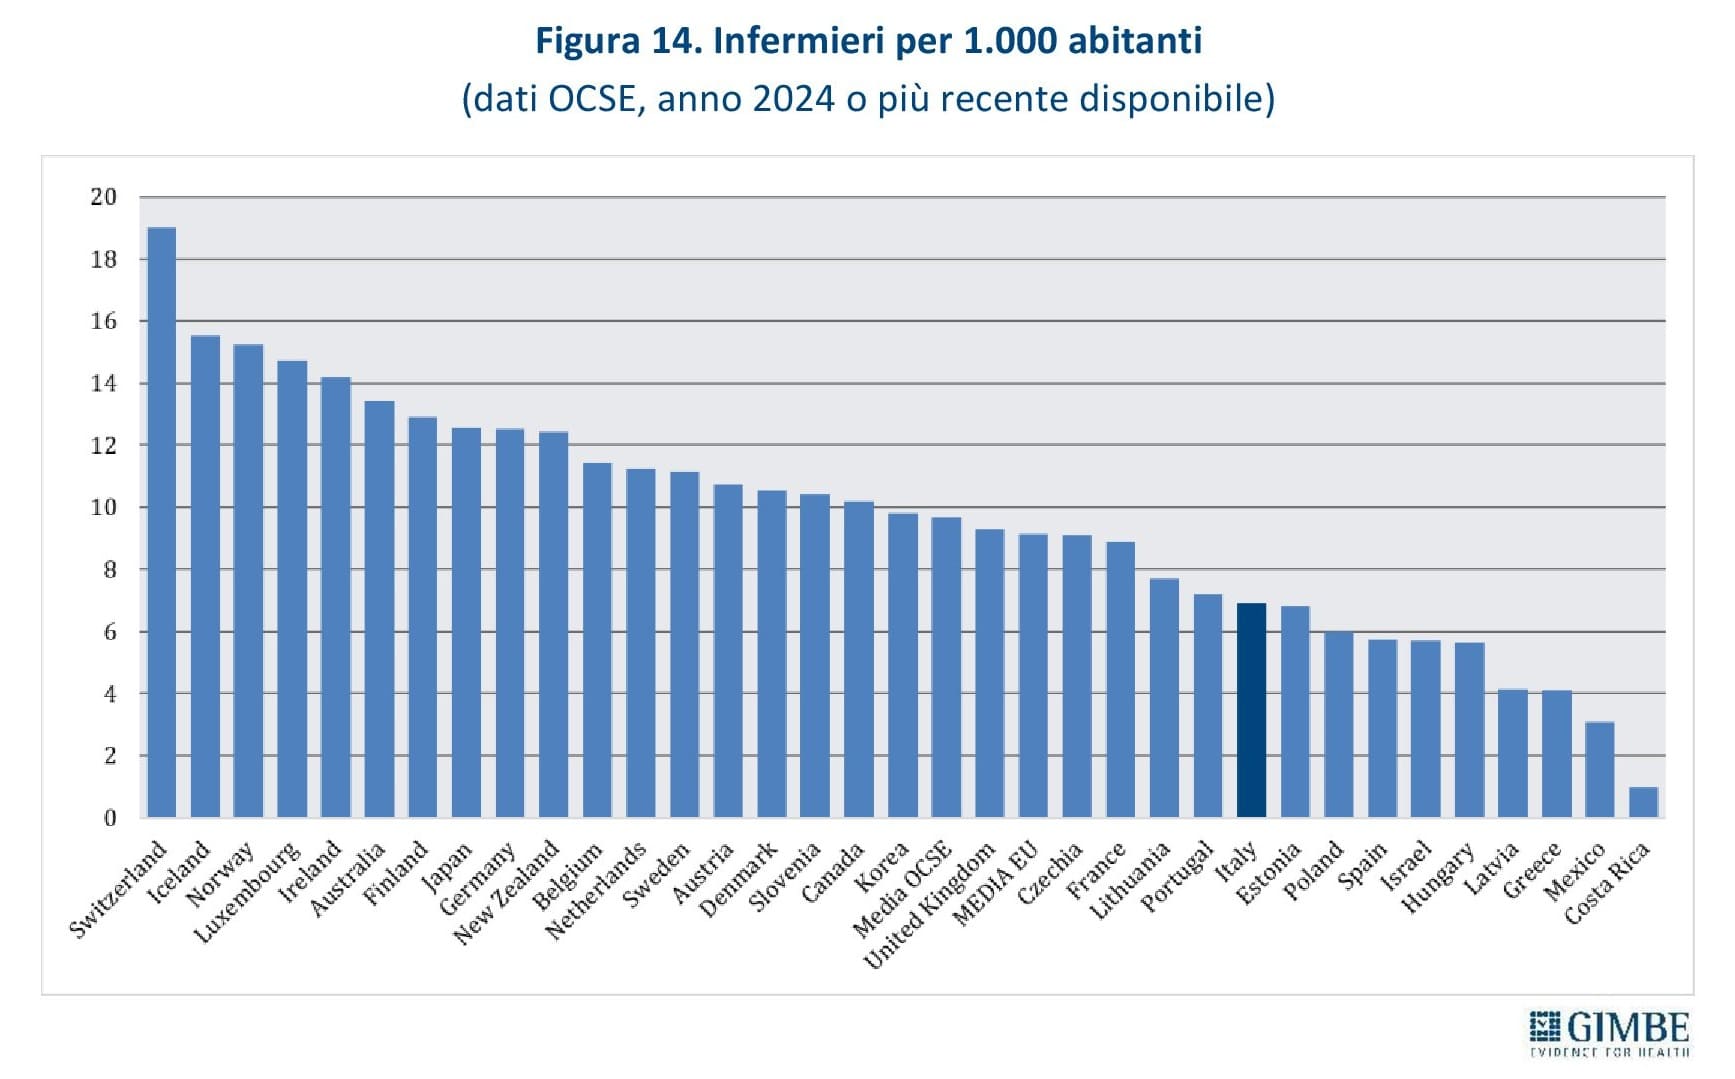
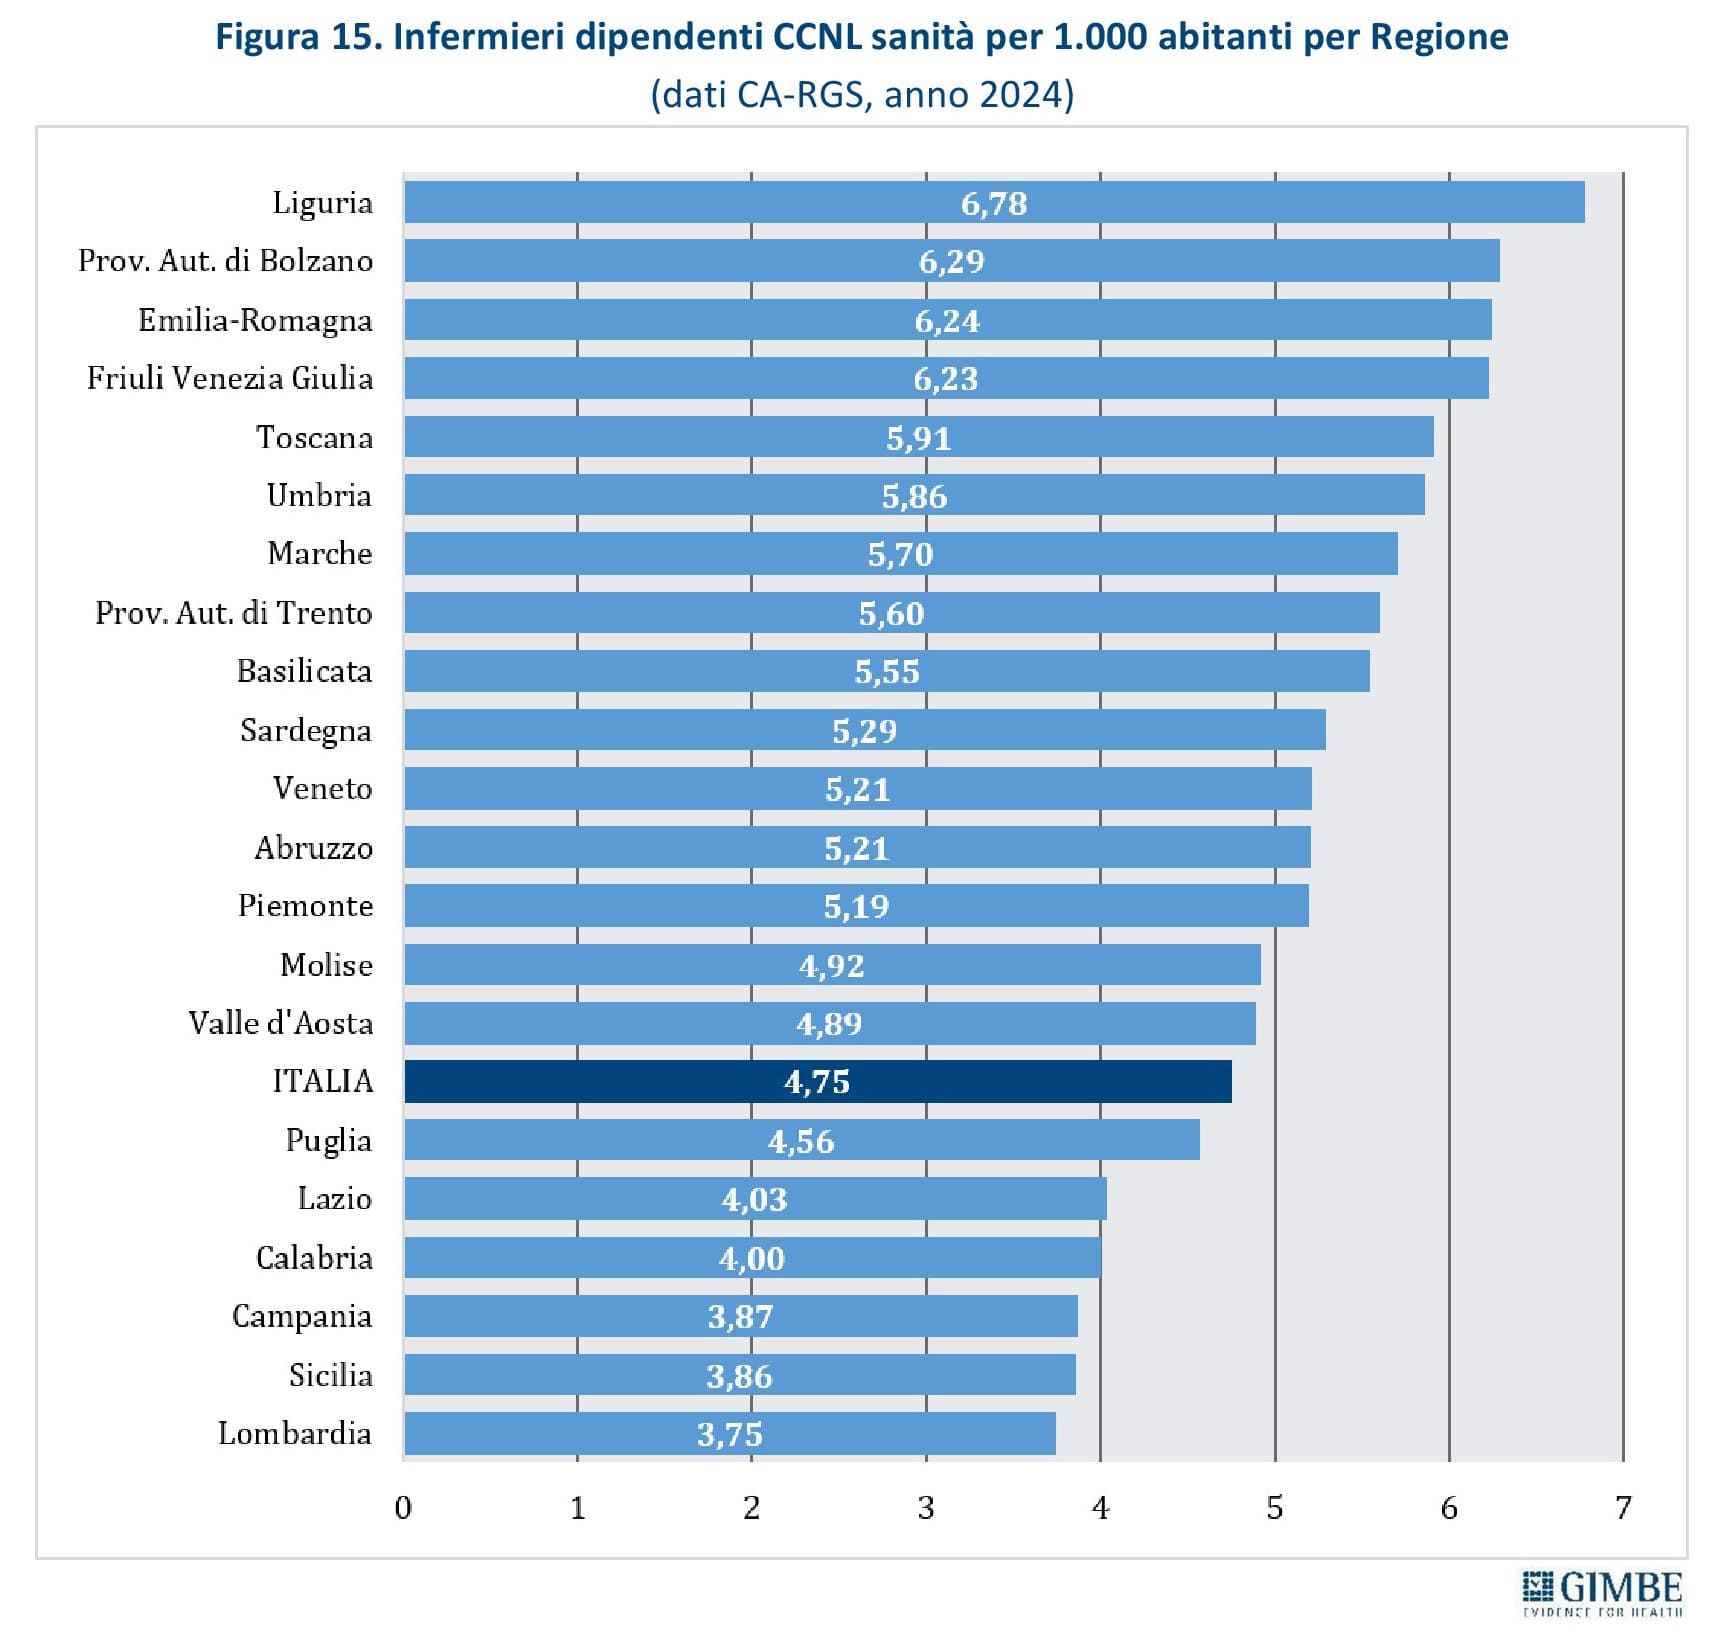
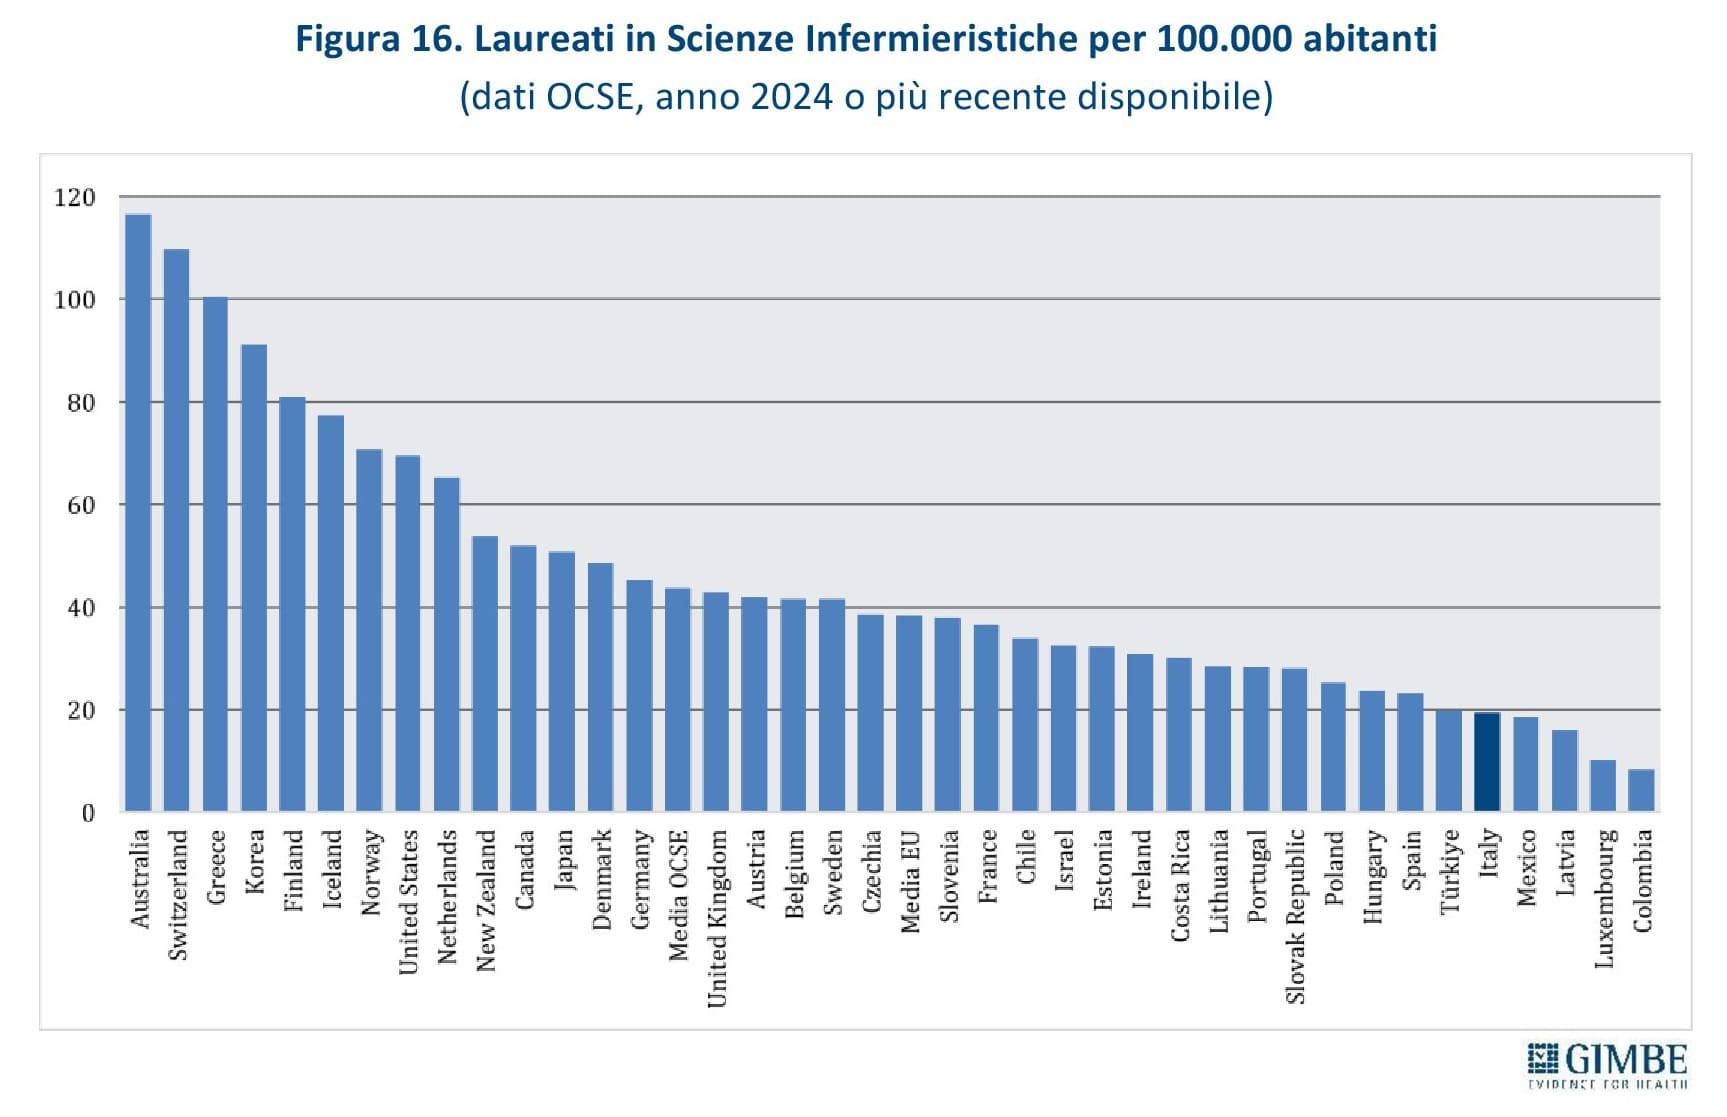
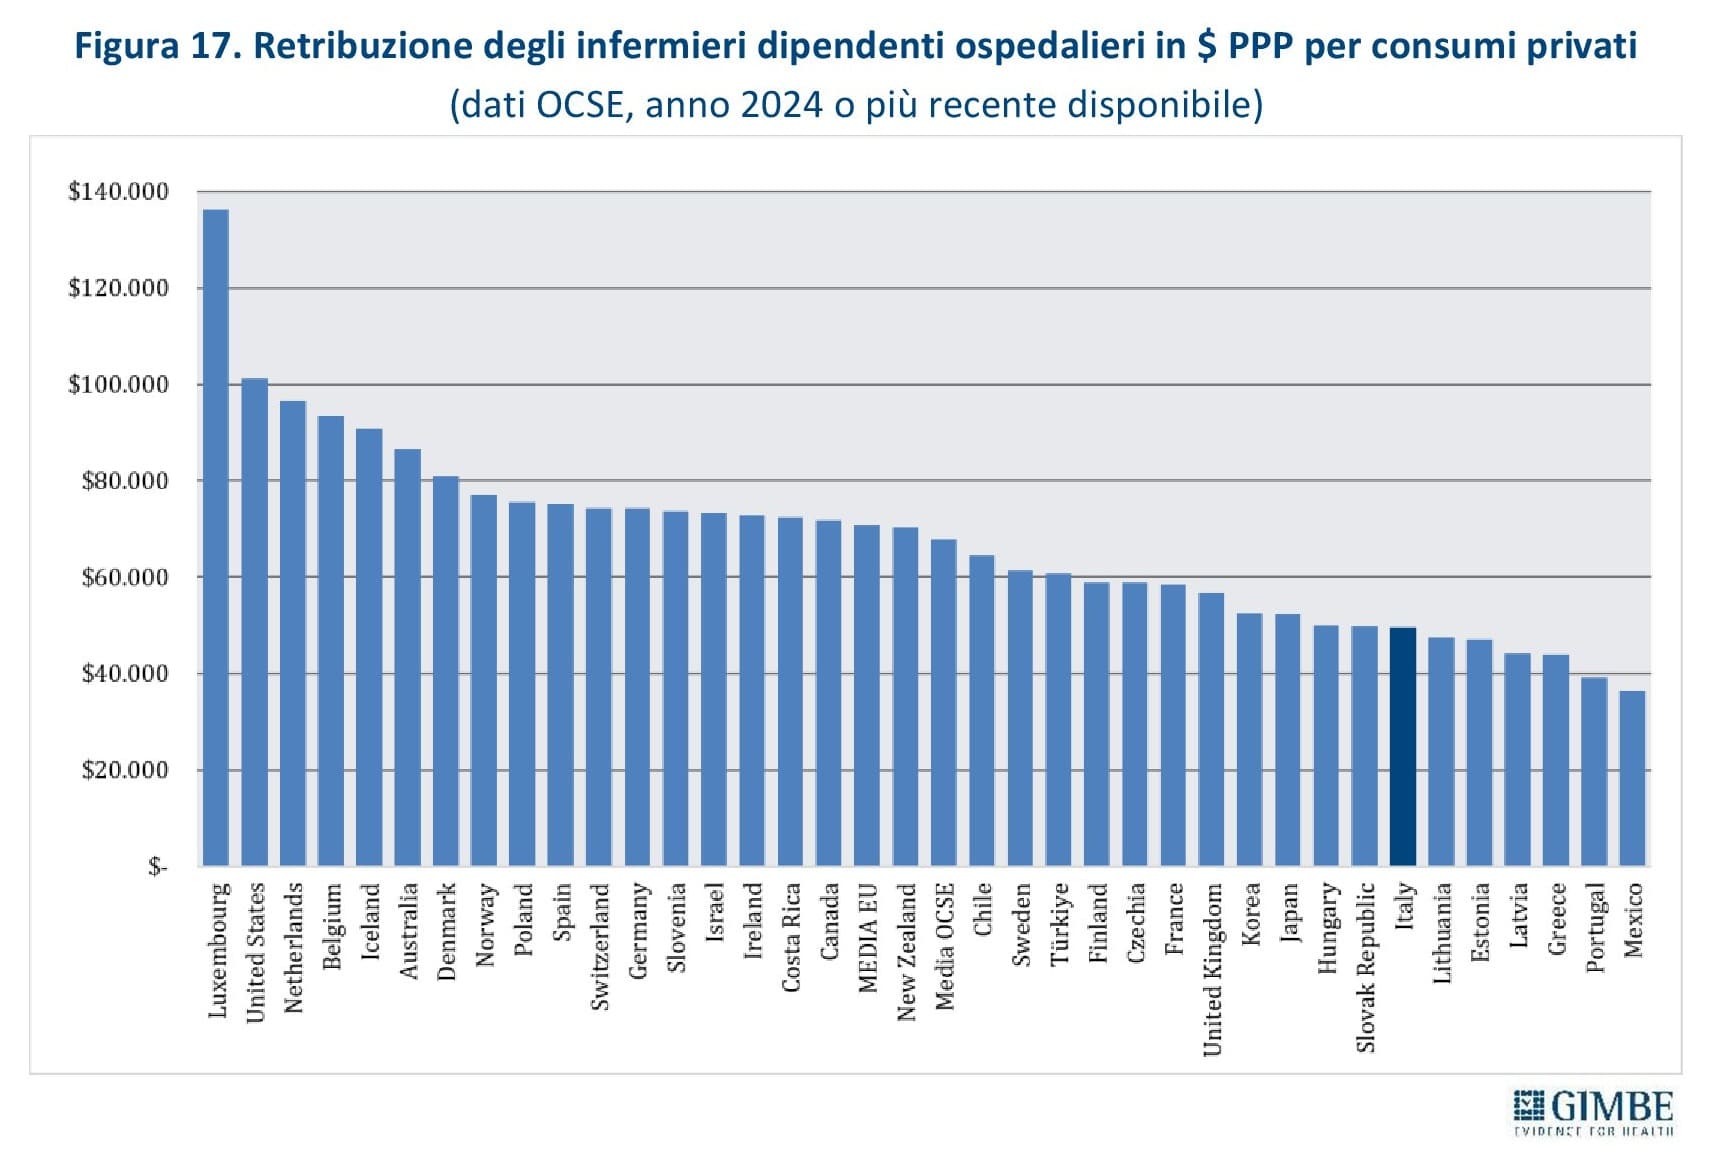
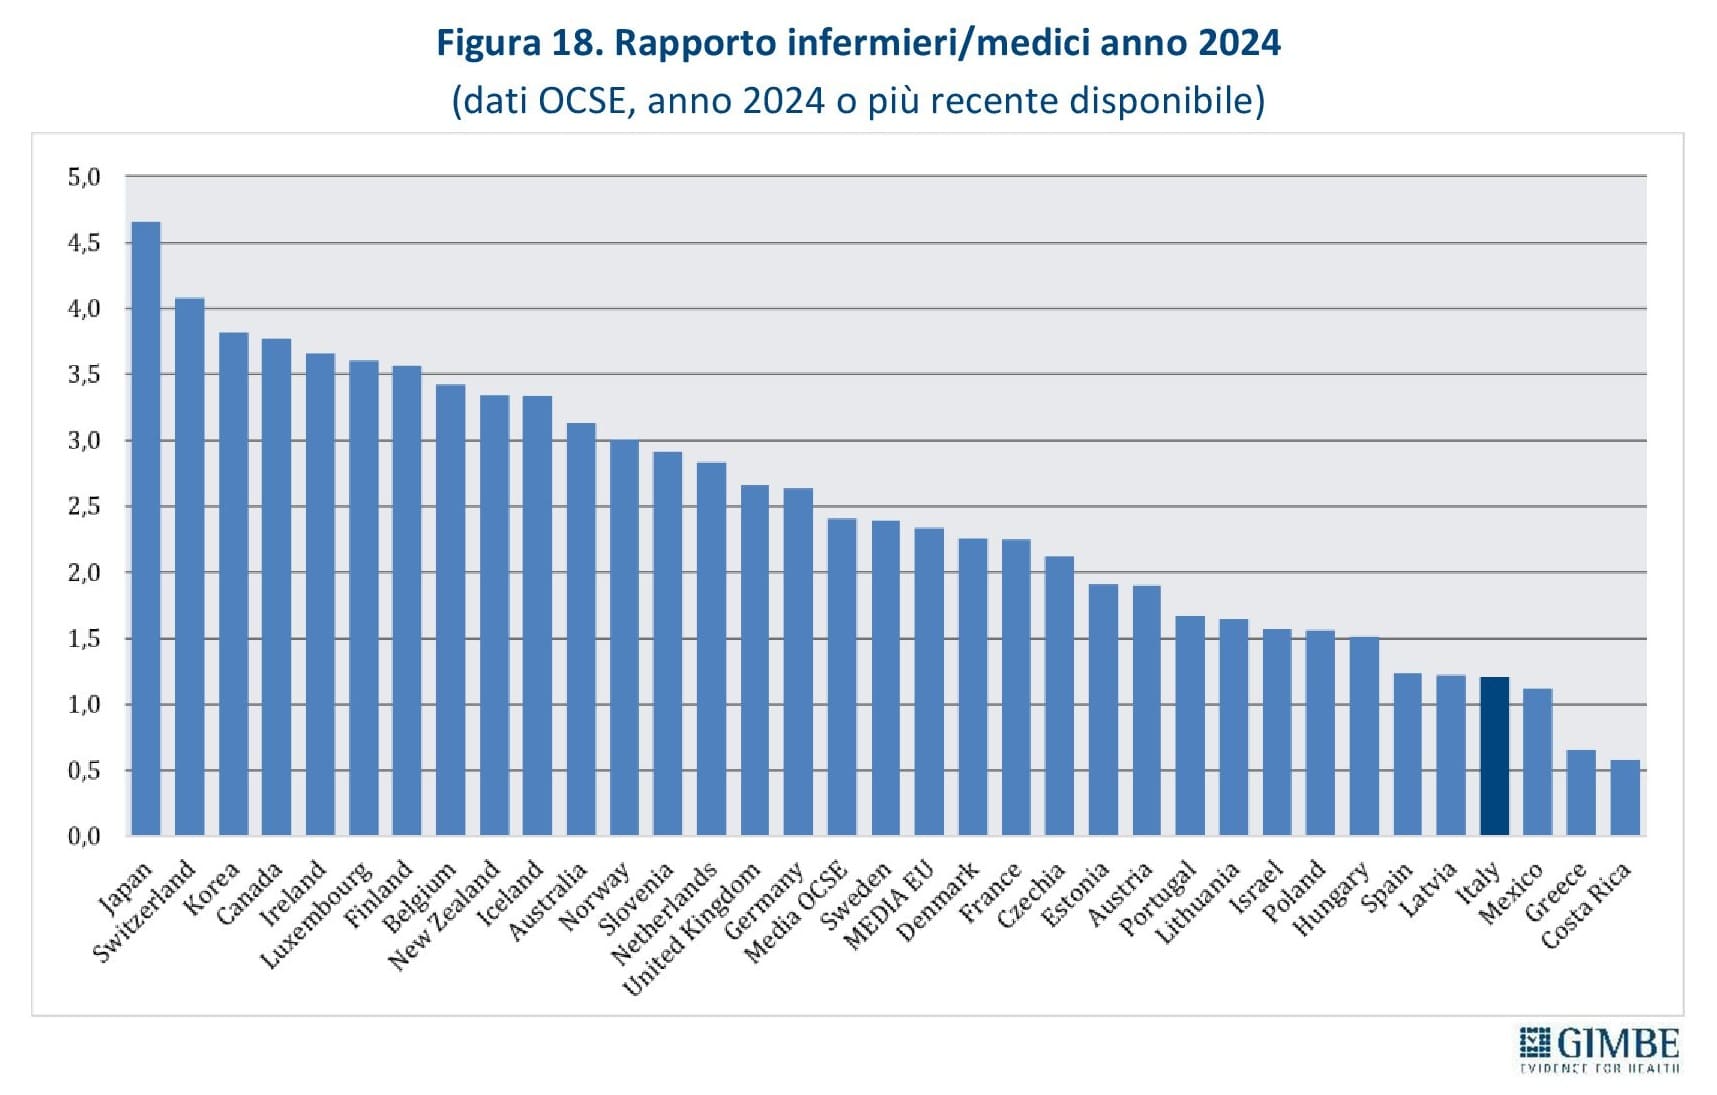
Per gli infermieri il problema è innanzitutto quantitativo: l’Italia ne conta 6,9 ogni 1.000 abitanti contro 9,7 della media OCSE, una dotazione inferiore del 29% (figura 14). Tuttavia, dei 407.750 infermieri censiti dall’OCSE, almeno 79.926 (19,6%) non lavorano nel SSN. «Alla grave carenza di personale infermieristico – spiega il Presidente – si aggiunge il fatto che 1 infermiere su 5 non lavora nel SSN: un ulteriore segnale delle difficoltà del servizio pubblico ad attrarre e trattenere questi professionisti». Secondo i dati della RGS, nel 2024 gli infermieri dipendenti del SSN sono 279.990, pari a 4,75 per 1.000 abitanti, con valori compresi tra 3,75 della Lombardia e 6,78 della Liguria (figura 15). Anche formazione e retribuzioni restano indietro: 19,5 laureati in infermieristica ogni 100 mila abitanti contro 43,6 della media OCSE (figura 16) e retribuzioni degli infermieri ospedalieri inferiori del 27% a parità di potere d’acquisto (figura 17). Il risultato è uno squilibrio strutturale tra le due professioni: 1,2 infermieri per medico, la metà della media OCSE (2,4), con l’Italia al 30° posto su 33 Paesi (figura 18, tabella 6).
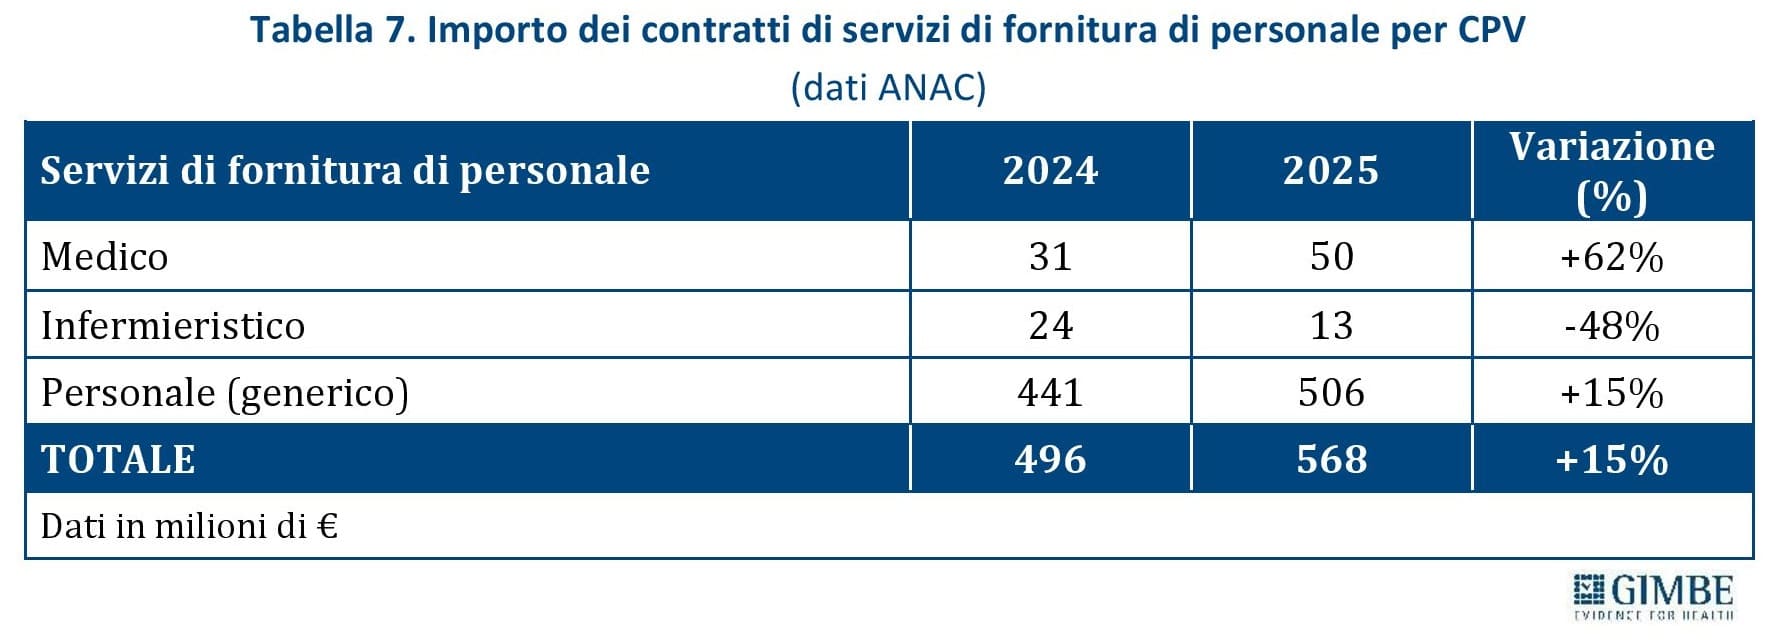
Il fenomeno dei “gettonisti”. Nel biennio 2024-2025 il valore dei contratti per servizi di fornitura di personale ha raggiunto € 1,06 miliardi; nel 2025 la spesa è cresciuta del 15% e il valore dei contratti specificamente riferiti al personale medico è aumentato del 62% rispetto al 2024 (tabella 7). «Lo stop normativo ai “gettonisti” – osserva Cartabellotta – non riporta automaticamente medici e infermieri nei reparti: deve essere accompagnato da misure capaci di reclutare e trattenere i professionisti nel SSN, altrimenti si rischia di lasciare scoperti servizi essenziali».
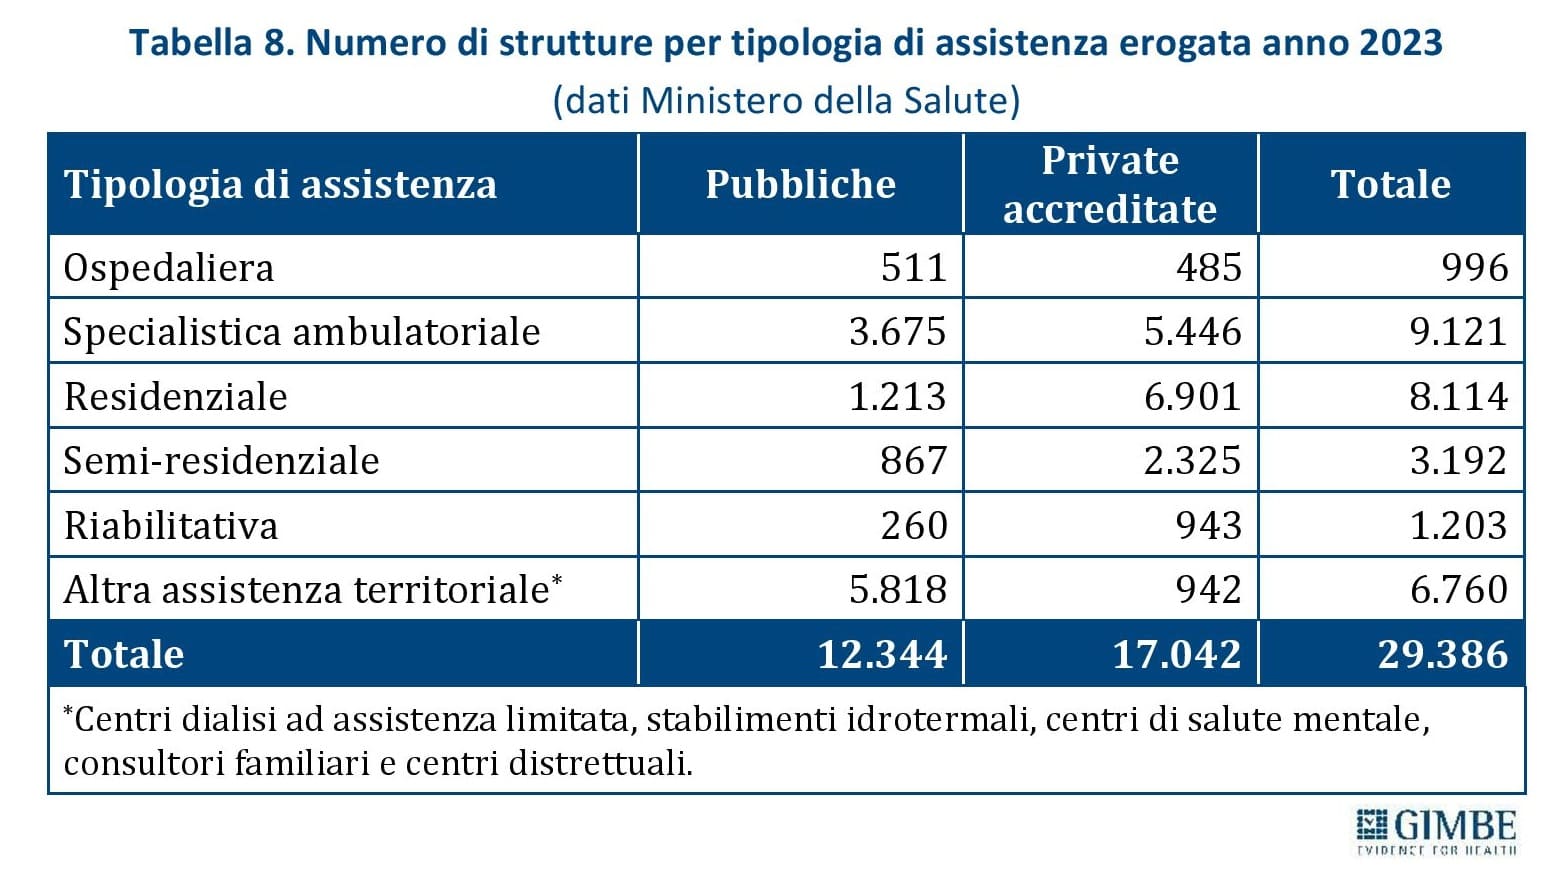
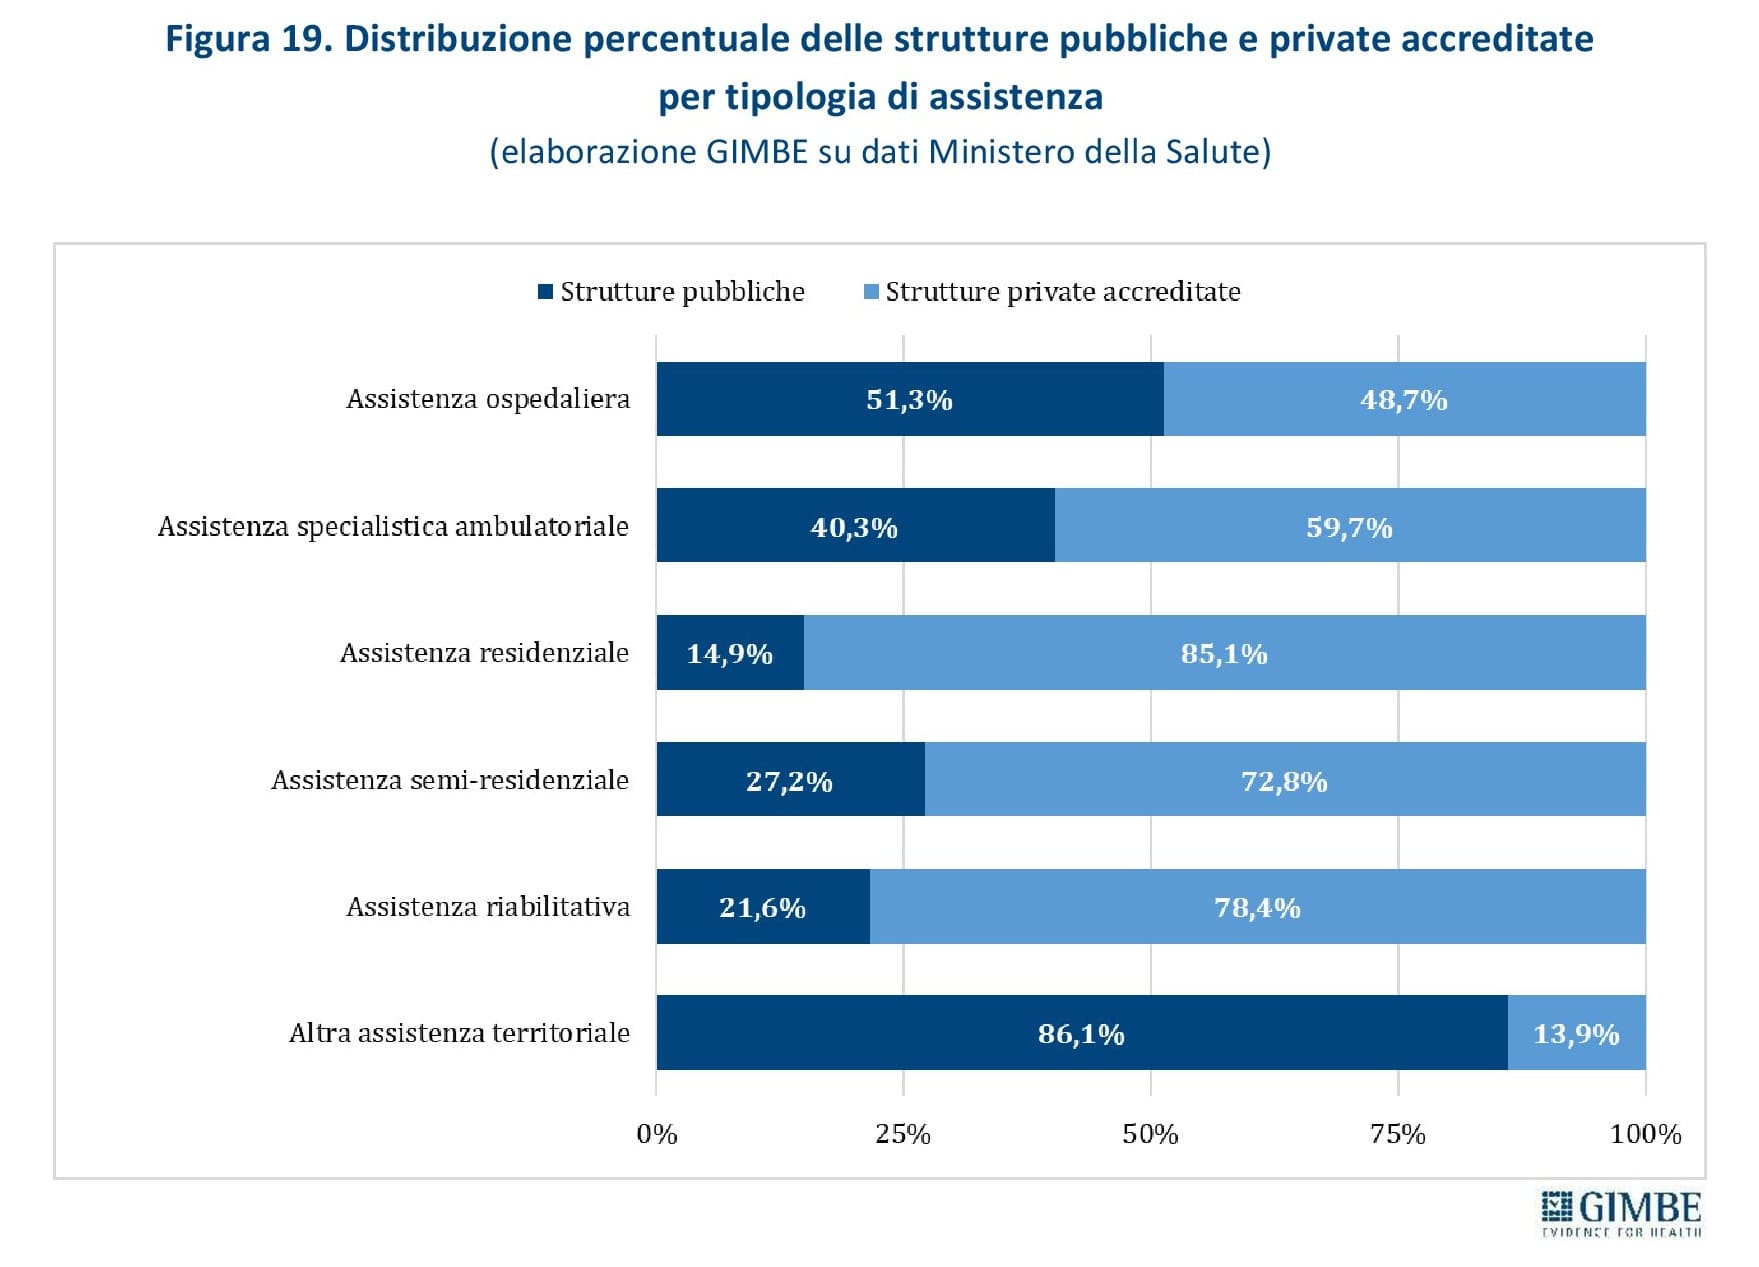
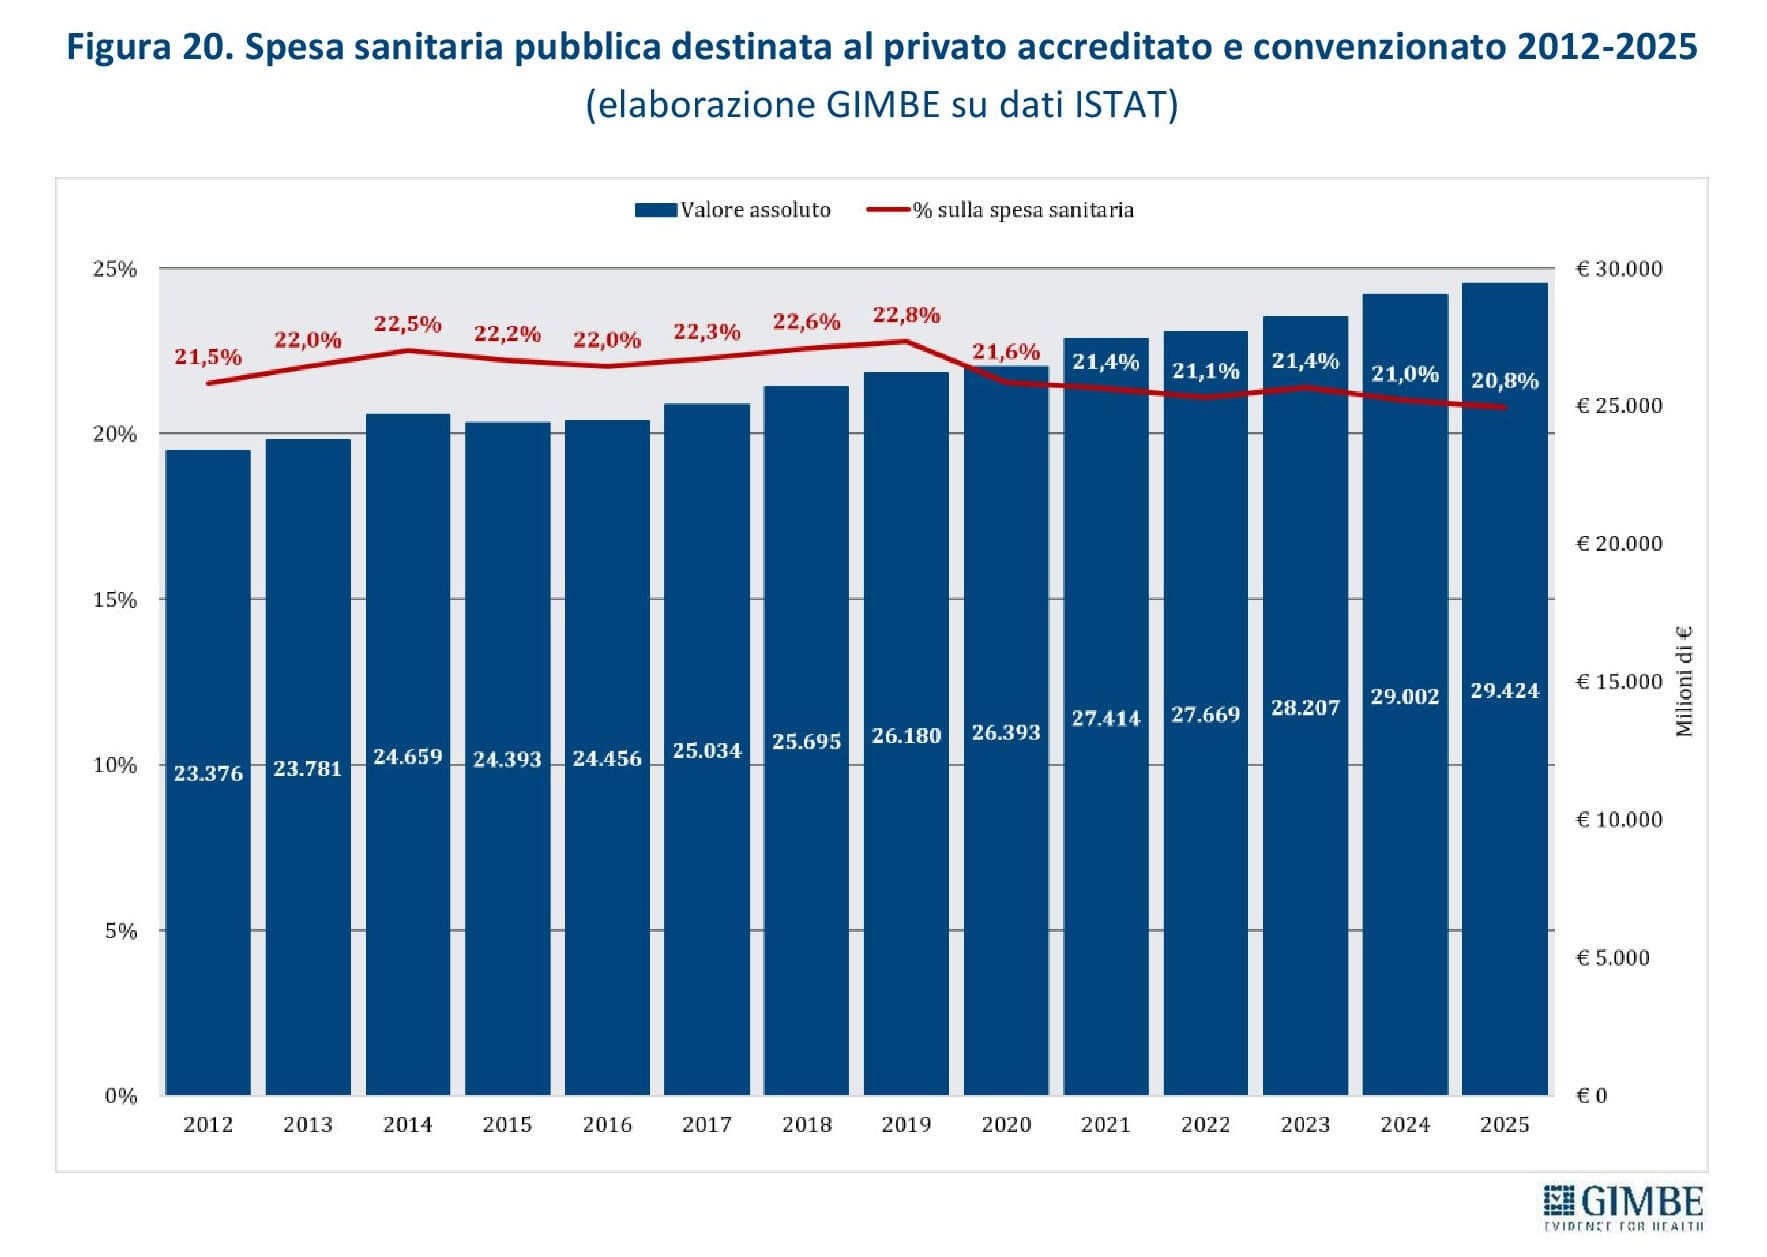
Privato in sanità: distinguere gli erogatori accreditati dal “privato puro”. Nel 2023, delle 29.386 strutture sanitarie censite dal Ministero della Salute, il 58% (n. 17.042) sono private accreditate e il 42% pubbliche (n. 12.344) (tabella 8). Il peso del privato accreditato è particolarmente rilevante nell’assistenza residenziale (85,1%), riabilitativa (78,4%), semi-residenziale (72,8%) e specialistica ambulatoriale (59,7%) (figura 19). Nel 2025 la spesa sanitaria pubblica destinata al privato convenzionato ha raggiunto € 29,4 miliardi, con un aumento del 25,9% rispetto al 2012. Tuttavia, nel 2025 la sua incidenza sulla spesa sanitaria pubblica è scesa al 20,8%, il valore più basso del periodo 2012-2025 (figura 20). «Il privato convenzionato – spiega Cartabellotta – è parte integrante del SSN, ma bisogna rafforzare la governance pubblica per allineare accreditamento, volumi e remunerazione ai bisogni di salute e alla qualità dell’assistenza». Diversa è la dinamica del “privato puro”: la spesa out-of-pocket tracciata dal Sistema Tessera Sanitaria presso le strutture non accreditate è aumentata del 169%, passando da € 3,05 miliardi nel 2016 a € 8,2 miliardi nel 2024. Nello stesso periodo quella presso le strutture accreditate ha raggiunto anch’essa € 8,2 miliardi. «Numeri che documentano la progressiva espansione di un “secondo binario” dell’offerta sanitaria – precisa Cartabellotta – riservato a chi può pagare o dispone di un fondo sanitario o di una polizza assicurativa».
PNRR Salute: obiettivi rendicontati, ora verificare l’impatto sulle cure. Il 29 settembre 2026 il Governo ha trasmesso alla Commissione europea la decima e ultima richiesta di pagamento del PNRR, che per la Missione 6 Salute include nove target e una milestone, ora in attesa della validazione europea. Il monitoraggio indipendente GIMBE sulle evidenze pubblicamente disponibili (tabella 9) mostra che il raggiungimento degli obiettivi non è integralmente verificabile: per 3 di essi è verificabile il rispetto dei requisiti previsti, mentre per gli altri 7 mancano evidenze pubbliche sufficientemente dettagliate. Ciò non implica il mancato raggiungimento dei target, ma non consente di verificarne integralmente il conseguimento in maniera indipendente. «In ogni caso – precisa Cartabellotta – la validazione europea di tutti i target non potrà dimostrare, da sola, che il PNRR abbia migliorato l’assistenza sanitaria. Dal 2027 bisognerà verificare se i servizi sono realmente operativi, se dispongono di personale adeguato e quale impatto producono su accesso, esperienza dei pazienti, esiti di salute ed efficienza del SSN». Conclusa la rendicontazione amministrativa, la Fondazione GIMBE invita le Istituzioni a garantire un monitoraggio pubblico continuo dell’impatto della Missione 6 Salute, con pubblicazione almeno semestrale di dati in formato aperto.
Il Piano di Rilancio del Servizio Sanitario Nazionale. Il Rapporto aggiorna il Piano di Rilancio del SSN della Fondazione GIMBE: 16 linee di intervento per orientare e monitorare le politiche di Governo e Regioni. Serve una strategia organica che integri un finanziamento pubblico adeguato ai bisogni di salute, una governance Stato-Regioni capace di ridurre i divari, l’aggiornamento continuo e l’uniforme esigibilità dei LEA, il rilancio delle politiche sul personale sanitario, il potenziamento del territorio e l’integrazione con ospedale e servizi sociali, la riduzione di sprechi e inefficienze, la governance del rapporto pubblico-privato, il riordino della sanità integrativa e gli investimenti in prevenzione, ricerca e digitalizzazione. Il Piano rafforza inoltre l’attenzione alla sicurezza e alla manutenzione del patrimonio edilizio e tecnologico, ai dati aperti e alla partecipazione dei cittadini. «Nel 2027 – spiega il Presidente – il Piano di Rilancio sarà il nostro riferimento per analizzare i programmi sulla sanità di tutte le forze politiche alle prossime elezioni. Perché i cittadini hanno il diritto di conoscere azioni e omissioni della politica nella tutela della loro salute».
«A quasi 48 anni dall’istituzione del SSN – conclude Cartabellotta – il diritto alla tutela della salute rimane fondamentale sulla Carta, ma è sempre meno esigibile nella vita reale. Un’involuzione che indebolisce i princìpi di universalità ed equità: disponibilità economiche e luogo di residenza condizionano l’accesso alle cure, ampliando il divario tra chi può pagare e chi è costretto ad attendere o a rinunciare. Il SSN continua formalmente a funzionare, ma perde progressivamente la capacità di garantire cure accessibili a tutti, mettendo a rischio il patto sociale tra cittadini e istituzioni. La crisi del SSN non è più solo un problema sanitario, ma ha ricadute sulla tenuta economica e sociale del Paese. La politica deve quindi chiarire quale modello di sanità intende lasciare alle future generazioni e con quali risorse e riforme renderlo concreto. Per la Fondazione GIMBE, rilanciare il SSN è un imperativo etico: significa preservare uno strumento di democrazia e coesione sociale e una leva per lo sviluppo economico del Paese. È attraverso il SSN che la Repubblica rende concreto il principio di uguaglianza tra le persone: la salute non è un privilegio riservato a chi può permetterselo, ma un diritto costituzionale che deve essere garantito a tutti».
Versione integrale del 9° Rapporto GIMBE: www.salviamo-ssn.it/9-rapporto
Piano di Rilancio del SSN: www.salviamo-ssn.it/salviamo-ssn/piano-di-rilancio
Download comunicato
23 settembre 2026
Cure Essenziali 2024: quasi tutte le Regioni “promosse”, 18 su 21 superano la soglia minima. Ma nello stesso anno le rinunce a visite o esami salgono dal 7,6% al 9,9%. GIMBE: «l’asticella è troppo bassa e la “pagella” ignora le persone a cui viene negato il diritto alla salute»
Nel 2024 quasi tutte le Regioni e Province autonome superano la “pagella” ministeriale sui Livelli Essenziali di Assistenza (LEA): 18 su 21. Nello stesso anno, però, quasi 5,8 milioni di persone hanno rinunciato ad almeno una visita o un accertamento diagnostico prescritti dal medico.
«Sono due fotografie solo apparentemente contraddittorie. Se nel 2024 quasi tutte le Regioni – afferma Nino Cartabellotta, Presidente della Fondazione GIMBE – vengono “promosse” mentre aumentano la spesa privata e le rinunce alle prestazioni sanitarie, non possiamo concludere che la sanità sia improvvisamente migliorata. Significa piuttosto che la “pagella” ministeriale ha una capacità molto limitata nel misurare l’effettiva esigibilità dei LEA da parte dei cittadini».
Dal 2020 la verifica dell’erogazione dei LEA utilizza il Nuovo Sistema di Garanzia (NSG), articolato in 88 indicatori. La “pagella” 2024 si basa su un sottoinsieme di 27 indicatori CORE. Per ciascuna delle tre macro-aree – prevenzione collettiva e sanità pubblica, assistenza distrettuale e assistenza ospedaliera – ogni Regione ottiene un punteggio da 0 a 100, calcolato come media ponderata degli indicatori di ciascuna area. Per essere considerata adempiente deve raggiungere almeno 60 punti in tutte e tre le macro-aree.
Lo scorso 10 luglio il Ministero della Salute ha pubblicato la sintesi del “Monitoraggio dei LEA attraverso gli indicatori CORE del Nuovo Sistema di Garanzia – anno 2024”. «Come ogni anno – spiega Cartabellotta – la Fondazione GIMBE ha condotto un’analisi indipendente per misurare le differenze regionali e verificare che cosa la “pagella” riesce realmente a documentare». Per ciascuna Regione sono stati analizzati lo stato di adempimento, i punteggi nelle tre macro-aree, la posizione nella classifica GIMBE e le variazioni rispetto al 2023. «Proprio la paradossale dicotomia tra le numerose “promozioni” e le crescenti difficoltà di accesso alle prestazioni – aggiunge il Presidente – impone di guardare oltre i punteggi e di analizzare i limiti della “pagella”».
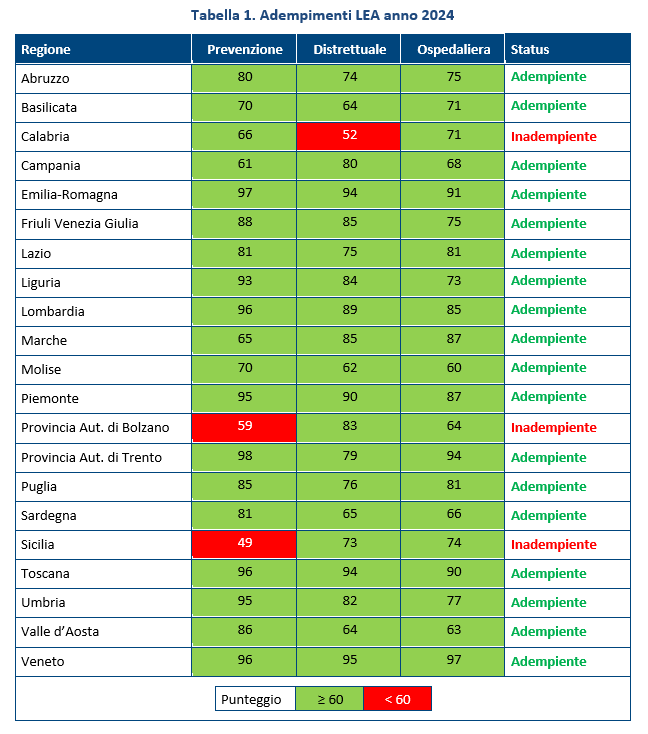
Adempimenti LEA 2024. Nel 2024 risultano inadempienti solo tre Regioni: la Calabria nell’area distrettuale, la Provincia autonoma di Bolzano e la Sicilia nell’area della prevenzione (tabella 1). Nel 2023 le Regioni inadempienti erano otto. «Limitandosi alla distinzione tra Regioni adempienti e inadempienti – commenta il Presidente – il divario Nord-Sud risulta apparentemente ridotto, perché nel Mezzogiorno restano inadempienti solo Calabria e Sicilia. Ma, fatta eccezione per la Puglia, tutte le altre Regioni meridionali si collocano nella parte inferiore della classifica o presentano almeno un’area di poco superiore alla sufficienza. Aumentano dunque le “promozioni” formali, ma la frattura territoriale rimane ben visibile».
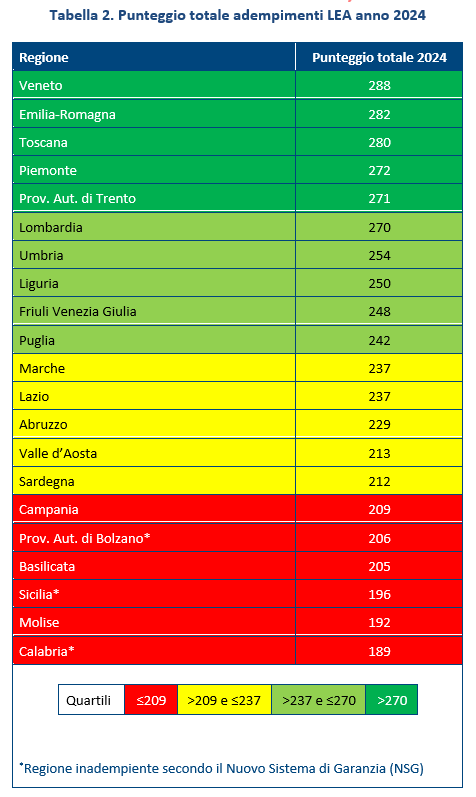
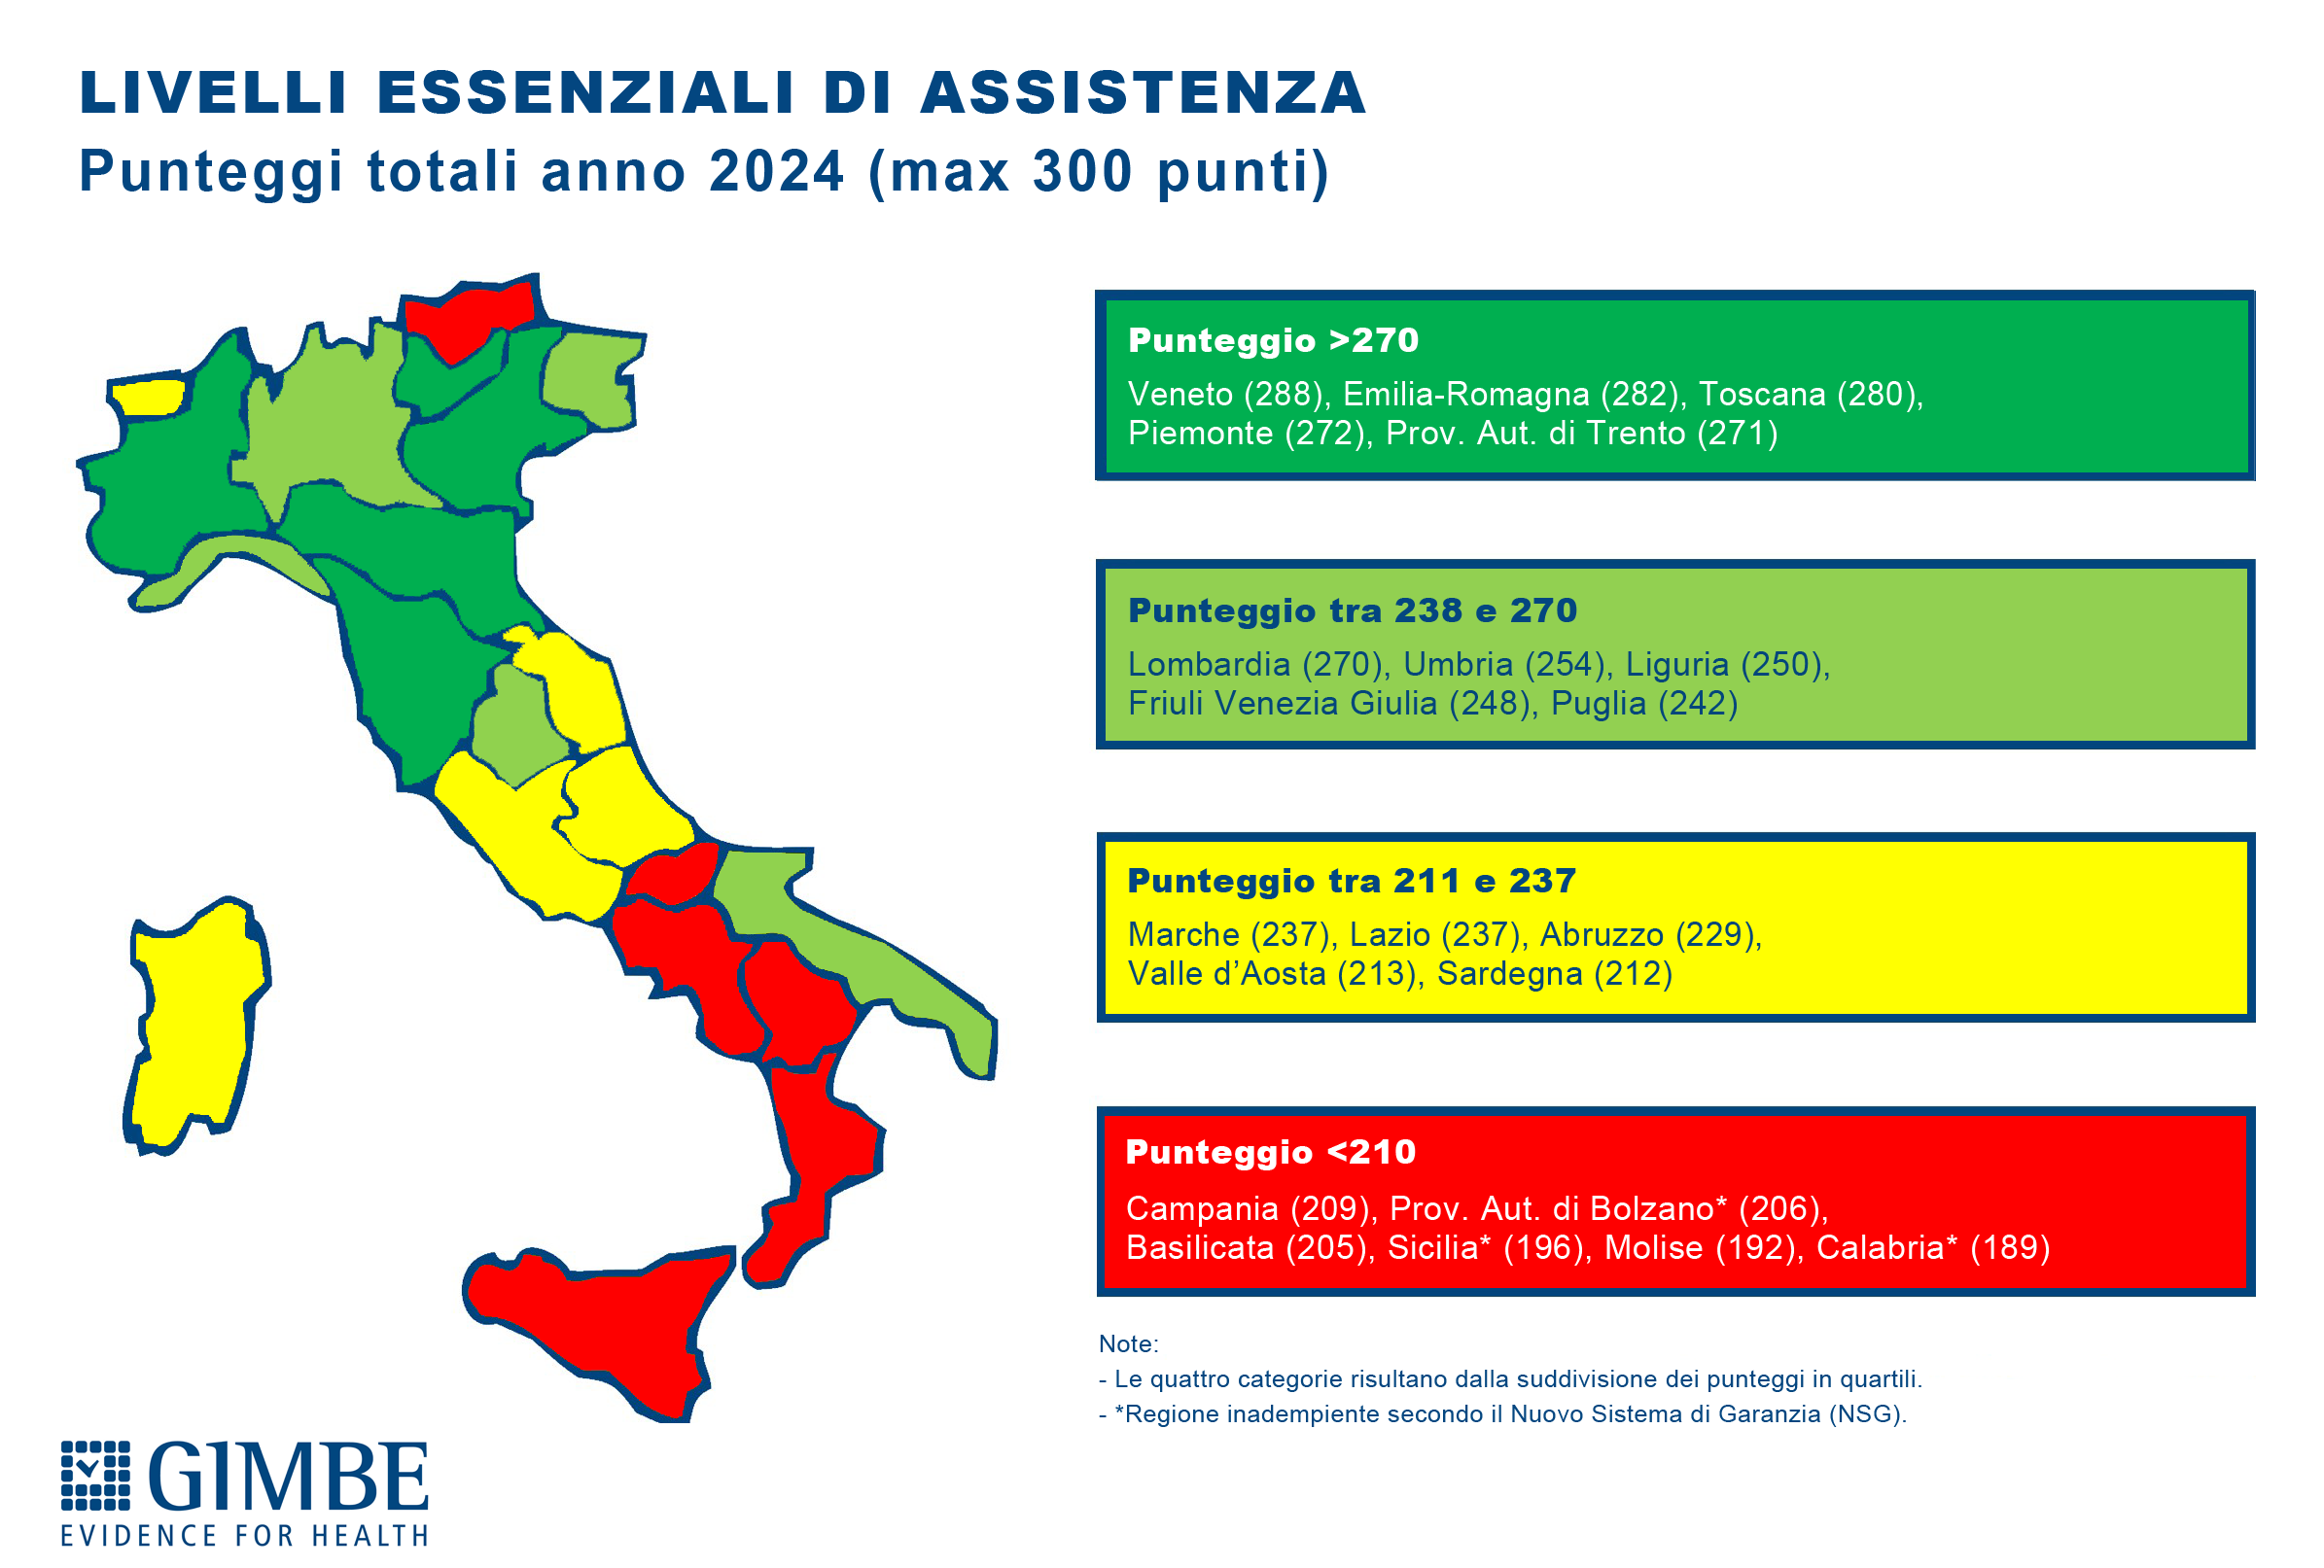
Classifica GIMBE. Poiché il Ministero della Salute non calcola un punteggio complessivo, la Fondazione GIMBE ha sommato i punteggi delle tre macro-aree e suddiviso i risultati in quartili (tabella 2 e figura 1). «La classifica – sottolinea Cartabellotta – restituisce una fotografia del divario Nord-Sud molto più nitida di quella offerta dalla semplice distinzione tra Regioni adempienti e inadempienti. Nelle prime dieci posizioni si collocano sette Regioni del Nord, due del Centro e una sola del Sud, la Puglia. Nelle ultime sette, fatta eccezione per la Provincia autonoma di Bolzano, si trovano esclusivamente Regioni del Mezzogiorno».
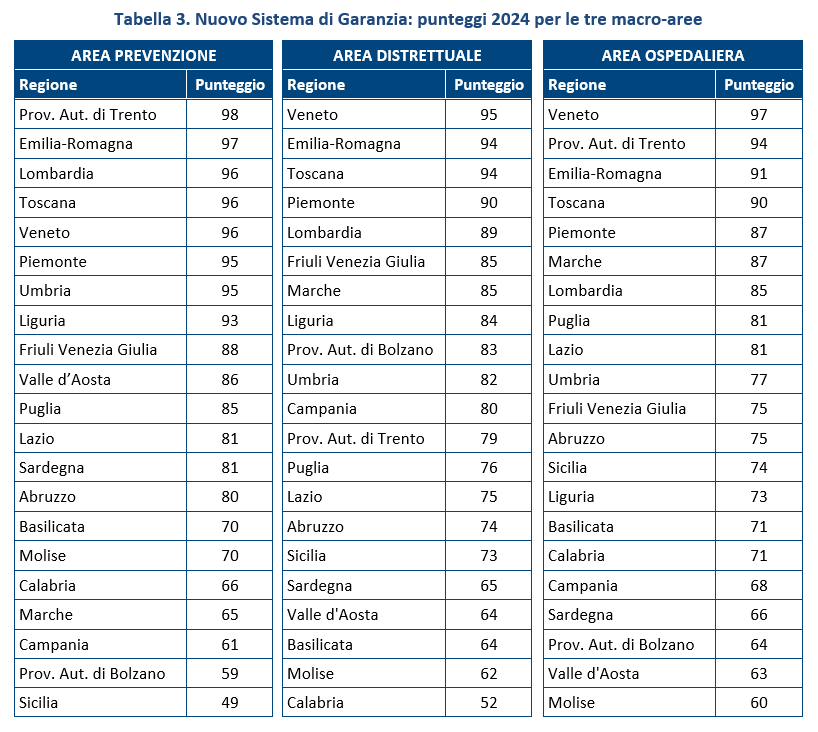
Classifica per macro-area. I punteggi ottenuti nelle tre macro-aree restituiscono classifiche differenti, che permettono di individuare i punti di forza e le criticità di ciascuna Regione e Provincia autonoma (tabella 3). Alcune Regioni occupano posizioni simili nelle tre aree, documentando una relativa uniformità delle performance, sia su livelli elevati (es. Emilia-Romagna, Piemonte, Toscana e Veneto) sia su livelli più bassi (es. Molise e Basilicata). Altre mostrano invece una marcata variabilità tra le tre macro-aree, in particolare la Calabria, la Valle d’Aosta, la Liguria e la Provincia autonoma di Bolzano. «Queste differenze – spiega il Presidente – confermano che in una Regione adempiente possono convivere performance molto diverse nelle tre macro-aree. E un Servizio Sanitario Regionale che funziona bene in un’area e arranca nelle altre non può certo considerarsi equilibrato».
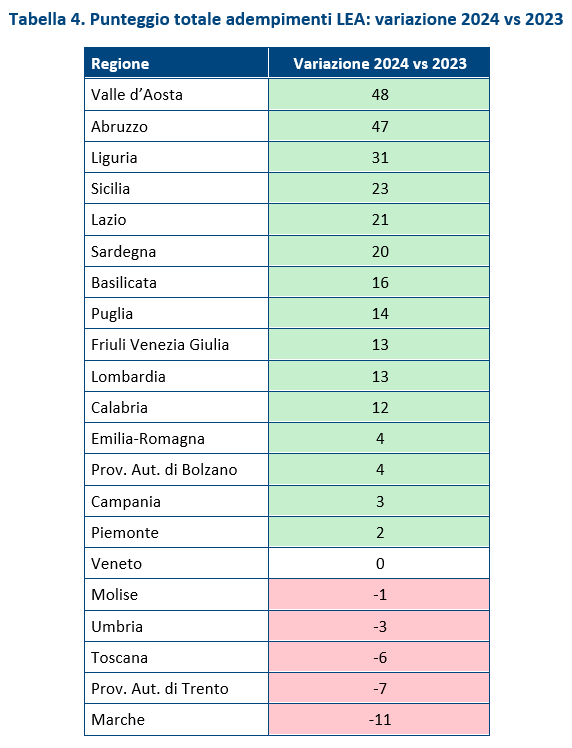
Variazioni 2023-2024. Rispetto al 2023, quindici Regioni migliorano il punteggio complessivo, cinque peggiorano e il Veneto rimane stabile. Gli incrementi maggiori si registrano in Valle d’Aosta (+48 punti) e Abruzzo (+47); le riduzioni vanno da -1 punto del Molise a -11 delle Marche (tabella 4). «Il recupero delle Regioni in maggiore difficoltà è indubbiamente un segnale positivo – osserva Cartabellotta – anche se il cittadino potrebbe non percepire subito un corrispondente miglioramento dell’accesso alle cure e della qualità dell’assistenza».
Il paradosso delle Regioni promosse. Rispetto al 2023, nel 2024 le Regioni adempienti aumentano da 13 a 18, ma nello stesso periodo la quota di popolazione che ha rinunciato a prestazioni sanitarie è salita dal 7,6% al 9,9%, raggiungendo quasi 5,8 milioni di persone (dati ISTAT). Pur non misurando esclusivamente l’accesso al SSN, questo indicatore rappresenta un segnale rilevante di domanda sanitaria rimasta insoddisfatta. «Il paradosso è evidente: mentre aumentano le Regioni promosse – afferma Cartabellotta – cresce anche il numero di persone che rinunciano a visite ed esami. La “promozione” formale, dunque, non coincide con la garanzia per i cittadini di ottenere le prestazioni di cui hanno bisogno».
Soglia di “promozione” troppo bassa. Nel 2024 sei delle diciotto Regioni adempienti presentano almeno una macro-area con un punteggio compreso tra 60 e 69. A titolo esemplificativo, innalzando la soglia minima a 70 punti, le Regioni adempienti scenderebbero da 18 a 12; con una soglia di 80 punti, a cinque. «Sessanta punti – precisa Cartabellotta – non significano matematicamente né che una Regione eroghi il 60% dei LEA né che li garantisca al 60% dei cittadini. Ma l’esercizio sulle soglie mostra quanto l’asticella sia bassa: 60 punti in ciascuna macro-area sono sufficienti alle Regioni per risultare adempienti. Una soglia decisamente troppo bassa per valutare la garanzia di un diritto che la Costituzione riconosce a tutti».
Che cosa non vede la “pagella”. I 27 indicatori CORE sono indicatori sentinella: forniscono informazioni utili, ma non misurano in modo esaustivo l’effettiva esigibilità dei LEA. Tempi di attesa, agende chiuse, difficoltà di prenotazione, distanza dai servizi, continuità assistenziale e completezza dei percorsi non vengono rilevati in modo sistematico. Inoltre, i punteggi medi possono nascondere criticità nei singoli indicatori e differenze rilevanti tra Aziende sanitarie e Distretti, aree urbane e interne e diverse fasce socio-economiche. «La “pagella” – spiega Cartabellotta – fotografa soprattutto le prestazioni erogate a chi riesce ad accedere ai servizi, ma lascia in ombra chi resta fuori, chi riceve risposte tardive o incomplete e chi rinuncia alle cure. E i dati medi regionali appiattiscono diseguaglianze anche profonde all’interno della stessa Regione».
Una “pagella” che non incentiva il miglioramento. La classificazione tra Regioni adempienti e inadempienti si limita a verificare il superamento della soglia minima: ai fini dell’adempimento non considera né i progressi oltre tale soglia né la distanza dalle Regioni con le performance migliori. «Una volta raggiunti 60 punti in tutte le aree – osserva Cartabellotta – la Regione è promossa e il gioco finisce lì: che abbia totalizzato 60 o 100 punti non cambia il giudizio finale. In questo modo la “pagella” non incentiva il miglioramento e la riduzione dei divari regionali».
«Il monitoraggio LEA 2024 – conclude Cartabellotta – conferma che la tutela della salute continua a dipendere in misura rilevante dalla Regione di residenza e che la frattura Nord-Sud rimane profonda. La “pagella” con cui lo Stato verifica l’adempimento delle Regioni certifica solo il superamento di una soglia amministrativa minima. Non misura però la qualità dell’assistenza né l’equità di accesso ai LEA, né documenta le diseguaglianze interne alle Regioni. Per questo la Fondazione GIMBE chiede al Ministero della Salute e alle Regioni di rivedere le regole della “pagella”, affinché diventi uno strumento di rendicontazione pubblica e di miglioramento continuo: più indicatori, soglie più elevate, dati tempestivi e misure capaci di rilevare l’accesso reale alle prestazioni, le liste d’attesa, le rinunce, gli esiti e le diseguaglianze territoriali, oltre a meccanismi che valorizzino i progressi e la riduzione dei divari.
Per garantire i LEA a tutte le persone, ovunque vivano, bisogna conoscere anche i bisogni di salute rimasti senza risposta, i servizi non disponibili, le prestazioni non erogate e gli ostacoli incontrati dai cittadini. Altrimenti, il “60 politico” rischia di promuovere tutte le Regioni, ignorando le persone alle quali viene negato il diritto alla tutela della salute».
Download comunicato
2 settembre 2026
Spesa sanitaria pubblica: nel 2025 l’Italia al 6,2% del PIL, contro il 7,1% della media OCSE ed europea. 15a in Europa per spesa pro-capite: divario di € 36 miliardi rispetto alla media europea. Ultima nel G7. Il SSN perde sempre più terreno: da Bruxelles l’allarme sulle ricadute economiche e sociali. Cartabellotta: «basta con il solito copione pre-manovra: servono risorse e riforme»
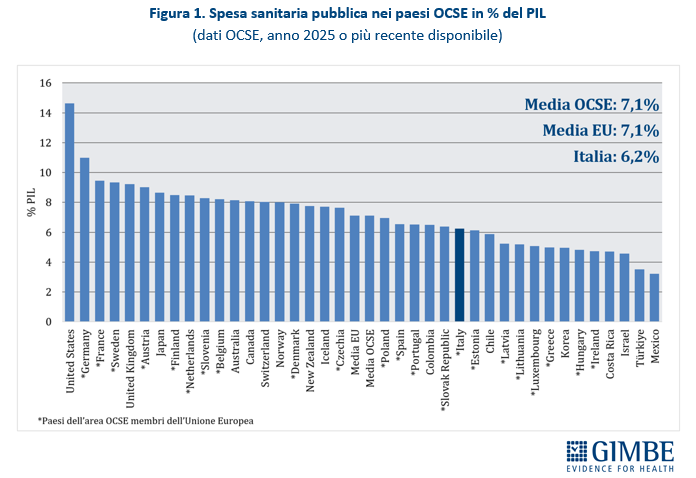
Nel 2025, per spesa sanitaria pubblica pro-capite, l’Italia si colloca al 15° posto tra i 27 Paesi europei dell’area OCSE e in ultima posizione tra quelli del G7. La spesa sanitaria pubblica si attesta al 6,2% del PIL, in calo rispetto al 6,3% del 2024 e nettamente inferiore sia alla media OCSE sia a quella dei Paesi europei, entrambe pari al 7,1%. Sul fronte della spesa pro-capite a parità di potere di acquisto, il divario rispetto alla media dei Paesi europei ha superato € 36 miliardi.
«Il sottofinanziamento pubblico della sanità – dichiara Nino Cartabellotta, Presidente della Fondazione GIMBE – non è più una questione contabile per addetti ai lavori, ma una criticità strutturale che ha indebolito il Servizio Sanitario Nazionale (SSN) e compromesso l’esigibilità di un diritto fondamentale. Alimenta tensioni politiche e mette in difficoltà tutte le Regioni, strette tra l’obbligo di garantire i Livelli Essenziali di Assistenza e quello di mantenere i conti in ordine. Ma il prezzo più alto lo pagano i cittadini: liste d’attesa fuori controllo, pronto soccorso al collasso, carenza di medici di famiglia, disuguaglianze territoriali e sociali sempre più marcate e crescente ricorso alla spesa privata. Il risultato? Impoverimento e indebitamento delle famiglie, fino alla rinuncia a esami diagnostici e visite specialistiche: un fenomeno che nel 2024 ha riguardato 5,8 milioni di persone, quasi una su dieci».
In vista dell’avvio del confronto sulla Legge di Bilancio 2027, la Fondazione GIMBE ha analizzato i dati relativi alla spesa sanitaria pubblica 2025 nei Paesi OCSE, con l’obiettivo di offrire elementi oggettivi al confronto politico e al dibattito pubblico, sottraendo il tema a letture strumentali.
La fonte utilizzata è il dataset OECD Health Statistics, aggiornato al 17 luglio 2026. I confronti con i Paesi OCSE e con quelli europei riguardano la spesa sanitaria pubblica, espressa sia in percentuale del PIL sia in dollari pro-capite a prezzi correnti e a parità di potere d’acquisto (PPP). Nell’interpretazione dei dati va considerato che la spesa sanitaria pubblica di ciascun Paese comprende diversi schemi di finanziamento, di cui generalmente uno prevalente: fiscalità generale (es. Italia, Regno Unito), assicurazione sociale obbligatoria (es. Germania, Francia), assicurazione privata obbligatoria (es. USA, Svizzera).
Spesa sanitaria pubblica in percentuale del PIL. Nel 2025 in Italia la spesa sanitaria pubblica è pari al 6,2% del PIL, in calo di 0,1 punti percentuali rispetto al 2024 e nettamente inferiore sia alla media OCSE sia a quella europea, entrambe al 7,1%. Sono 14 i Paesi europei dell’area OCSE che destinano alla sanità pubblica una quota di PIL superiore a quella dell’Italia: il differenziale varia dai +4,8 punti percentuali della Germania (11% del PIL) ai +0,2 della Repubblica Slovacca (6,4% del PIL) (figura 1).
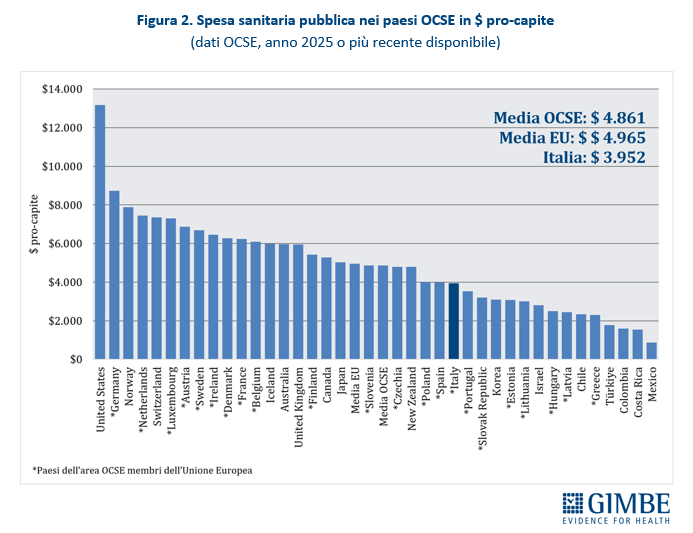
Spesa sanitaria pubblica pro-capite. Nel 2025 la spesa sanitaria pubblica pro-capite in Italia è pari a $ 3.952: $ 909 in meno rispetto alla media OCSE ($ 4.861) e $ 1.013 in meno rispetto alla media dei Paesi europei ($ 4.965). Tra gli Stati membri dell’Unione Europea, 14 investono più dell’Italia: dai $ 47 in più della Spagna ($ 3.999) ai $ 4.774 in più della Germania ($ 8.726) (figura 2). «Nel confronto europeo – commenta il Presidente – l’Italia viaggia ormai stabilmente nelle retrovie: davanti a noi ci sono anche Repubblica Ceca, Slovenia, Polonia e Spagna, mentre alle nostre spalle restano solo alcuni Paesi dell’Europa dell’Est e meridionale».
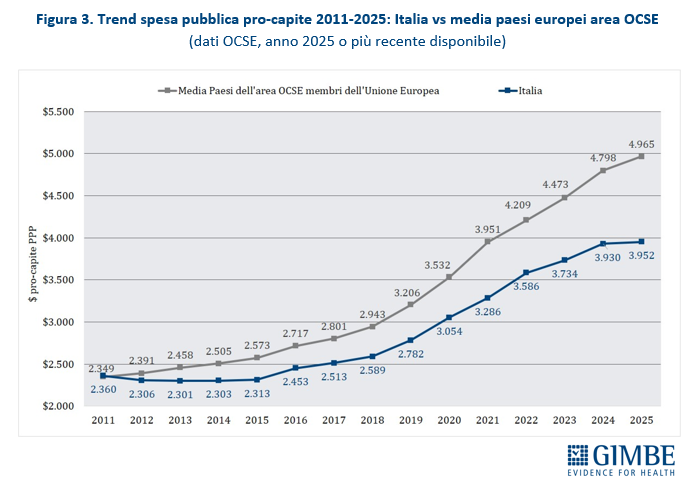
Sino al 2011 la spesa sanitaria pubblica pro-capite in Italia era sostanzialmente allineata alla media dei Paesi europei. Da allora, tuttavia, il divario si è progressivamente ampliato per effetto di tagli e definanziamenti, raggiungendo $ 424 pro-capite nel 2019. È cresciuto ulteriormente negli anni della pandemia, quando gli altri Paesi hanno investito molto più dell’Italia; poi nel 2023-2024, quando l’incremento italiano è stato inferiore a quello medio europeo; e ancora nel 2025, quando la spesa sanitaria pubblica italiana è rimasta sostanzialmente stabile (figura 3). Nel 2025 il divario rispetto alla media dei Paesi europei dell’area OCSE raggiunge i $ 1.013 per abitante a prezzi correnti e a parità di potere d'acquisto (PPP), corrispondenti – sulla base dei parametri OCSE – a € 612,4 pro-capite. «Rapportato ai quasi 59 milioni di residenti rilevati dall’ISTAT al 1° gennaio 2026 – commenta Cartabellotta – il gap complessivo sfiora € 36,1 miliardi. È questa la voragine scavata da 15 anni di progressiva erosione delle risorse pubbliche, protratta sotto Governi di ogni colore, che ha lasciato il SSN sempre più a corto di ossigeno rispetto al resto d’Europa, soprattutto dopo la pandemia».
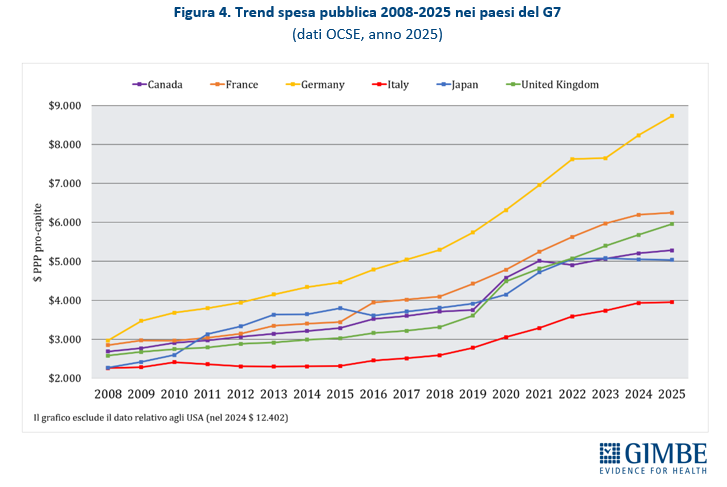
Spesa sanitaria pubblica pro-capite: confronto con i paesi del G7. «Il trend della spesa sanitaria pubblica pro-capite dal 2008 al 2025 – spiega il Presidente – restituisce una fotografia impietosa: l’Italia è sempre stata fanalino di coda nel G7. Ma quello che nel 2008 era un distacco contenuto oggi si è trasformato in un abisso» (figura 4): nel 2025 l’Italia si conferma ultima nel G7 con $ 3.952 pro-capite, meno della metà della Germania ($ 8.726). Emblematico il Regno Unito, che condivide con l’Italia il modello Beveridge: partito nel 2008 poco sopra il nostro Paese e rimasto su un trend di crescita contenuto sino al 2019, dal 2020 ha aumentato in maniera consistente le risorse pubbliche destinate alla sanità, superando Canada e Giappone e collocandosi poco al di sotto della Francia. «Questi dati – commenta Cartabellotta – confermano che il finanziamento della sanità non può ridursi ogni anno al consueto teatrino pre-Manovra: una trattativa su quanti miliardi il Ministro della Salute riuscirà a strappare al MEF per il 2027. Il Ministro Schillaci ne ha già chiesti almeno cinque, ma la questione non è quanti riuscirà a portarne a casa quest’anno: bisogna interrompere questa liturgia annuale. Serve un patto tra tutte le forze politiche che, al riparo dagli avvicendamenti di Governo, fissi un impegno non negoziabile: rifinanziare progressivamente la sanità pubblica e accompagnare le risorse con riforme strutturali del SSN, sostenute nel tempo da continuità e volontà politica».
In questo contesto di progressivo definanziamento della sanità pubblica, le recenti valutazioni di OCSE, Commissione europea e OMS Europa convergono su una lettura apparentemente paradossale: il SSN continua a garantire buoni esiti di salute, in particolare un’elevata aspettativa di vita e una bassa mortalità evitabile, ma si sta progressivamente deteriorando la sua capacità di erogare prestazioni tempestive, eque e finanziariamente accessibili, in particolare per le fasce socio-economiche più fragili. «Il campanello d’allarme – chiosa il Presidente – questa volta suona direttamente da Bruxelles. Nel Country Report 2026 della Commissione europea, per la prima volta, le criticità del SSN non vengono più lette solo come un problema di tutela della salute, ma vengono esplicitamente collegate anche all’equità sociale e alla produttività del Paese. Non a caso, lo scorso 10 luglio il Consiglio dell’UE ha adottato una raccomandazione formale affinché l’Italia garantisca un accesso più tempestivo a cure economicamente accessibili e affronti le carenze di personale nelle professioni chiave. Il messaggio è inequivocabile: il deterioramento del SSN non è più solo un problema sanitario, ma ha ricadute sulla tenuta economica e sociale del Paese».
In questo quadro diventa ancora più urgente conoscere gli esiti della riforma dell’assistenza territoriale finanziata dal PNRR: al 1° settembre, a due mesi dalla scadenza del 30 giugno 2026, non è ancora disponibile una rendicontazione pubblica documentata sulla piena operatività di almeno 1.038 Case della Comunità e 307 Ospedali di Comunità. Lo stesso Ministero della Salute precisa che sono ancora in corso le verifiche e l’acquisizione delle evidenze necessarie alla rendicontazione dei due target. «Senza dati aggiornati su servizi effettivamente erogati e personale disponibile – commenta Cartabellotta – rimane concreto il rischio, più volte denunciato dalla Fondazione GIMBE, che le nuove strutture restino delle “scatole vuote”: target europei centrati, rate incassate ed edifici realizzati, ma incapaci di garantire quella presa in carico territoriale per cui ci siamo indebitati».
«Con l’avvio dei lavori sulla Legge di Bilancio 2027 – conclude Cartabellotta – la Fondazione GIMBE chiede a Governo e Parlamento di non ignorare né la raccomandazione del Consiglio dell’UE né l’impietoso confronto internazionale sulla spesa sanitaria pubblica. In 15 anni l’Italia ha accumulato un divario strutturale con i Paesi europei e del G7, frutto di scelte e omissioni di tutti i Governi, che hanno sistematicamente trascurato un principio basilare: la tutela della salute non è solo un diritto fondamentale, ma anche una leva di sviluppo economico e uno strumento di coesione sociale. Eppure, ogni anno va in scena lo stesso copione: il dibattito sul (de)finanziamento della sanità si accende alla vigilia della Manovra, si consuma nella trattativa su qualche miliardo e si spegne subito dopo. È ora di cambiare rotta: servono risorse adeguate ai bisogni di salute e riforme capaci di tradurle in servizi realmente accessibili, investendo anzitutto sul personale sanitario e sull’erogazione uniforme dei LEA. Altrimenti il diritto alla tutela della salute resterà universale solo sulla Carta, ma sempre meno tangibile nella vita reale: chi può paga, chi non può aspetta o rinuncia alle cure. Non è più universalismo, ma selezione dei diritti per reddito. Ovvero, la negazione dell’art. 32 della Costituzione».
Download comunicato
14 2026
Screening oncologici: nel 2024 oltre 7,6 milioni di persone fuori dai programmi gratuiti. Più di 50.300 tumori e lesioni precancerose non intercettati dagli screening organizzati. Aderisce solo 1 persona su 2 per mammella e cervice, 1 su 3 per colon-retto. Divari regionali profondi, Mezzogiorno in coda
Nel 2024 il 54% della popolazione target, oltre 7,6 milioni di persone, è rimasto fuori dai programmi gratuiti di screening oncologico, soprattutto nel Mezzogiorno: in parte perché non ha ricevuto l’invito, molto più spesso perché non ha aderito. «Adesioni ancora troppo basse e profonde diseguaglianze territoriali – dichiara Nino Cartabellotta, Presidente della Fondazione GIMBE – compromettono l’efficacia dello strumento più idoneo per individuare precocemente tumori e lesioni precancerose. Il bilancio è pesantissimo: oltre 50.300 casi non intercettati dai programmi organizzati di screening».
Gli screening oncologici inclusi nei Livelli Essenziali di Assistenza (LEA), che tutte le Regioni devono garantire gratuitamente, comprendono la mammografia per le donne tra 50 e 69 anni, lo screening del tumore della cervice uterina per le donne tra 25 e 64 anni e quello del tumore del colon-retto per donne e uomini tra 50 e 69 anni. «Al netto degli esclusi dal target – afferma Cartabellotta – nel 2024 sono state invitate a eseguire un test di screening oltre 14,1 milioni di persone (14.101.942), ma hanno aderito meno di 6,5 milioni (6.481.002). Il dato nasconde profonde differenze non solo tra i tre programmi di screening, ma soprattutto tra Regioni e aree geografiche del Paese».
Sulla base dei dati del Report 2024 dell’Osservatorio Nazionale Screening (ONS), il network che monitora gli screening oncologici offerti dal Servizio Sanitario Nazionale (SSN), la Fondazione GIMBE ha analizzato punti di forza e criticità dei tre programmi «con un duplice obiettivo: sensibilizzare i cittadini sull’importanza di aderire agli screening organizzati e sollecitare Regioni e Aziende Sanitarie Locali a rafforzare l’organizzazione e la comunicazione pubblica su questo pilastro della prevenzione oncologica», spiega il Presidente.
Il Report ONS mette a disposizione numerosi indicatori per valutare la qualità dei programmi di screening, la cui erogazione presenta un’elevata variabilità regionale nelle modalità di invito, nelle strategie di recupero e, soprattutto, nella copertura della popolazione target. Per comprenderne le dinamiche, tre indicatori sono fondamentali:
- Popolazione target da invitare. Per ciascuno dei tre programmi, la popolazione residente ISTAT al 1° gennaio 2024 nelle fasce di età previste viene rapportata alla periodicità del test: ogni 2 anni per gli screening mammografico e colon-rettale, ogni 3 anni per quello cervicale.
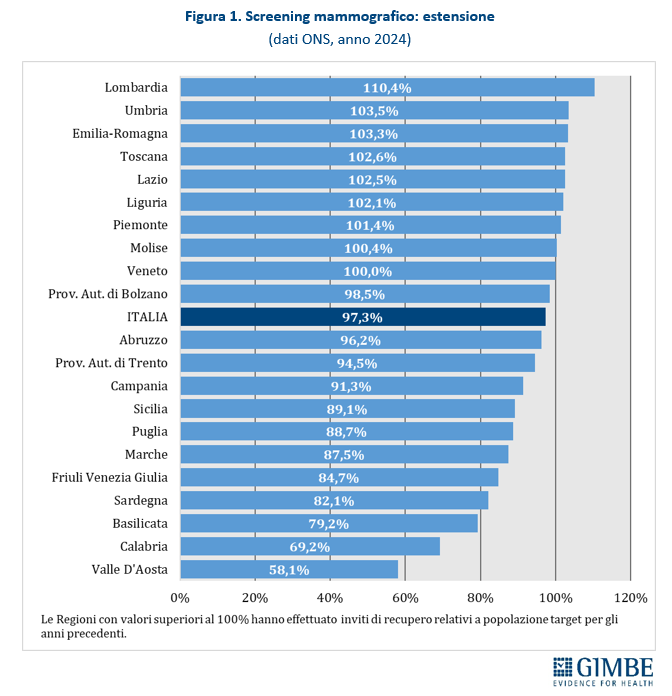
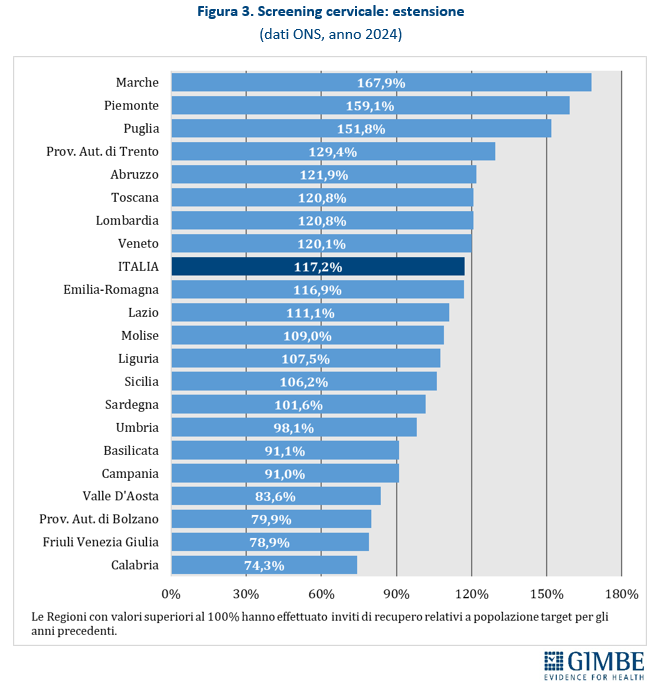
- Estensione dello screening. Indica il numero di inviti effettivamente spediti, al netto di quelli non recapitati, rispetto alla popolazione target. Non vengono conteggiate le persone escluse prima dell’invio per ragioni cliniche, perché già sottoposte al test di screening o a un esame di secondo livello oppure con una diagnosi oncologica. L’estensione può superare il 100% quando le Regioni effettuano inviti aggiuntivi per recuperare gli inviti non effettuati negli anni precedenti a causa della pandemia, del mancato recapito o della mancata adesione.
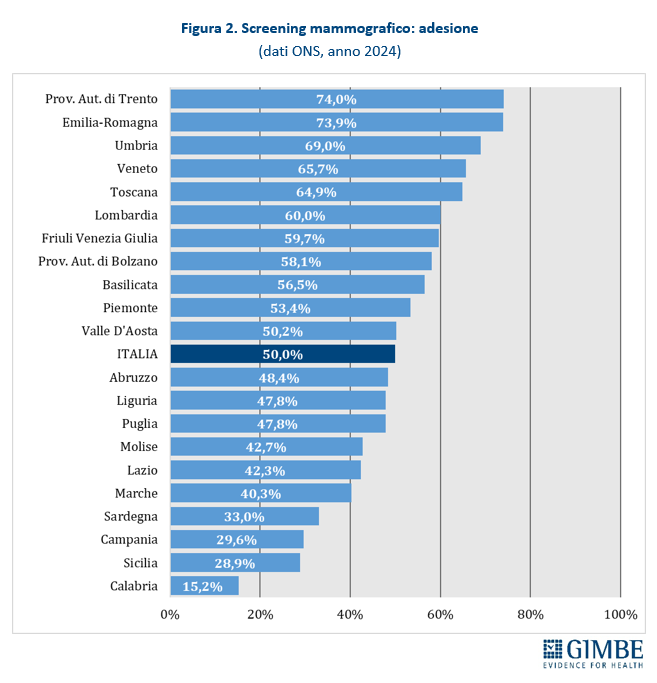
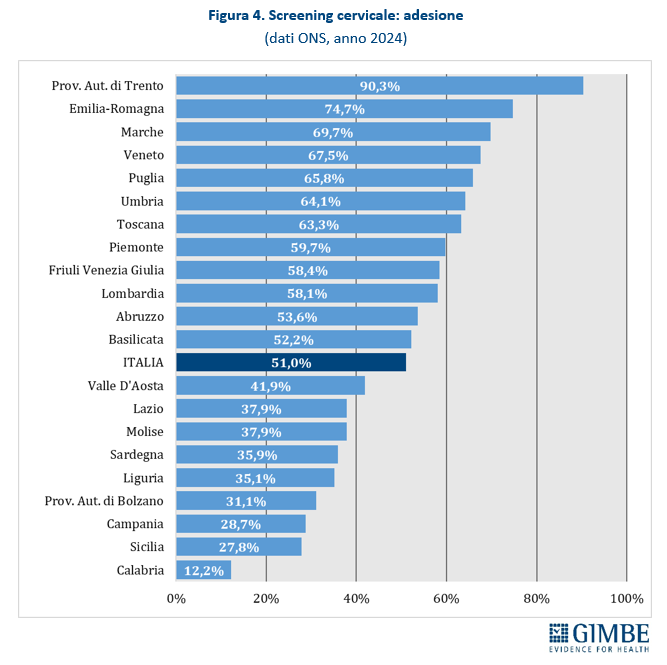
- Adesione allo screening. Indica la percentuale di persone che si sottopongono al test rispetto alla popolazione target, al netto delle esclusioni effettuate prima dell’invio per ragioni cliniche. L’indicatore rientra nel Nuovo Sistema di Garanzia, con cui il Ministero della Salute monitora l’adempimento regionale ai LEA.
ESTENSIONE DELLE FASCE D’ETÀ. La Legge di Bilancio 2026 ha previsto un finanziamento dedicato per ampliare progressivamente le fasce di età dei programmi di screening oncologico. Diverse Regioni avevano già anticipato questa scelta con risorse proprie extra-LEA, offrendo la mammografia anche alle donne di 45-49 e 70-74 anni e lo screening del colon-retto anche alle persone di 70-74 anni. «L’ampliamento delle fasce di età rappresenta un’evoluzione importante delle strategie di prevenzione oncologica – commenta Cartabellotta – ma deve essere attuato solo dopo aver garantito un’elevata copertura della popolazione già destinataria degli screening inclusi nei LEA. Altrimenti si rischia di ampliare ulteriormente i divari tra le Regioni in grado di estendere l’offerta e quelle che non riescono ancora a garantire efficacemente quella ordinaria».
SCREENING MAMMOGRAFICO. È offerto a tutte le donne tra 50 e 69 anni. In caso di esito positivo, il percorso prevede ulteriori approfondimenti diagnostici mediante test di imaging (ecografia, TAC, risonanza magnetica), esame citologico o biopsia.
Estensione dello screening. Nel 2024 in Italia è stato invitato il 97,3% (n. 4.185.888) della popolazione target, con marcate differenze regionali: dal 110,4% della Lombardia al 58,1% della Valle d’Aosta (Figura 1). «Con l’eccezione del Molise – commenta Cartabellotta – nessuna Regione del Sud raggiunge la soglia del 100%, segnale di criticità organizzative ancora rilevanti nella gestione degli inviti».
Adesione allo screening. A livello nazionale ha aderito allo screening mammografico il 50% delle donne invitate, con marcate differenze regionali: dal 74% della Provincia autonoma di Trento al 15,2% della Calabria (Figura 2). Tutte le Regioni del Sud, ad eccezione della Basilicata, registrano livelli di adesione inferiori alla media nazionale.
SCREENING CERVICALE. È offerto a tutte le donne tra 25 e 64 anni: nelle fasce più giovani, tra 25 e 30/35 anni, viene proposto il Pap-test ogni 3 anni; nelle fasce d’età successive, il test per il virus del papilloma umano (HPV test) ogni 5 anni. Alcune Regioni hanno adottato protocolli personalizzati in base allo stato vaccinale per l’HPV. In caso di esito positivo, viene proposta la colposcopia come test di secondo livello, eseguita nel 2024 da quasi il 93% delle donne positive allo screening.
Estensione dello screening. Nel 2024 sono state invitate 4.048.525 donne: il 78,7% (n. 3.190.938) con HPV test e il 21,3% (n. 857.587) con Pap-test. Complessivamente, è stato invitato il 117,2% della popolazione target, con forti differenze regionali: dal 167,9% delle Marche al 74,3% della Calabria (Figura 3). «In 14 Regioni – spiega Cartabellotta – l’estensione supera il 100%: un dato che conferma come nel 2024 fosse ancora necessario recuperare numerosi inviti non effettuati negli anni della pandemia».
Adesione allo screening. A livello nazionale ha aderito allo screening cervicale il 51% delle donne invitate, con forti differenze regionali: dal 90,3% della Provincia autonoma di Trento al 12,2% della Calabria (Figura 4).
SCREENING COLON-RETTALE. È offerto a tutte le persone tra 50 e 69 anni e consiste nella ricerca del sangue occulto nelle feci. In caso di esito positivo viene proposta, come test di secondo livello, la colonscopia, eseguita nel 2024 dall’83,7% delle persone positive allo screening.
Estensione dello screening. Nel 2024 è stato invitato il 94% (n. 7.984.447) della popolazione target, con marcate differenze regionali: dal 118,8% dell’Emilia-Romagna al 60,8% della Sardegna (Figura 5).
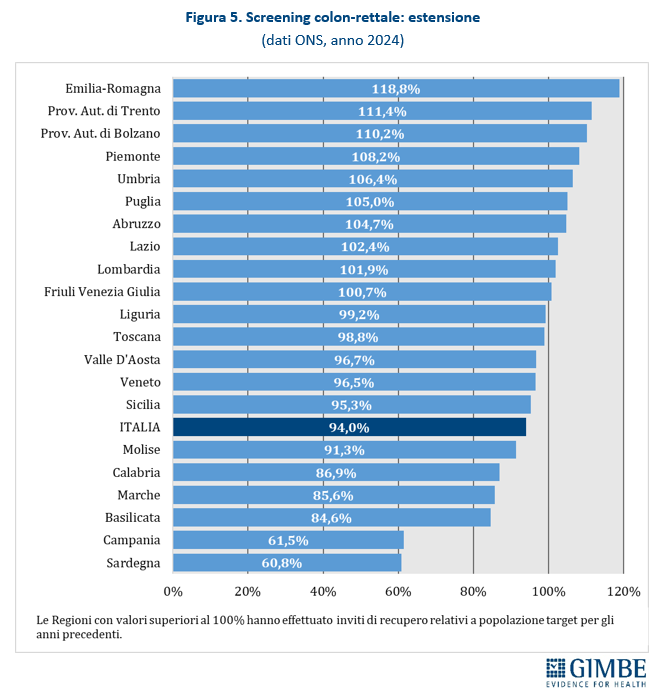
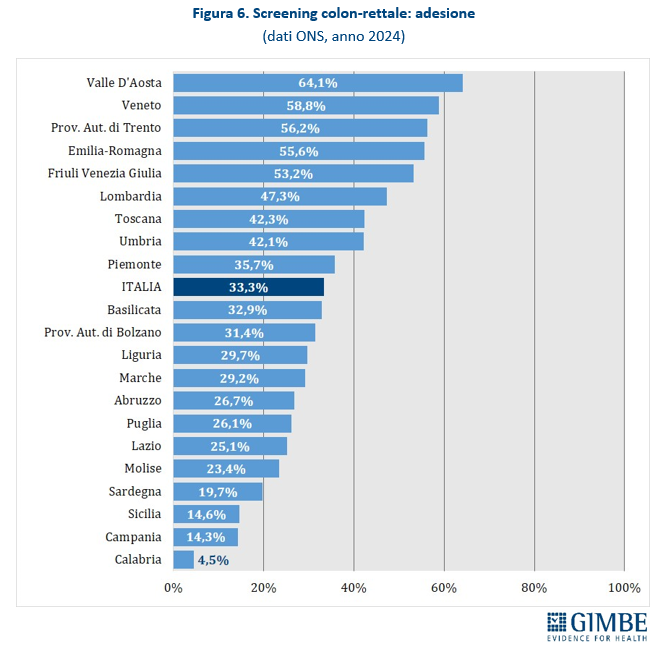
Adesione allo screening. A livello nazionale ha aderito il 33,3% delle persone invitate, con marcate differenze regionali: dal 64,1% della Valle d’Aosta al 4,5% della Calabria (Figura 6). In tutte le Regioni del Mezzogiorno i livelli di adesione sono inferiori alla media nazionale.
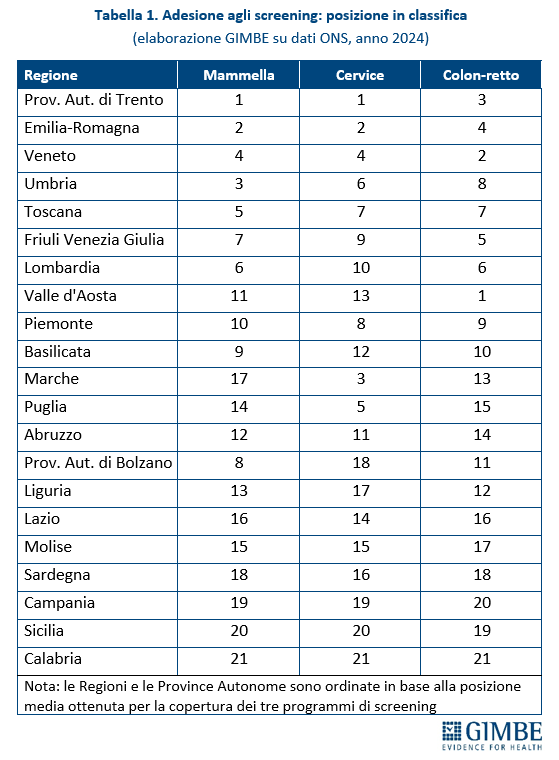
«Il tasso di adesione agli screening – spiega Cartabellotta – riflette anche la capacità dei servizi sanitari regionali di governare l’intero percorso: aggiornare costantemente le anagrafiche della popolazione target, programmare e spedire gli inviti, realizzare campagne di sensibilizzazione ed erogare i test». Il posizionamento di ciascuna Regione nei tre programmi risulta nel complesso omogeneo, confermando differenze strutturali nella capacità organizzativa dei sistemi sanitari regionali, pur con alcune eccezioni (Tabella 1).
«I dati ONS 2024 – aggiunge il Presidente – mostrano una crescita sia degli inviti sia della copertura della popolazione. Tuttavia, l’Italia resta molto lontana dall’obiettivo fissato nel 2022 dal Consiglio dell’Unione Europea: garantire entro il 2025 una copertura degli screening oncologici di almeno il 90% della popolazione target. Il Piano Nazionale di Prevenzione 2026-2031, recentemente approvato dalla Conferenza Stato-Regioni, colloca questo traguardo al 2029, con obiettivi intermedi di almeno il 70% nel 2027 e l’80% nel 2028».
L’IMPATTO DEGLI SCREENING MANCATI
Assumendo come obiettivo una copertura del 90% della popolazione target e considerando sia le persone non invitate o che non hanno aderito, sia il tasso di identificazione dei tumori (detection rate), è possibile stimare quanti tumori e lesioni precancerose non siano stati intercettati dai programmi di screening organizzati.
«Nel 2024 – spiega il Presidente – si stima che il mancato raggiungimento di una copertura del 90% non abbia consentito di identificare oltre 11.000 carcinomi della mammella, di cui più di 2.300 invasivi di piccole dimensioni; quasi 9.700 lesioni precancerose del collo dell’utero; 4.700 tumori del colon-retto e quasi 25.000 adenomi avanzati. Nel complesso, oltre 50.300 tumori e lesioni che i programmi organizzati avrebbero potuto intercettare, permettendo di avviare tempestivamente gli approfondimenti diagnostici e, quando necessario, il trattamento specifico». In dettaglio:
Tumori della mammella. Applicando un tasso di identificazione dello 0,52% per tutti i carcinomi e dello 0,14% per quelli invasivi di dimensioni ≤10 mm alle 1.675.708 donne che non si sono sottoposte allo screening, si stima che nel 2024 non siano stati identificati 11.026 tumori, di cui 2.312 carcinomi invasivi di dimensioni ≤10 mm.
Tumori della cervice uterina. Applicando un tasso di identificazione delle lesioni precancerose (istologia CIN2+) dello 0,82% per l’HPV test e dello 0,64% per il Pap-test alle 969.986 donne che non hanno ricevuto o non hanno aderito all’invito per l’HPV test e alle 272.011 che non hanno ricevuto o non hanno aderito all’invito per il Pap-test, si stima che nel 2024 non siano state identificate complessivamente 9.695 lesioni con istologia CIN2+.
Tumori del colon-retto. Applicando un tasso di identificazione dello 0,10% per il carcinoma del colon-retto e dello 0,52% per gli adenomi avanzati alle 4.703.236 persone che non hanno aderito allo screening, si stima che nel 2024 non siano stati identificati 4.703 carcinomi e 24.927 adenomi avanzati.
«L’indagine campionaria del sistema di sorveglianza PASSI dell’Istituto Superiore di Sanità – spiega Cartabellotta – documenta che molte persone dichiarano di sottoporsi a controlli periodici per “iniziativa spontanea”. Per questi test, tuttavia, non sono disponibili indicatori oggettivi, quali il tasso di identificazione dei tumori e la percentuale di persone positive che eseguono il test di secondo livello, né controlli standardizzati sulla qualità dei test. Non vi è inoltre alcuna certezza che, in caso di esito positivo, venga attivato un percorso diagnostico-terapeutico adeguato. Infine, un’indagine campionaria, pur fornendo informazioni rilevanti sui fattori di rischio e sui determinanti socio-economici, non consente di certificare la copertura degli screening oncologici per “iniziativa spontanea”».
LA CULTURA DELLA PREVENZIONE DEVE NASCERE TRA I BANCHI DI SCUOLA. La scarsa adesione agli screening organizzati riflette anche una conoscenza insufficiente dei programmi di prevenzione oncologica. Nell’ambito del progetto La Salute tiene banco, promosso dalla Fondazione GIMBE nelle scuole secondarie di secondo grado, è stato chiesto a 467 studenti degli ultimi due anni di indicare i tre screening oncologici organizzati e gratuiti offerti dal SSN. Solo il 51,2% ha identificato correttamente mammella, colon-retto e cervice uterina. «Questo dato – commenta Cartabellotta – conferma che la cultura della prevenzione va coltivata molto prima dell’età prevista per gli screening. Investire nell’educazione sanitaria dei giovani significa formare cittadini più consapevoli, capaci oggi di promuovere i programmi di screening tra i propri familiari e domani più propensi ad aderirvi».
«Prevenzione e promozione della salute – conclude Cartabellotta – sono pilastri essenziali per ridurre l’incidenza delle malattie e garantire la sostenibilità del SSN. Eppure oggi emerge un paradosso evidente: da un lato milioni di cittadini attendono esami diagnostici, non sempre appropriati; dall’altro milioni non aderiscono ai programmi di screening organizzati. Molte Regioni, soprattutto nel Mezzogiorno, devono rafforzare la propria capacità organizzativa, ma il nodo principale resta la scarsa partecipazione. Servono una comunicazione più efficace, un’informazione capillare e il coinvolgimento attivo dei cittadini. Aderire agli screening organizzati significa diagnosticare precocemente i tumori, trattare tempestivamente le lesioni precancerose, aumentare le probabilità di guarigione definitiva, ridurre sofferenze e costi per il SSN e, soprattutto, salvare vite umane».
Download comunicato
17 giugno 2026
Farmaci e dispositivi: l’Italia in ritardo sulla digitalizzazione della tracciabilità. Report GIMBE: ancora non adottati 4 dei 9 provvedimenti attuativi previsti per il nuovo sistema europeo di anticontraffazione dei medicinali. 3 dipartimenti farmaceutici su 4 senza magazzini automatizzati
A oltre un anno dall’entrata in vigore in Italia del nuovo sistema europeo anticontraffazione dei farmaci, il percorso di digitalizzazione e standardizzazione della catena di approvvigionamento (supply chain) sanitaria procede ancora a rilento. È quanto emerge dal Report dell’Osservatorio GIMBE “La standardizzazione e la digitalizzazione dei processi di approvvigionamento nelle strutture sanitarie”, realizzato con il supporto di GS1 Italy.
Il Report documenta come la trasformazione digitale dei servizi farmaceutici ospedalieri e territoriali rappresenti oggi una leva strategica per garantire sicurezza delle cure, tracciabilità dei prodotti sanitari, riduzione degli sprechi e sostenibilità economica del Servizio Sanitario Nazionale (SSN).
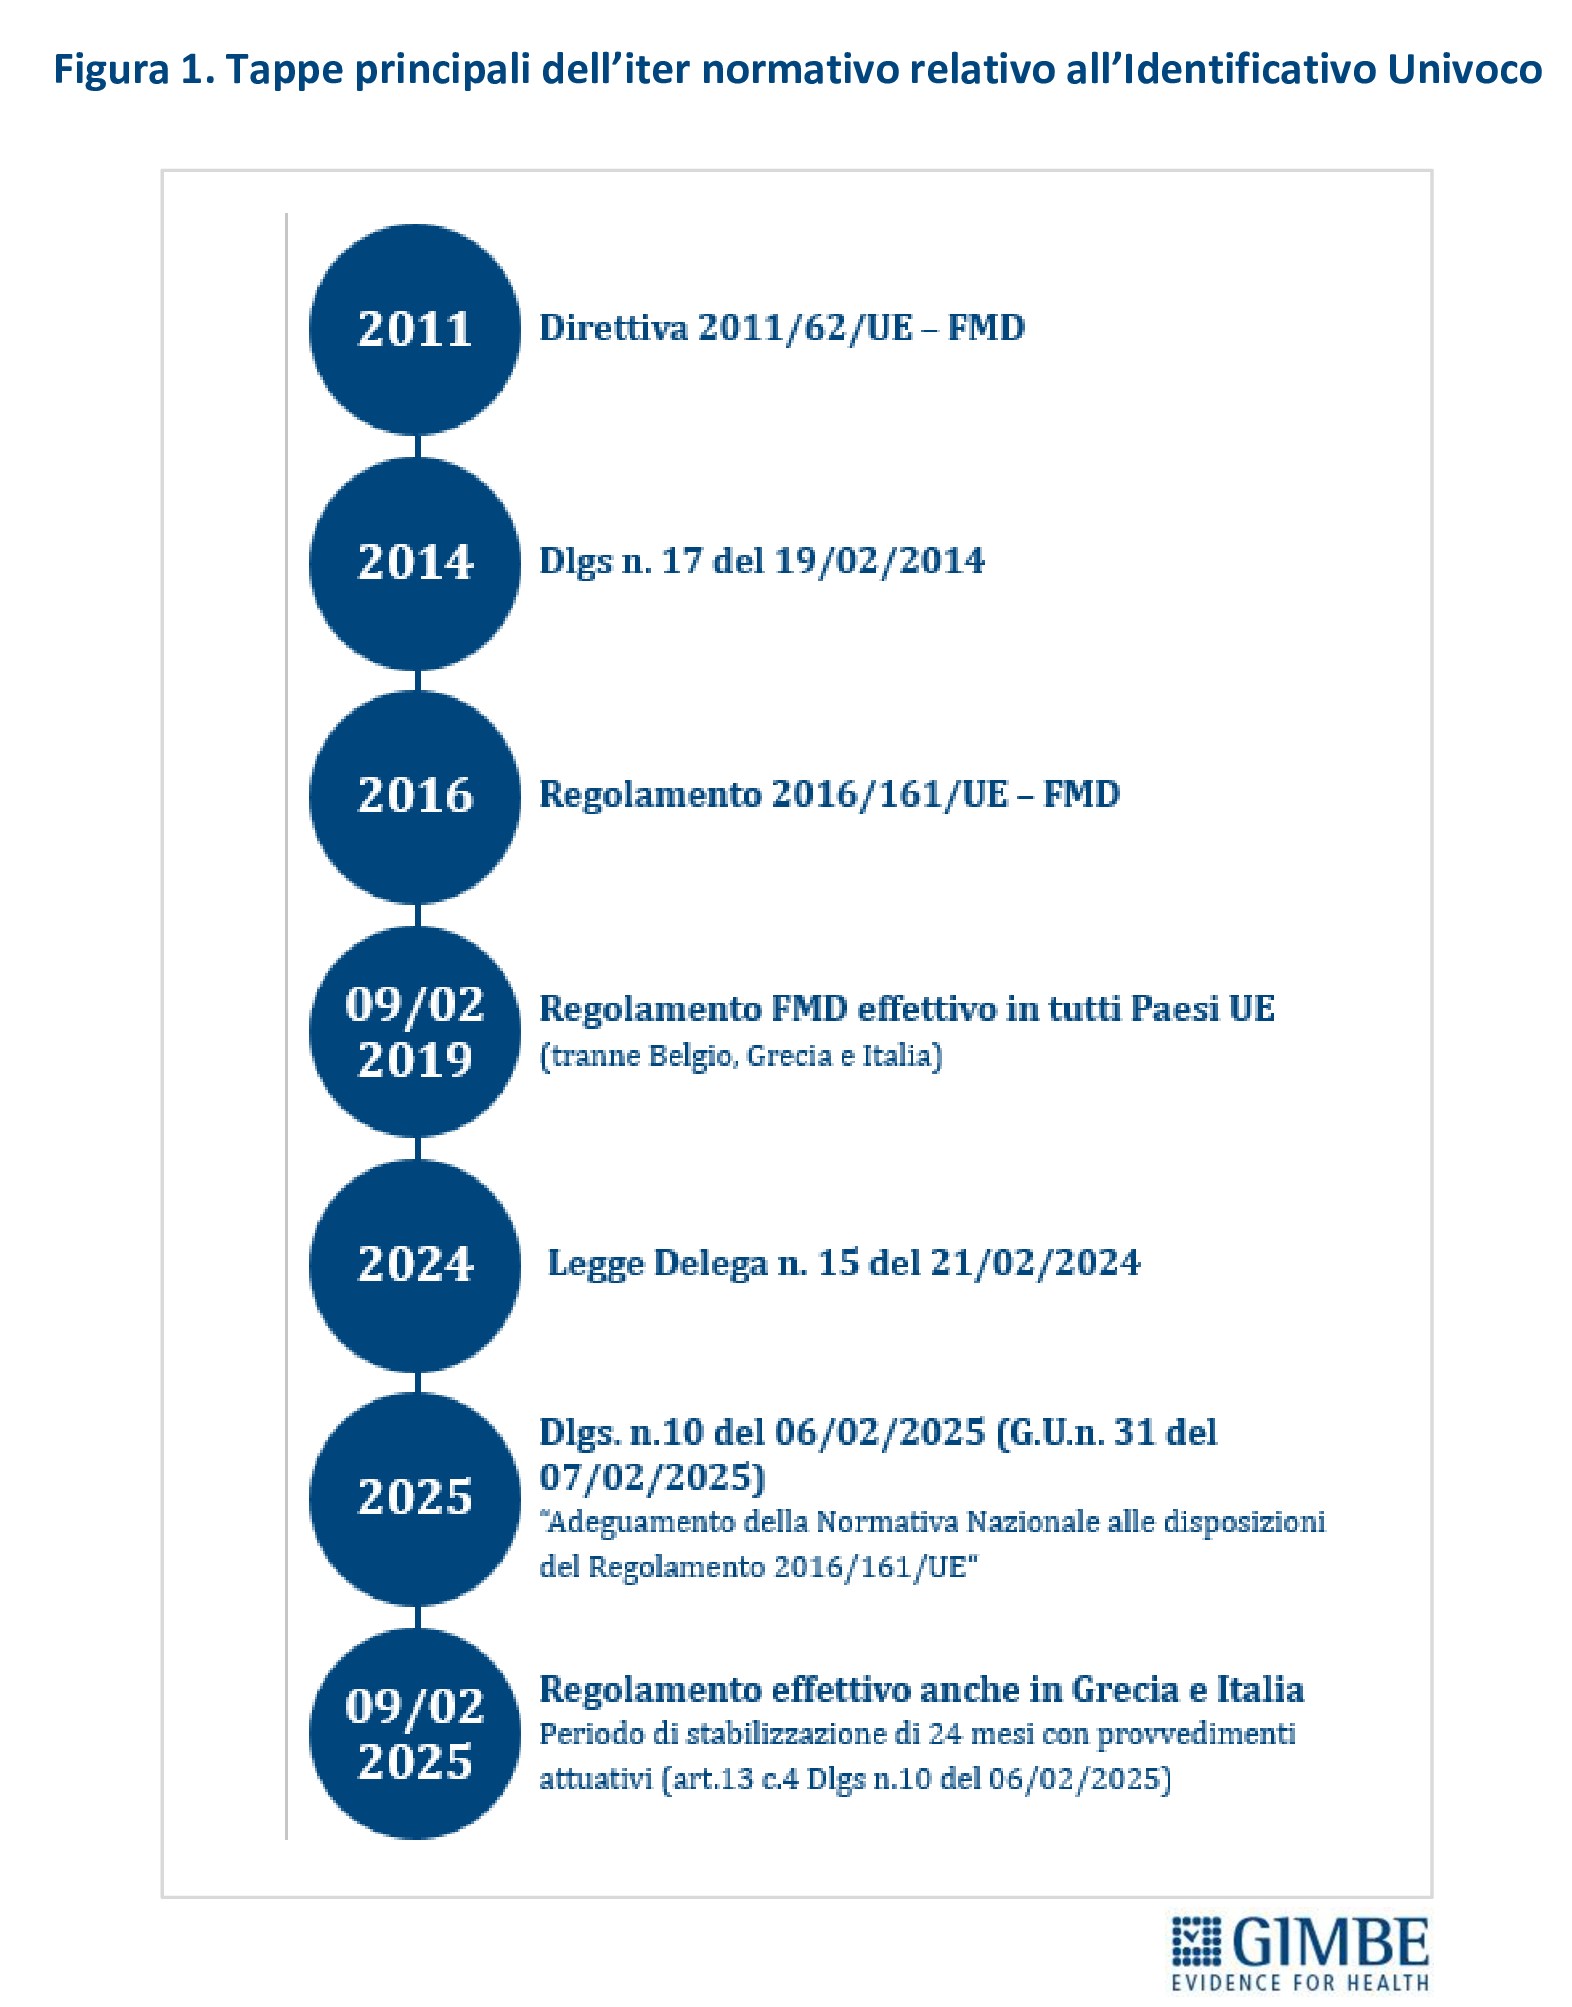
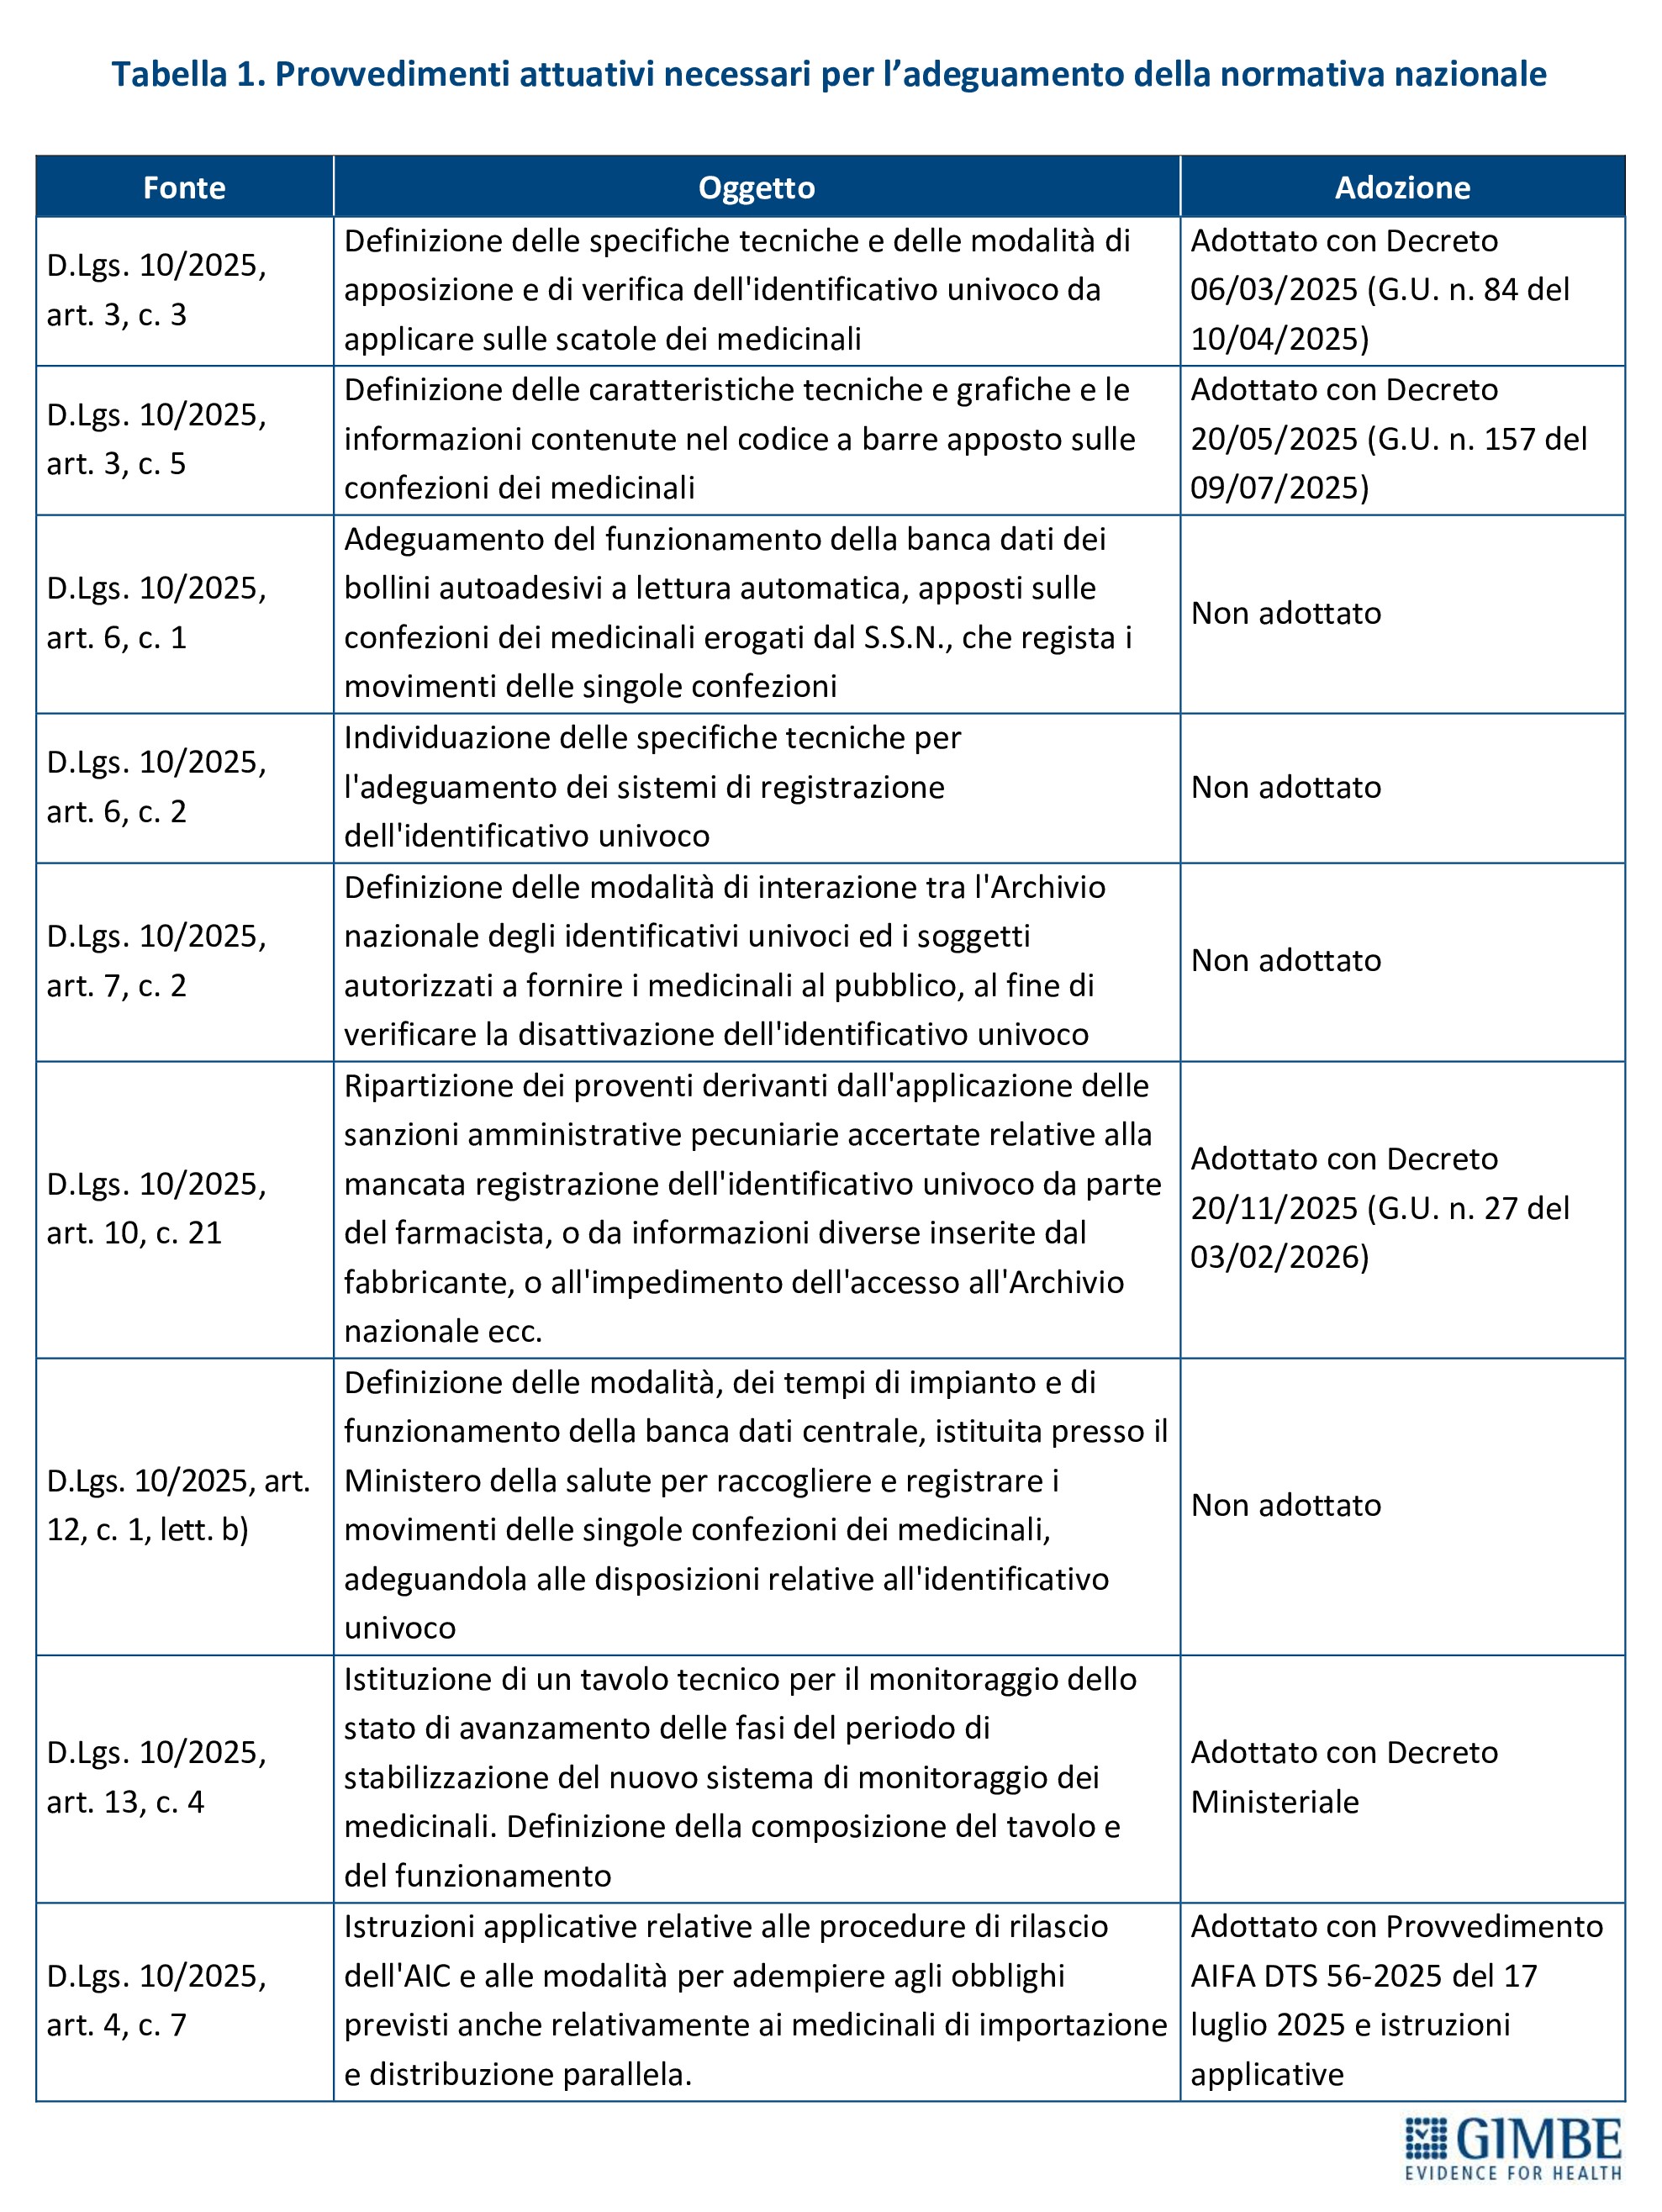
Uno dei nodi centrali riguarda l’attuazione della Direttiva europea sull’anticontraffazione dei farmaci (Falsified Medicines Directive – FMD, Direttiva 2011/62/EU) che ha introdotto un sistema europeo di prevenzione della contraffazione dei medicinali, imponendo specifiche misure di sicurezza volte a contrastare l’ingresso di medicinali falsificati nella catena di fornitura. Inoltre, il Regolamento delegato (UE) 2016/161, entrato in vigore il 9 febbraio 2019 per tutti i Paesi dell’Unione Europea ad esclusione di Belgio, Grecia e Italia, ha definito le modalità operative del sistema, introducendo l’obbligo di apporre sull'imballaggio dei medicinali due caratteristiche di sicurezza (safety features), costituite da un identificativo univoco (Unique Identifier – UI) e da un sistema di prevenzione delle manomissioni (Anti-Tampering Device – ATD) che consentano l'identificazione e l'autenticazione dei medicinali lungo tutta la filiera distributiva. La direttiva è operativa in Italia dall’8 febbraio 2025 con l’approvazione del D.Lgs. 10/2025 che, tuttavia, prevede un periodo transitorio di stabilizzazione di 24 mesi destinato a concludersi il 9 febbraio 2027 (figura 1). Dei 9 principali provvedimenti attuativi previsti dal D.Lgs. 10/2025, 5 risultano adottati, mentre 4 sono ancora mancanti, nonostante termini di emanazione compresi tra 30 e 90 giorni (tabella 1). Tra quelli non ancora adottati figurano gli atti relativi all’adeguamento della banca dati centrale dei medicinali, alle specifiche tecniche dei sistemi di registrazione dell’identificativo univoco e alle modalità di interazione tra archivi nazionali e operatori autorizzati.
«Il ritardo nell’adozione dei provvedimenti attuativi – dichiara Nino Cartabellotta, Presidente della Fondazione GIMBE – rischia di rallentare l’intero processo di transizione verso il nuovo sistema europeo di serializzazione dei farmaci. La digitalizzazione della supply chain sanitaria non è un semplice aggiornamento tecnologico, ma una misura essenziale di sicurezza pubblica».
Il nuovo sistema prevede che ogni confezione di farmaco sia identificata tramite un codice GS1 DataMatrix contenente cinque informazioni fondamentali: codice prodotto, numero seriale, lotto di produzione, data di scadenza e codice dell’autorizzazione all’immissione in commercio (AIC). Ogni confezione sarà inoltre dotata di dispositivi anti-manomissione per impedire l’ingresso di medicinali falsificati nella filiera legale.
Va sottolineato come l’Italia parta da una posizione avanzata grazie allo storico sistema del bollino farmaceutico, che ha consentito al nostro Paese di ottenere una deroga europea di sei anni rispetto all’entrata in vigore del Regolamento UE 2016/161. Tuttavia, la piena interoperabilità dei sistemi informativi sanitari resta ancora incompleta. «Ospedali e servizi farmaceutici territoriali – dichiara Marco Mosti, Direttore Generale della Fondazione GIMBE – dovranno gestire milioni di confezioni serializzate attraverso sistemi informatici integrati e interoperabili. Senza investimenti adeguati in digitalizzazione, infrastrutture e formazione del personale, il rischio è quello di generare nuove inefficienze operative».
I servizi farmaceutici rappresentano il presidio dell’intero ciclo logistico dei prodotti sanitari: approvvigionamento, ricezione, controllo, stoccaggio, distribuzione ai reparti, gestione dei richiami e delle non conformità. In questo contesto, la farmacia ospedaliera evolve sempre più verso un ruolo di governance clinico-gestionale e controllo della qualità.
Sul fronte dei dispositivi medici, il sistema UDI (Unique Device Identification) - introdotto dai regolamenti europei 2017/745 e 2017/746 - rafforza la tracciabilità dei dispositivi attraverso l’identificazione univoca lungo l’intero ciclo di vita del prodotto. In Italia gli obblighi di registrazione e conservazione elettronica dei dati sono stati estesi ai dispositivi ad alto rischio (classe III) tra cui i pacemaker, alcuni dispositivi impiantabili (classe IIb) come le protesi articolari e ai dispositivi diagnostici in vitro (classe D) quali test per HIV, epatite B/C, ebola con l’obiettivo di migliorare sicurezza, rintracciabilità e gestione di eventuali richiami o segnalazioni di non conformità.
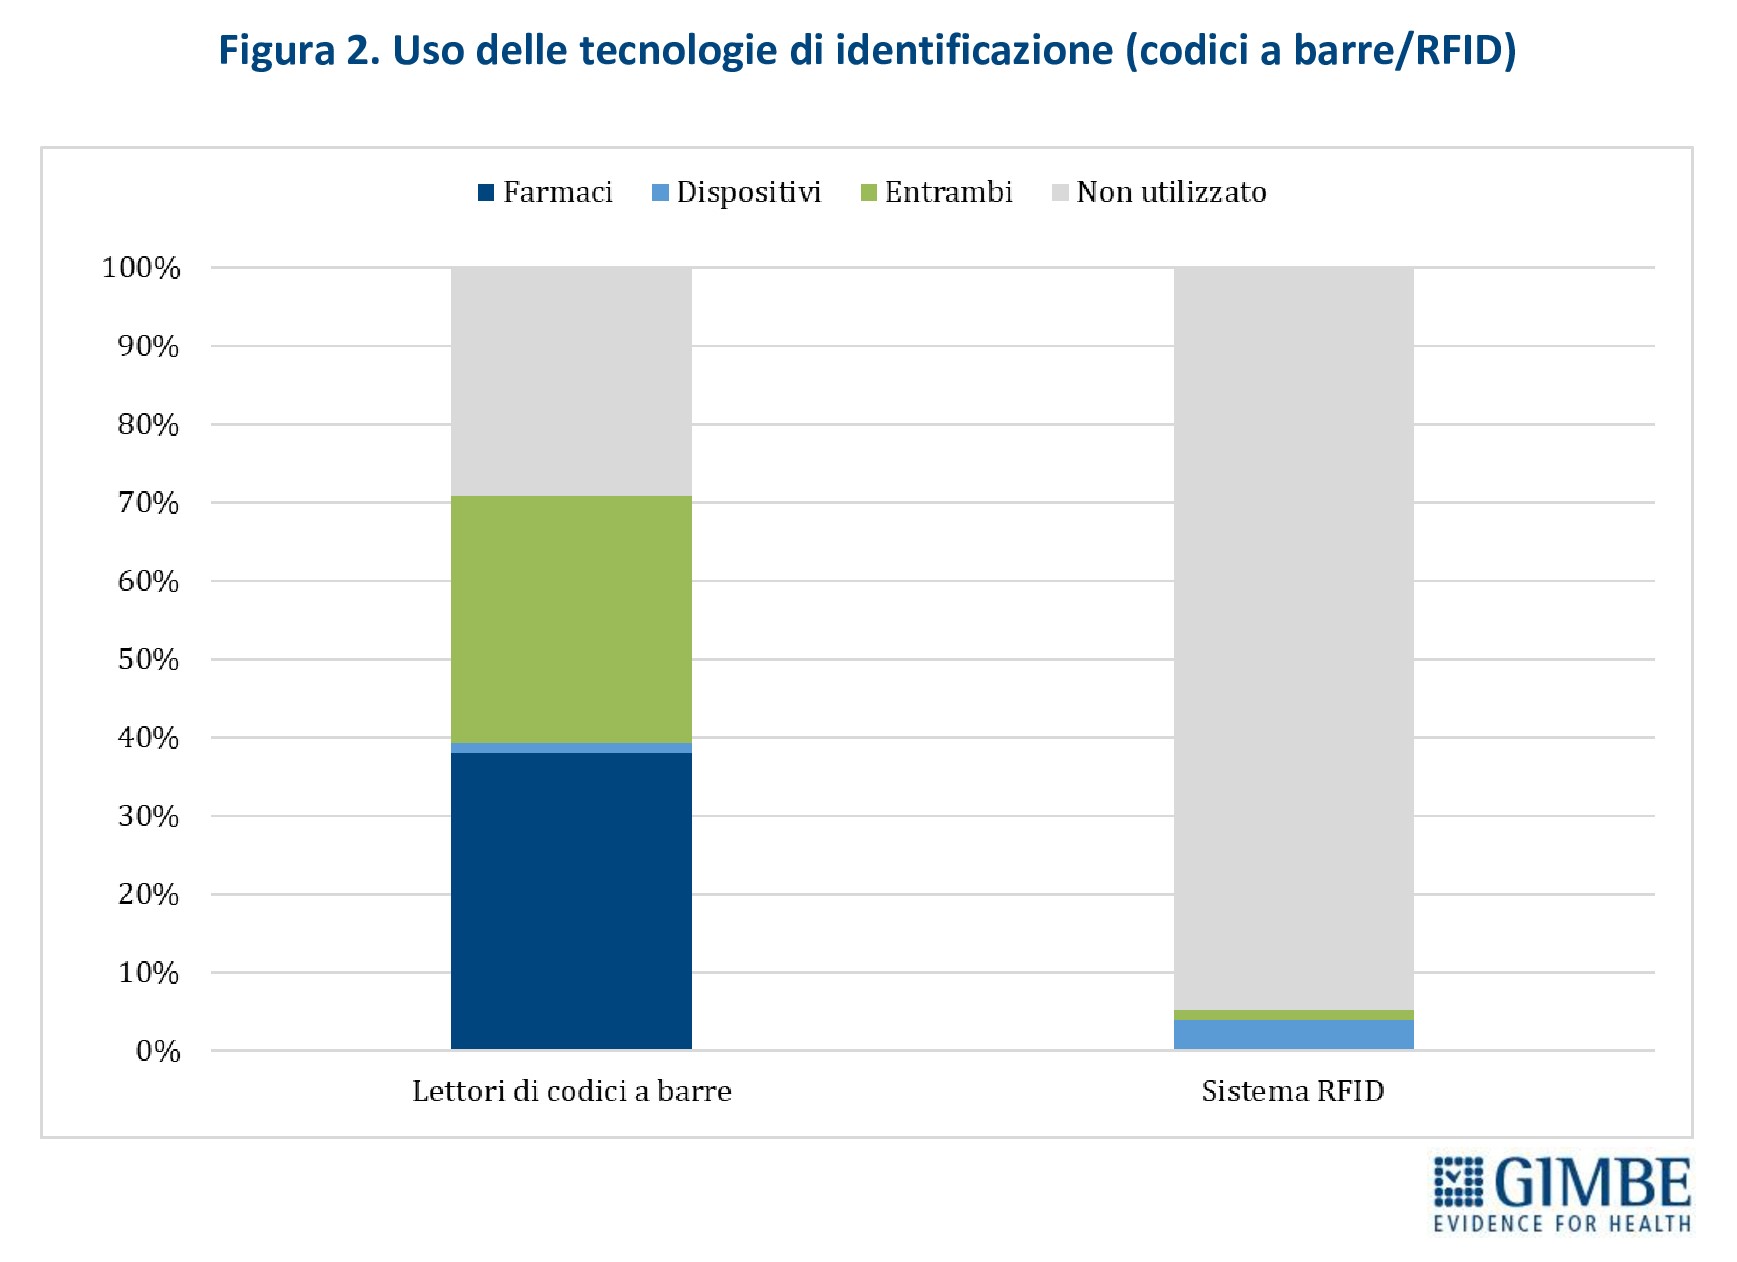
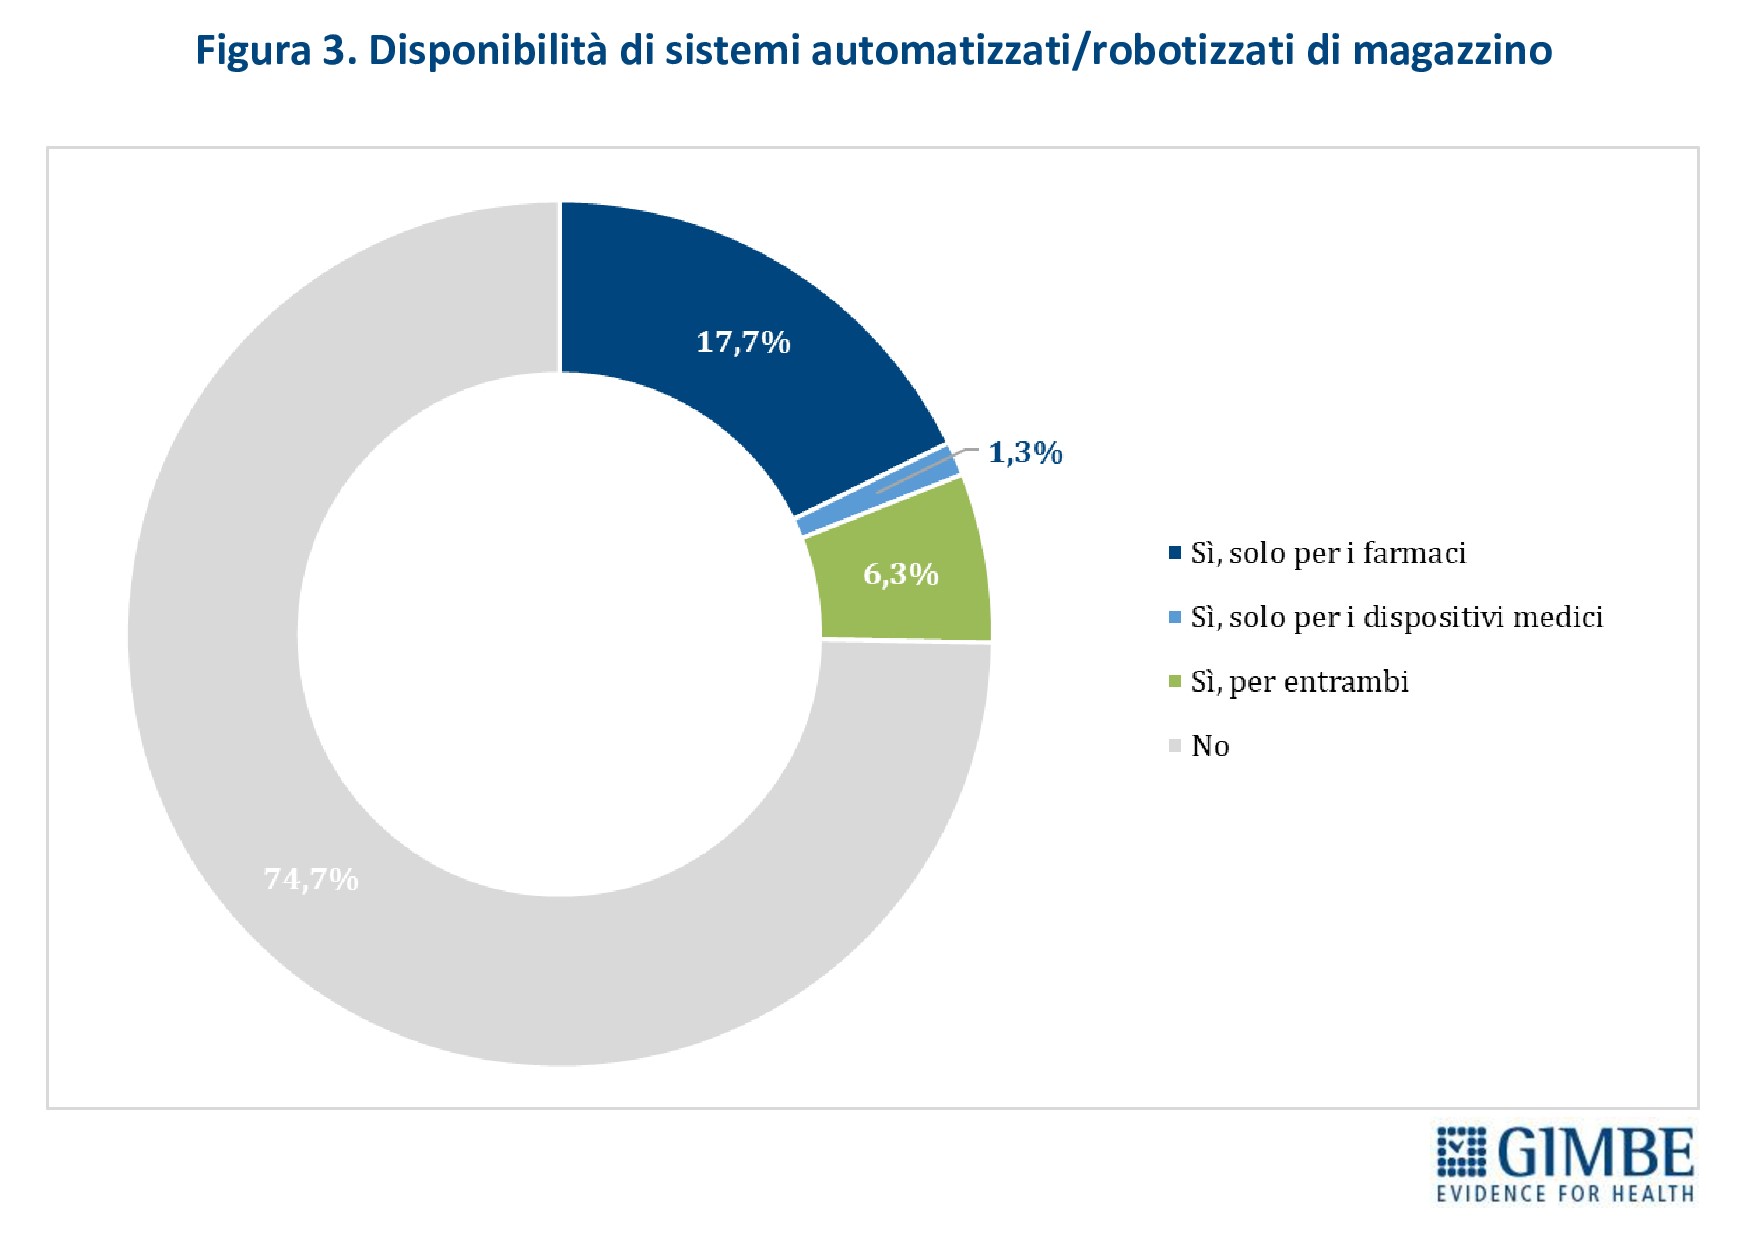
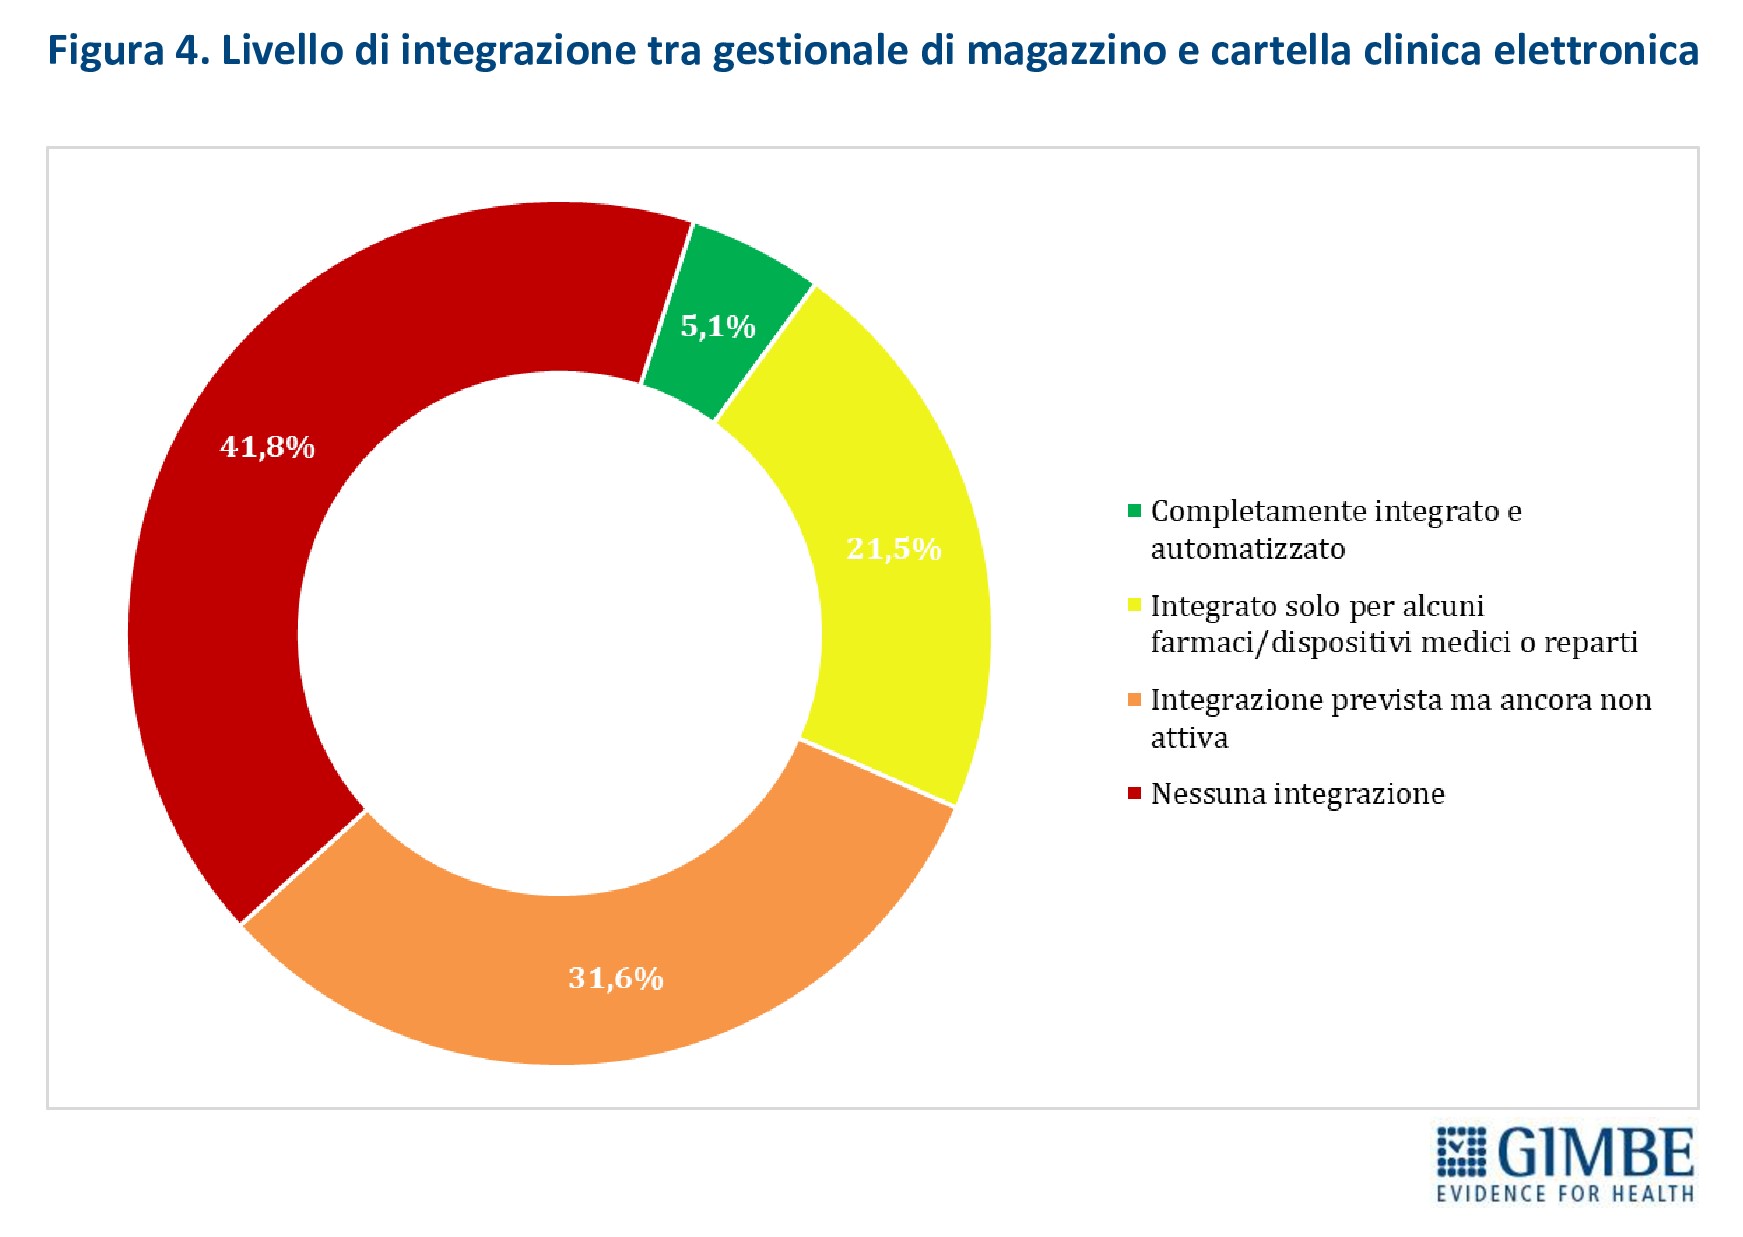
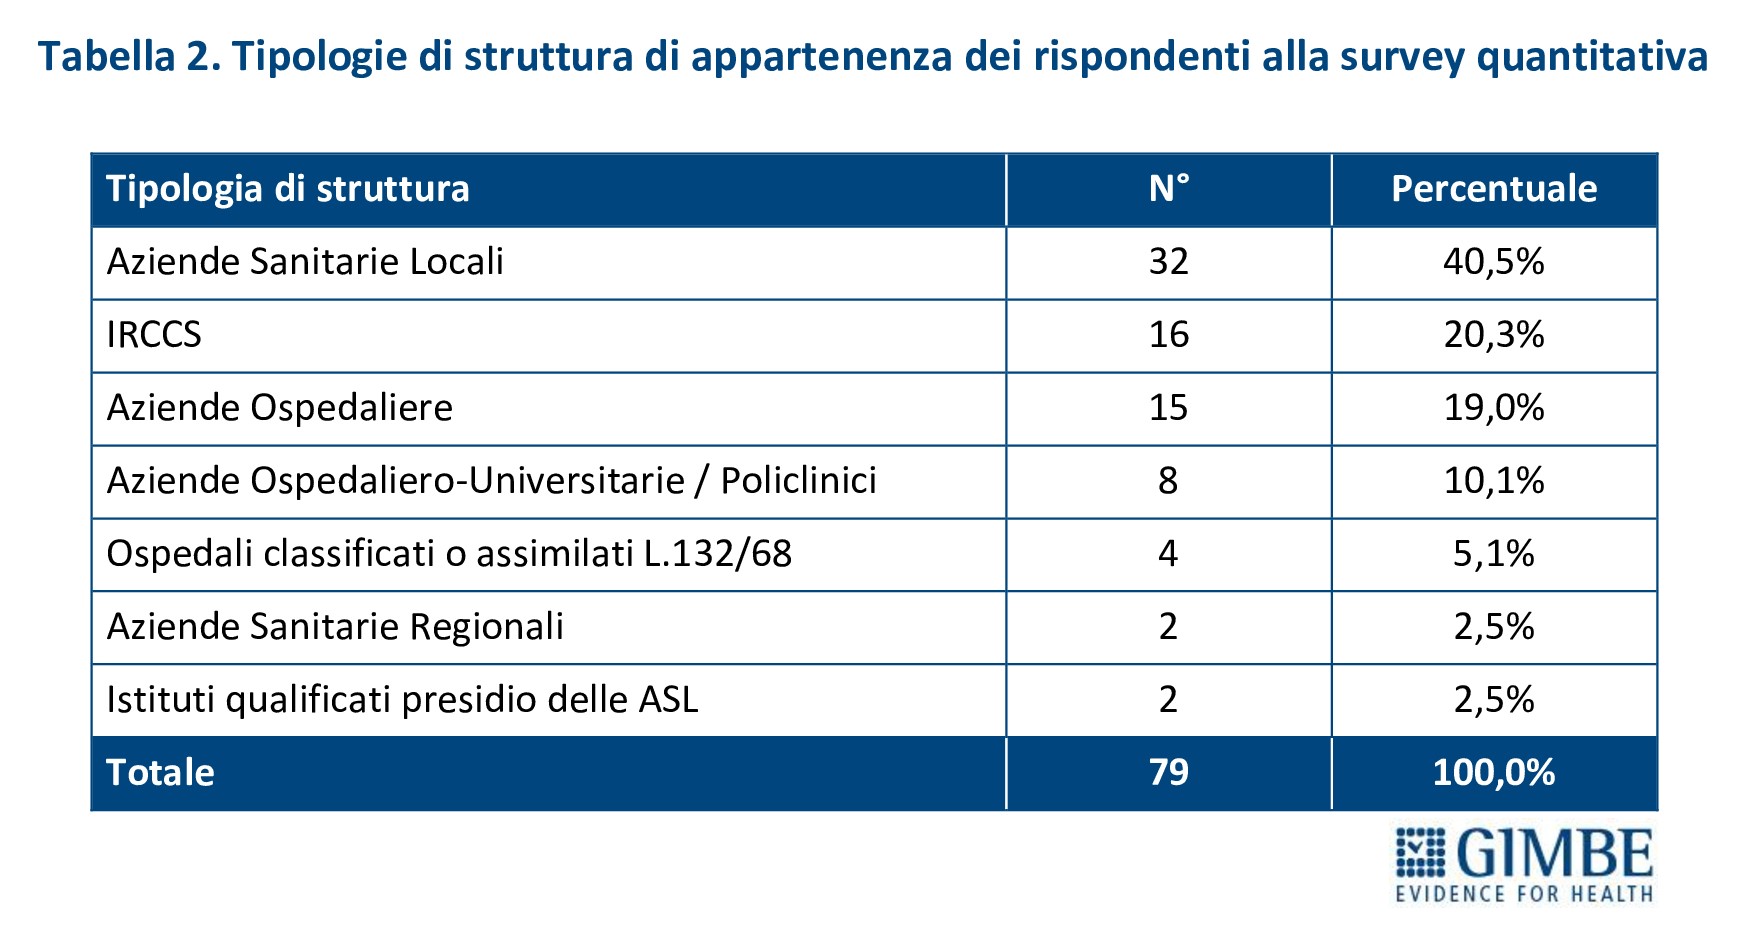
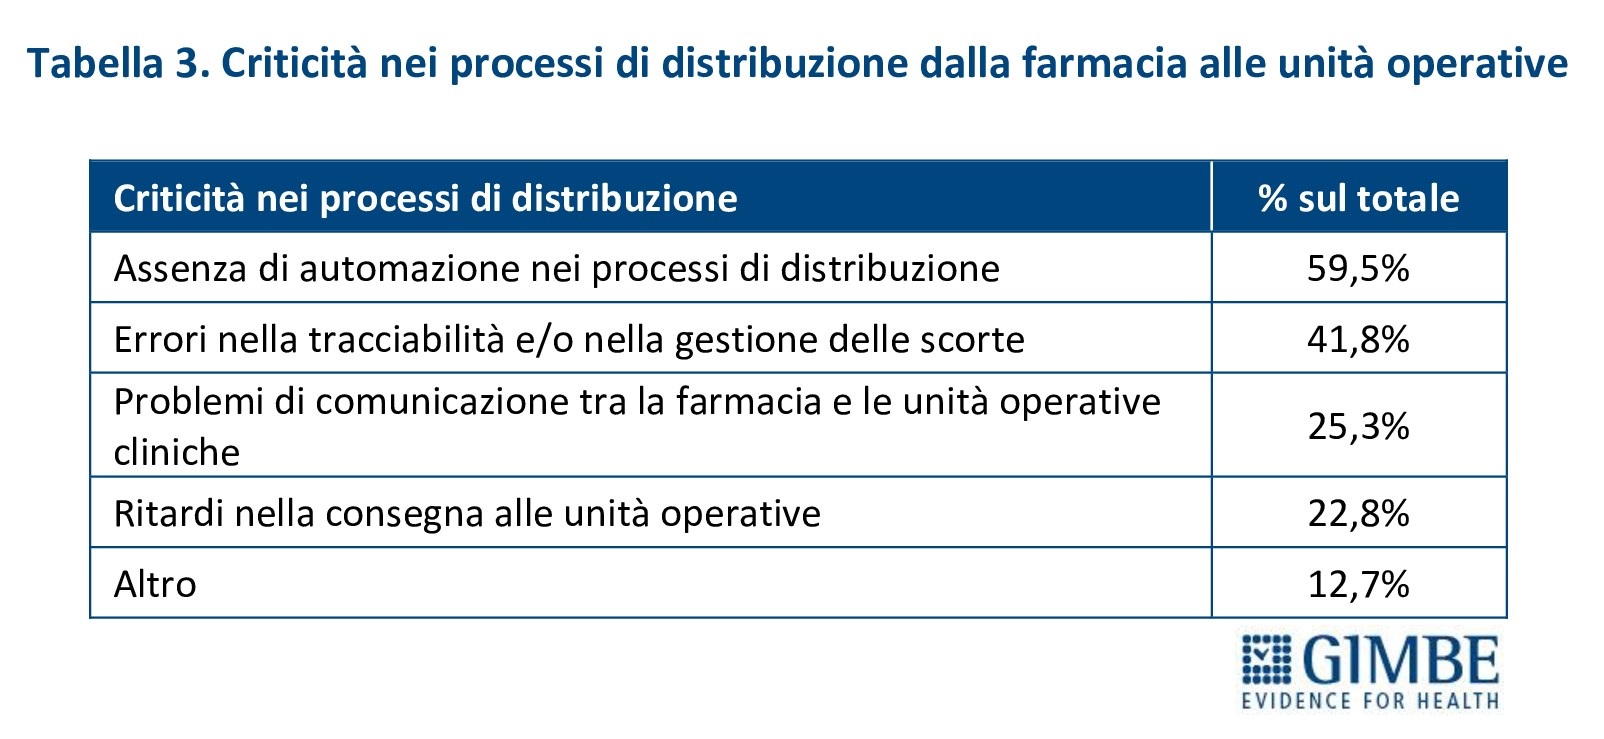
Indagine GIMBE: digitalizzazione ancora molto eterogenea nei Dipartimenti Farmaceutici. Emergono forti differenze nei livelli di digitalizzazione delle strutture sanitarie italiane. L’indagine della Fondazione GIMBE, a cui hanno partecipato 79 Dipartimenti Farmaceutici (tabella 2) distribuiti in 17 Regioni italiane (con l’eccezione di Calabria, Molise e Valle d’Aosta), documenta che il 29,1% delle strutture non utilizza sistemi di lettura dei codici a barre per garantire la tracciabilità di farmaci e dispositivi medici (figura 2), mentre quasi 3 strutture su 4 (74,7%) non dispongono di magazzini automatizzati o robotizzati (figura 3). Inoltre, solo il 5,1% delle strutture dichiara una integrazione completa e automatizzata tra gestionale di magazzino e cartella clinica elettronica, mentre il 41,8% non dispone di alcuna integrazione (figura 4). Tra le principali criticità segnalate nei processi di distribuzione emergono l’assenza di automazione (59,5%), errori nella tracciabilità e nella gestione delle scorte (41,8%) e problemi di comunicazione tra la farmacia e le unità operative cliniche (25,3%) (tabella 3). «I dati dell’indagine – commenta Mosti – dimostrano che la trasformazione digitale della supply chain sanitaria procede ancora a velocità molto diverse tra le strutture sanitarie. Accanto a realtà avanzate persistono processi fortemente manuali e frammentati che rischiano di rallentare l’attuazione dei nuovi sistemi europei di tracciabilità».
«Il report presentato oggi evidenzia la necessità di accelerare la digitalizzazione del Servizio Sanitario Nazionale e l’adozione di standard interoperabili per colmare il ritardo dell’Italia nel contrasto alla contraffazione dei farmaci» commenta Bruno Aceto, CEO di GS1 Italy. «In questo percorso, gli standard GS1 consentono di trasformare gli obblighi normativi in un’opportunità di innovazione ed efficienza. Come GS1 Italy siamo pronti ad affiancare istituzioni e aziende nell’implementazione degli standard già adottati a livello globale per migliorare la sicurezza dei pazienti e l’efficienza del settore sanitario».
«La standardizzazione dei processi logistici – conclude Cartabellotta – rappresenta una delle grandi sfide organizzative del SSN. Tracciabilità digitale, automazione e interoperabilità dei dati non servono solo a contrastare la contraffazione, ma anche a migliorare sicurezza delle cure, appropriatezza e sostenibilità del SSN».
Il report dell’Osservatorio GIMBE “La standardizzazione e la digitalizzazione dei processi di approvvigionamento nelle strutture sanitarie” è disponibile a: www.gimbe.org/processi-strutture-sanitarie.
Download comunicato


Pagina aggiornata il 03/02/2026